
 | 記事入力 2013-09-22 19:26
 グムユングウィ, 引受許容… 市場掌握憂慮
国内金融持株社など余力なくて… 自己資本など満足の時許容することに
資金力・延滞管理ノーハウ武器, 業界 1位ロシエンケシなど関心
貸し付け業社 ‘無血入城’ 批判日本語
ロシエンケシなど大型貸し付け業社の貯蓄銀行引受が許容される. 沈んだ貯金銀行業界の構造調整と新しい成長モデル開発のための選択だっても豊かな低金利資金を武器で国内上陸数年ぶりに貸し付け業界を平定した日系資本が貯蓄銀行さえ掌握するはずだという抜いても出ている.
金融委員会は 22日大型貸し付け業社の貯蓄銀行引受を厳格なギズンハで許容することに決めたと明らかにした. これは国内金融市場で不動産プロジェクト貸し出し不実事態などで売却対象になった貯蓄銀行が多くの人あるが既存金融地主・証券会社などがこれを引き受ける余力がないからだ.
金融政府はしかし厳格な引受承認及び運営・内部統制基準を用意して貸し付け業界の高金利貸し出し, 不法債券推尋など否定的なイメージと営業方式が貯蓄銀行の方に転移されることを阻む方針だ.
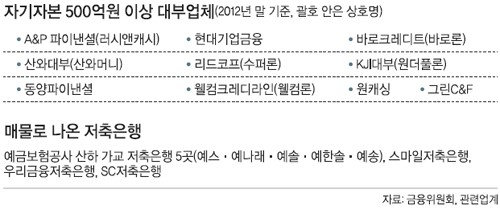 まず貯蓄銀行引受に出ることができる資格を自己資本 500億〜1000億ウォン以上(今後の確定)である貸し付け業社にだけ付与する計画だ. また貸し付け業界平均家計信用貸し出し金利は 38.1%のに貯蓄銀行は信用等級別合理的な信用貸し出し金利体系を用意して年間 20%台の利率を維持するようにした. 貯蓄銀行が貸し付け業社金庫に悪用されることを阻むためには貯蓄銀行の貸し付け業社貸し出しを阻んで貯蓄銀行顧客を貸し付け業社で斡旋する行為も禁止する. 漸進的には貯蓄銀行引受貸し付け業社の新規営業を最小化して貸し付け残額を縮小するように誘導する方針だ.
金融政府は同時に昨年末基準 1万895個に達する貸し付け業社に大大的な構造調整を断行する事にした.
まず既存貸し付け業を貸し付け業, 貸し付け仲介業, 買入債券推尋業で仕分け, 貸し付け業に資本金法人 1億ウォン, 個人 5000万ウォン以上に資格要件を取り入れた. この基準を満たす貸し付け業社は全体の 15.7%である 1706個だ. 消費者被害憂慮が大きい債券推尋業に対しては法人で資格を限定して 5億ウォンを資本金要件で決めた. 誇大広告, 不法手数料受取などの憂慮がある貸し付け仲介業は資本金デシン個人 1000万ウォン, 法人 3000万ウォン以上の保証金制度を取り入れる.
グムユングウィはこのような新しい貸し付け業要件を新規業社にはすぐ適用と既存業社は 2年間猶予期間を与える方針だ. また各ギチォダンチダンチェから管理して来た貸し付け業の中で債券推尋業社と 2個以上市・道で営業する貸し付け業社, 貸し付け仲介業社は金融上で直接管理・監督するようになる.
貸し付け業社の貯蓄銀行引受許容はもう貸し付け市場で 1, 2位席を席巻した日系金融に新しい羽をつけてくれるようになる見込みだ. 豊かな資金と審査・延滞率管理ノーハウを持っている国内進出日本金融社は国内貯蓄銀行引受に高い関心を見せて来た.
もうオリックス, Jトラスト, SBI など一部金融社は青い2貯蓄銀行(現オリックス貯蓄銀行), 未来貯金銀行(親愛貯金銀行), 現代スイス貯蓄銀行(SBI)を引き受けた状態だ. もう何回も貯蓄銀行引受を試みた国内貸し付け業 1位ロシエンケシも積極的に引受前に跳びこむ見込みだ.
日系資金が貸し付け業に引き続き貯蓄銀行にも進出, 国内庶民金融の主類を占めることに対する憂慮も大きい.
特に 2011年 12兆6000億ウォン, 2012年 12兆3000億ウォンの公的資金が投入されて不実状態で回生した貯金銀行業界に貸し付け業社が ‘無血入城’することは不適切だという批判も多い.








