
1990年代貯金率世界 1位で代表団扇国家と転落… MB 政府がはじまって政府・公企業団扇急増の中家計負債アメリカより深刻
1990年代始終経済協力開発機構(OECD)で最高の貯金率を誇った国は?
日本やドイツが浮び上がったかも知れない. 答は我が国だ. もうずいぶん前の話みたいだが, わずか 10余年前までにしても我が国は世界で指折り数えられる貯金強国だった. 我が国の貯金率は 1987年(24.0%) 初めて OECD 最高水準に立ち上がった後, 2000年ベルギー(12.3%)に席を渡すまで浮動の 1位を守った. 1998年金融危機の混乱の中にも順位は搖れなかった. 家計暮しだけではなく政府の国の生活も安定的だった. OECD 資料を見れば, 我が国の国家債務は 2002年国内総生産(GDP) 備え 19.2%だった. ルクセンブルク(8.4%)に引き続き OECDで二番目で低かった. 隣合う日本は国家債務がもう 152.3%まで聳える時だった. 我が国の債務の割合は当時 OECD 国家平均である 71.6%の半分に反情も水準だった.
 経済主体たちの借金が息忙しく増加している. 国家債務は 2002‾2010年 253兆ウォンが増えたし, 同期間家計負債は 704兆ウォンが増えた. ハンギョレ金奉圭記者 bong9@hani.co.kr
つましかった蟻, 馬追虫になる
わずか 10年余り流れただけだ. 桑田碧海だ. 我が国は OECD 会員国の中貯金に一番けち臭い国になった. 代わりに所得と比べた家計負債の割合は OECD 最高水準で立ち上がった. 10年前つましかった蟻は馬追虫で変身した. 国家も同じだ. 国家債務は OECD 会員国の中で一番早く増えている. 個人や国家や韓国では一種のタブーだったもたらした今は ‘光の速度で’ 増加している. 一体何の事が起ったのか?
“1970年代以後たゆまぬ増加傾向を見せて来た我が国の貯金率は最近何年間ちょっと停滞する姿を見えるによって, これに対する恐れが増大している. 貯金率の減少は経常収支を弱化させるとか長期的に経済成長の鈍化を持って来ることができる.”
韓国開発研究院(KDI)が出した ‘我が国の貯金率の分析と見込み’ 報告書の一書き入れ時だ. ふっと見れば 2011年今の話みたいだ. 見てからは 14年前の 1997年 3月発表されたのだ. 1990年代の初め 20%をふらりと過ぎた家計貯金率が当時 16.1%まで落ちた. 国策研究機関はこれを置いてからも経済成長を鈍化させることができると心配した. 相変らず韓国の貯金率は世界最高である時だった.
が報告書の作成者が今の現実を見たら驚愕する事だ. 我が国の家計貯金率は 2000年以後ヒトケタにがたっと落ちた(切符1 参照). 去る 3月 OECDが出した国際統計はもっと劇的に状況を提示する. ここで我が国の 2010年貯金率は 2.8%だった. 調査対象である 20ヶ会員国の中五番目で低い水準だ. 消費大国であるアメリカの 5.7%にも, OECD 会員国平均 6.1%にも及ぶ事ができなかった. 一体原因は何だったろうか. 去る 6月三星経済研究所が出した ‘家計貯金率下落の原因と経済的波長’は何種類理由を説明した.
まず労動者の儲けが 1990年代末金融危機以後たじろいだ. 1990‾97年家計の勤労所得は毎年 16.4%ずつ増えたが, 外為危機を経った後である 1998‾2002年には毎年 6.4%にやりとだけ増加した. 儲けが減ったら貯金のためにお金を別に用意する余地も減った.
国民年金のような社会負担金が大きく増えたことも貯金減少に一役した. 家計所得の中社会負担金の占める比重が 1997年 2.7%で 2002年 5.2%で 2倍近く増えた. 一月に 100万ウォンを儲けると七時, 国民年金・健保などで出費する金額が 5年ぶりに 2万7千ウォンから 5万2千ウォンで増えたという意味だ. 社保は国家が個人の安全のために保険を聞き入れるわけだ. したがって社会保険料が上がれば人々はそれほど貯蓄する同期を失うようになる.
高令化も一変数だった. 1995年から 2000年まで 65歳人口の割合は 100名当り 5.9人から 9.3人で大きく増えた. 年寄り層が未来を準備するために貯金をする理由は少なかった. 年寄り人口が増える位貯金率が与えることは当たり前の理だった.
家賃暴騰, 貯金率低下の最大の原因
ところが貯金率を引き下した最大の変数は家賃だった. 特に 2000年中・後半にアパート値の影響は力強かった. 原理は簡単だった. アパート値が大きく上がると人々は貯蓄する代わりに家を買った. 個人境遇でばかり見れば合理的な判断だった. 2004‾2008年ソウルアパート値は毎年 8.8%ずつ上がった. 同期間市場金利は会社債受益率を基準に毎年 5.5%ずつ上がった. 利口な人なら家を買うのが当たった. 当然貯金率は 2005年を経って 5% 以下にがたっと落ちた. 貯金率下落は国経済にも打撃を与えた. 三星経済研究所は “家計貯金率が 1%ポイント落ちる度に経済成長率は 0.15%ポイント落ちる效果がある”と説明した.
家計貯金が大きく抜ける間, 家計借金は急増した(切符2 参照). 2000年代後半以後にはやっぱり家賃上昇の影響が一番力強かった. 2005‾2010年個人が銀行で借りたお金 126兆ウォンの中 75%は住宅担保貸し出しだった. 5年間 100兆ウォンに近い貸し出し額が純粋に家を買うとか借りるのに使われたという話だ. だから 2007年末 595兆4千億ウォンだった家計負債はずっと増えて去る 6月には 826兆ウォンで飛び上がった.
 ※ イメージをクリックすれば大きく見られます
こんなに脹れ上がった家計負債という ‘風船’が裂ける可能性はどの位だか. これに対する解釈は微妙に行き違う. 家計負債関連指標も各々他の方向を示している. まず家計負債がいくら深刻な水準なのかを知らせる家計所得対比負債の割合はずっと増えている. 我が国の個人処分可能所得備え家計負債の割合は 2007年 136.4%で昨年末 155.4%まで上がった. 金融危機直前の 2007年アメリカの同じ統計よりも良くない. 当時アメリカの個人処分可能所得備え家計負債の割合は 137.6%だった. ‘ビッザンチ’をしたアメリカはいざ金融危機の長い暗黒期を経ってこの割合が 2009年には 128.2%まで落ちた. その間我が国では反対にもっと泡が脹れ上がった. この統計は家計負債を置いて暗鬱な見込みを描く根拠だ.
他の指標はまた他の方向を示す. この中でもよく金融負債償還能力だと呼ばれる金融負債対比金融資産の割合は 2008年にギョンズォ上昇した. この割合を簡単に言わば, 手元に持ったお金が借金よりいくら多なのかを示す指標だ. したがってこの指数が高ければあれほど借金を返す余裕があるという意味だ. これを見れば 2008年に個人が持った金融資産は金融負債の 1.96倍に過ぎなかったが, 去る 6月には 2.15倍で増えた. 負債増加より金融資産の増加速度がもっと早かったという話だ.
いわゆる ‘団扇脆弱家具’の割合が減ったことも肯定的な信号だ. 団扇脆弱家具と言う(のは), 家具の所得では借金を返して生活費まで出す余力がない家具を示す. 事実上元金償還余力がない人々だ. KDIは昨年末に出した報告書から全体行って中脆弱団扇家具の割合が 2004年 15.06%で 2008年 10.7%で減ったと分析した. キム・ヨンイル KDI 研究委員は “2005‾2008年だけ見れば, 財務健全性が相対的に良好な家具を中心に家計部門団扇をふやしたように見える”と説明した.
赤信号ともった家計負債, 経済スナミになるが
家計負債が持った潜在的爆発力は誰も否認することができない状況だ. 何より先に進んで見た指標たちも経済与件によってあっという間に表情を変えることができる. 例えば前で提示した金融負債対比金融資産の割合が改善した理由も分かってみれば 2008年にギョンズォ株価が大きく上がった徳大きかった. したがって経済与件が悪くなって株価が落ちればこの指標もあっという間に悪くなることができる. 外部経済与件に衝撃が来れば, 家計負債問題が私たち経済に ‘スナミ’で襲うことができる. 特にヨーロッパ発金融危機で去る 9月23日全世界証市が急落するなど世界経済が搖れる状況だ. 沸き上がる家計負債を触れる雷管があちこちに潜在しているという意味だ. クリスティーンラがルド国際通貨基金(IMF) 総裁も 9月22日(現地時間) “世界経済が危ない局面に進入した” と各国の協力を促した.
これから金利が上がれば家計の利子負担も大きく増えるようになる. 三星経済研究所は貸出金利が 2%ポイント上昇すれば家計の利子負担は 4兆5千億ウォンが増えるようになると推正した. イ・ウンミ三星経済研究所首席研究員は “家計負債が早く増加したが危険性が大きく目立たなかった理由は金利が低く株価が上昇したから”と言いながら “これから金利上昇幅が大きくて資産価格が調整が大きく現われれば家計信用危険水準が常に可能性もある”と説明した.
急騰する家計負債にもう赤信号がともったら, 国家債務にともった信号はまだ掻欄ドルだ. 問題は信号灯がすぐ赤色に変わる可能性が高いという点だ.
“財政はその間経済危機を乗り越えるのにあって核心的な役目を遂行したし, これにより財政が早い速度で悪くなることはしたがまだ外国に比べては良好な都合.” 1999年 10月企画予算府が出入り記者を対象で配布した資料の一書き入れ時だ. 当時企画予算府は赤字財政を 2004年歳入と歳出が均衡を成す均衡材政で回復すると発表した. 国家債務を 2014年には経済危機以前 GDP 対比 10% 以下で引き下すとも明らかにした. 守られただろうか? 当時政府の野心を燃やす計画が顔負けにも国家債務は以後休むことなしに飛び上がった(切符3 参照).
“12年均衡材政達成, 国家債務は 30% 水準で安定化.” 正確に 2年前の 2009年 9月企画財政部が出した ‘国家財政運用計画’である. 当時政府は 2010年 GDP 対比国家債務を 31.9%, 2012年には 30.9% 水準で管理すると発表した. 結果はやっぱり期待を行き違った. ナラッビッは去年 392兆8千億ウォンで飛び上がったし, GDP 対比国家債務の割合は 33.4%で増えた.
MB “危険水位ではないの”
ナラッビッの規模をおいてからも意見は休まないで行き違った. 実際に政府が責任を負わなければならない国家負債は政府が発表した水準以上という意見が絶えず出るからだ. いわゆる ‘事実上の国家負債’ 論難だ. 去る 9月19日イハング議員(ハンナラ党)が出した秋季する論難にまたたきつけた. 彼は企画財政部が提出した資料を分析した後, 去年政府が引き受けなければならない事実上の国家負債が 1848兆ウォンを超えたと解いた. 内容を見れば理に触れる. 彼は国家直接債務(392兆8千億ウォン)に浚井簿記官及び公企業団扇(376兆3千億ウォン), 4台功績年金責任引き当て金不足額(861兆8千億ウォン), 通話安定証券残額(163兆5千億ウォン), 保証債務(34兆8千億ウォン) などを加えた後こんな統計を算出した. この議員によれば, 2003‾2007年参加政府集権期に事実上国家負債は毎年 7.9%ずつ増加した一方, 李明博政権が始まった 2008‾2010年年平均増加率は 11.2%だった. 国家の負担が徐徐に減るのではなく反対に ‘爆発’する様相だ.
‘事実上の国家負債’を構成する一番重要な梓遂寅公企業債務も政府の肩を重々しい押さえつけている. 公企業団扇は 2002年から 8年の間におおよそ 2.4倍も増えた. 特に 2008年から 2年の間におおよそ 100兆ウォンが増えて驚異的な増加傾向を見せた. 昨年末 KDIが出した ‘主要公企業団扇の長短期危険要である’を見れば, 資産規模が大きい核心公企業 6ヶ所の連結財務諸表を確認する結果 2004‾2009年全体資産増加率は年平均 13.4%だったし, その中資本増加率は 5.5%, 負債増加率は 19.1%と分析した. 2004年これら 6大公企業の負債の割合は我が国の全体企業の平均(123%)より低い 106.3%だったが, 2009年には 196.8%まで上がった. ‘優良企業’らがわずか 5年の間に ‘莫大な借金企業’に様変りした.
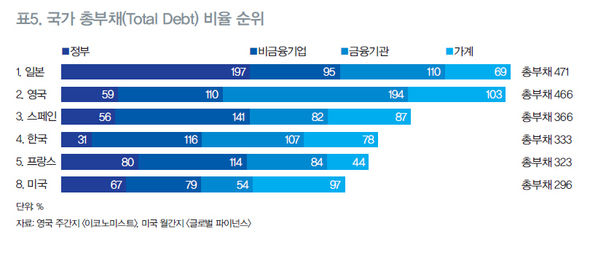
政府と公企業, 家計などすべての経済主体が全部ビッザンチに夢中になって見ると国全体が担った団扇額は天文学的水準で飛び上がった. イハング議員は去る 9月19日に出した資料を通じて公共・家計・企業部門を合わせた金融負債が去る 6月現在 3283兆ウォンにのぼったと説明した. 特に李明博政府が出帆した後一般政府(52.1%), 公企業(85.7%)と民間企業(28.1%), 個人(32.0%) など皆めいめいにもたらすふやしたと付け加えた. イギリスの経済週刊誌 <もっとイコノミスト>は去年主要国家別で政府と家計, 一般会社, 金融会社の団扇を合わせた総負債額を GDPと比べた割合を提示した(切符5 参照). 我が国の言論にはまだ紹介されないこれ資料は我が国の団扇現況に対する意味ある統計を提示した. 我が国の総負債の割合は 333%で, 日本(471%)・イギリス(466%)・スペイン(366%)に引き続き四番目で借金が多かった. 金融危機を経ったアメリカ(296%)や最近ギウトングゴリはイタリア(315%)より高かった. 総負債の割合で見れば我が国はもう世界 ‘4強’となるわけだ.
一方, 李明博大統領は去る 9月8日空中波を通じて放送された ‘秋夕対応特別企画, 大統領との対話’で家計負債を言及して “危険水位ではなくて管理に入って行く水準”と明らかにした.








