低出産・高令化・低金利時代, 雇用・労動・福祉など政策パラダイム画期的に切り替えると
[ドペックト | 助演行金融消費者連盟会長] "長く住みたくないです!"
日本 NHK ドキュメンタリー放送 ‘老後破産(老後破産)’で年寄りたちが投げた衝撃的な一言だ. 日本は草稿領社会で 65歳以上年寄り人口だけ 3000万人が超える. 独居年寄りは 600万人が超えてこのなかに半分以上が貧困状態に置かれている. このなかに 200余万人は衣食住すべての面で自立能力を失った ‘老後破産’の生を暮している. NHK 放送はまじめに働けば老後には幸せな生が来るはずだという期待は幻想に過ぎないということを見せてくれたしこれによる衝撃は非常に大きかった.
‘老後破産’は単純に年寄りばかりの問題ではない私たち皆の問題だ. ところで我が国の国民の認識はそのように深刻に考えないようだ. 老後破産は現実で直視しなければならない皆の未来だ. 私たちは何より今何の事が起こっているのか現実を直視することから始めなければならない.
我が国の年寄り貧困率は 45.6%で先進国の集まりである経済協力開発機構(OECD) 会員国の中で一番高い. OECD 平均値(12%)の 4倍もなる. 我が国は全世界類例なしに早く高令化が進行されているが異意深刻性を国家はもちろん一般個人もまだ悟ることができない.
私たちは平均寿命が急激に高くなって出産率と金利は急速に低くなる "1で(高)2低(低)時代"に暮しているが ‘老後破産’が自分は該当事項がないとても遠い未来と思う人々が多い. 1970年代合計出産率は 4.53人だった.
しかし 2010年には 1.23人で大きく減ったし 2016年には 1.17人, 今年は 1.03人で世界最低出産国家だ. 生まれ坊 1年に 30万人をやっと聞き過ごす水準だ. これによって結婚はしても良くてしなくても良いという認識が 43.2%で半分に迫る.
高令化成り行きも世界最高速度だ. 韓国は高令化社会(65歳人口 7% 以上)はもう 2000年度に越したし今年高令社会(65歳人口 14% 以上)に進入した. 韓国はまた 2026年には 20.8%が越えて草稿領社会になる見込みだ.
韓国は高令化社会への進入に 18年, 草稿領社会進入に 8年しかかからなかった. 高令社会で草稿領社会になるまでフランスが 40年, ドイツが 37年, アメリカが 21年, 日本が 12年かかったことに比べれば我が国は全世界に類例を捜してみることができなく早く進行されている.
これによって韓国は 2040年なら老令人口が 32%を越して 2060年には 40%が越す見込みだ, 2050年基準では日本が 39.6%で韓国は 38.2%で世界で老令人口比重が二番目多い国になる.
韓国は金利が国際通貨基金(IMF) 以後 7‾8%台で急激に下落した. これによって現在韓国の基準金利は 1.25‾1.5%台に超低金利時代になった. 物価上昇率が 3‾4%大人点を勘案すれば実質金利はマイナスで見なければならない. 銀行など金融会社にお金を預けて置いても利子が付かない時代が来たのだ.
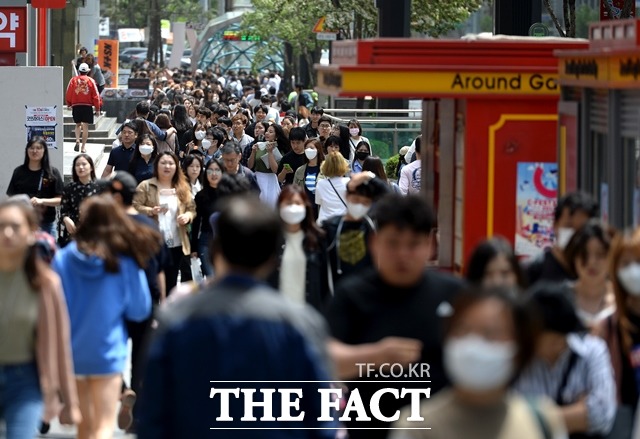 韓国は高令化速度が早くなっているが出産率と金利は低い水準を維持して "老後破産"に対する憂慮が大きくなっている. /ドペックト DB
"鍋の中の蛙"は水が熱たくなるとは思わなくて ‘大丈夫なの’ してじっといてから結局沸いているお湯に死ぬ. 私たちも急激に進行される高令化, 低出産, 低金利の 1で2あの現象を認めないで準備しなければいつでも ‘老後破産’という ‘蛙’ 体たらくになるかも知れない. 国家も個人もこの現象を至急に認めて対策を用意しなければならない.
政府が出産を奨励して支援すれば出産を一時的にはふやすことはできるが低出産成り行きを阻むことはできない. 政府も事態の深刻性を悟って認識を切り替えなければならない. ただ年寄り仕事, 働き口をふやす消極的な方法では解決することができないという話だ. これからはパラダイムを完全に変えなければならない. 雇用, 労動, 福祉など国家政策の全般的なシステムを 1で2私に合わせて切り替えなければならない.
個人たちも認識と意識を画期的に変えなければならない. 今も "すずめの涙ほどの年金"だが 2050年なら底が見える国民年金のみを眺めることはできない. 受益率が世界最低水準である退職年金も信じられない. ともすると金利引下げ言い訳をしてマイナス受益率を記録して消費者を裏切る個人年金も信じられない. 結局現在年金のみを眺めては ‘老後破産’は当たり前の結果で差しこむしかない.
結論は水くさいが老後にも元気ではなければならない. 健康が最高だ. 致命的疾病や健康を失って仕事ができなくて病気にかかって長く治療費を手におえてみると ‘老後破産’は ‘いじめ田党上’だ. かなりの老後資金持ってからはおびただしい老後医療費と看病費を手におえ出すことができないという話だ. 本人一人だけの ‘老後破産’ではない ‘家族破産’を呼んで来ることができる.
これからは 75歳以後まで第2職業を求めて仕事をしなければならない. 第1職業と連関して専門性を発揮するのが一番良い. 一生したい事, 適性と趣味, 関心ある分野をビジネスモデルに作って ‘仕事’を作って見ることも良い. 非政府機構(NGO)団体でボランティアをしても良い. 利益を追い求めなければ共益と社会のための ‘仕事’は限りなく多い. 収入が多くなくても良い. 自分がすべきことがあるというのと生活費位さえ儲ければ充分だ.
そして考えを変えなければならない. 子に何か遺産を残してくれるという考えも捨てなければならない. 住宅年金, 農地年金も申し込んで死ぬまで老後資金で使うライフプランもまともに用意しなければならない.
政府はもちろん個人も "1で2あの時代"を対応なしにそのまま迎えれば ‘老後破産’を面することができない. ‘老後破産’を兔れようとすれば認識を変えて行動を変えなければならない.