
【韓国経済】20代も「自転車操業」……「プレ・ワークアウト」(個人再生)申請急増[01/18]
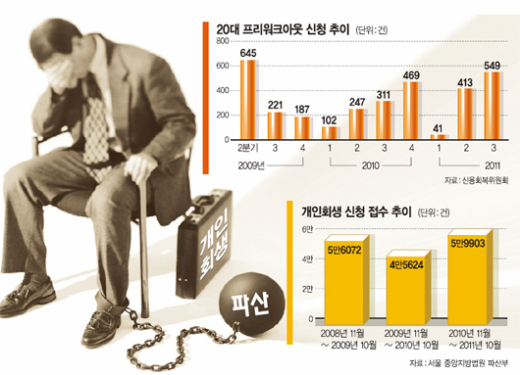
家計負債問題と個人信用問題の解決は、今年の韓国経済の浮沈を左右する重要事項だというのが専門家の見解だ。
家計負債の増加と延滞率上昇が尋常でない中、「個人再生」やその前段階である「事前債務調整」(プレ・ワークアウト)等の
救済制度によって個人債務の削減を試みる金融債務不履行者(信用不良
者)が続出し、金融経済自体が不健全化する可能性が高いからだ。
しかも不良債務者の発生世代も、従来の40~50代から20代などの若年層に広がっており、毎月の支出額が一層増加すると
いう構造的問題までが重なってきている。
結局は、家計融資増加→延滞率上昇→個人債務調整等の救済申請→金融不健全化→内需萎縮→景気悪化、という悪循環に
陥りかねない局面だ。
■債務不履行による大パニックが予測される
信用回復委員会に提出された「プレ・ワークアウト」申請内容を見ると、大規模な家計負債危機の兆候が事前に読み取れる。
延滞日数90日未満(債務額5億ウォン=約3400万円以下)の債務者を対象とする「プレ・ワークアウト」制度は、延滞期間の短い
低債務者で信用等級に影響を与えたくない者が申請する。利子だけではなく元金をも免除されるために申請する「個人破産」
申請者よりも、債務の質が相対的良好だ。
しかし、「プレ・ワークアウト」の助けを借りても返済が滞れば、最終的に「個人ワークアウト」や「個人破産」に繋がるという点では
何ら問題解決には至っていない。その為、「プレ・ワークアウト」の運営の効率化が何よりも重要だ。
問題は、20代の「プレ・ワークアウト」申請者が増え続けているという点だ。
信用回復委のユ・ジェチョルチーム長は「20代のプレ・ワークアウト申請が、四半期毎に似たような件数で上がってくる、これらは失業や
医療費などの問題をカードの自転車操業でクリアしていたのが限界を迎えた場合が殆ど」とし、「銀行から信用融資を受けた後に元金
及び利息返済が不可能になれば、貯蓄銀行やカード会社へと走り、最終的には救済措置に頼る状況に陥ってしまう」と述べた。
裁判所へ「個人再生」を申請するのは、法的に債務減少を行える3大信用回復制度(※1)の中で先ず最初に選ばれる方法だ。実際に
債務免除を望むなら、「個人再生」ではなく「自己破産」の方がメリットが大きい。「個人再生」は利息だけが部分的に救済され元金は
そのままである一方、「自己破産」では元金まで全てが免除になるからだ。
しかし制度の悪用事例が増えたことを受け、2007年からは個人破産の審査制度が厳格化されたため申請件数も減る傾向にある。更に、
詐欺的な消費者金融からの融資では破産申請が不可能になったため、個人再生に申請が殺到する現象が深刻化した。
結局、個人再生受付件数が増えるということは消費者金融等にも手を広げていることを意味し、余裕が無い最悪の状況に陥ったケースの
増加を表している。
■収入は現状維持だが支出は増加
このような家計融資急増に伴う債務者の増加問題を解消するには、消費パターンの構造的変化が必要だというのが専門家らの指摘だ。
家計融資増加に対応するには金融圏の無条件融資窓口を閉鎖するよりも、歪んだ消費構造を綿密に把握して根本的な処方を出さなければ
ならない。
収入は限られているのに個人消費支出規模も消費項目も増えているので、家計負担や債務負担が増すのは当然だ。更に衣食住全般の物価
上昇という要因が問題の加重化を招いている。傅貰(チョンセ)価格は上昇し、傅貰(チョンセ)から月貰(ウォルセ、月払い家賃)への移行現象
が著しい。これにより、入居者の立場では毎月数万ウォン以上の家賃負担が生じた。跳ね上がる不動産費用を捻出するための融資負担も
大きくなっている。
家計支出の内、通信費の負担も大幅増加している。従来の第3世代(3G)携帯電話中心から、最近の第4世代(4G)スマートフォン中心に変化し、
世帯内の1人当たりの通信費負担が最低1万~2万ウォン(約680~約1360円)ほど増えた。
食料品費等の消費者物価上昇と外食費増加なども融資負担や債務増加の要因だ。
更には失業後に自営業を始めたが失敗して、莫大な債務を背負い個人再生に繋がった例も多い。
結局のところ、一定収入内で収めてきた個人が、ここ数年の物価上昇や消費パターンの変化に踊らされた挙句に「自転車操業」が限界に達したのだ。
ソウル中央地方裁判所の破産部関係者は「住居費が大幅に増え、通信費等の重要支出が増加した結果、自転車操業が不可能な状況に陥ったようだ」
とし「このような複合的理由が重なっているため、政府次元で債務増加パターンを詳細に分析し根本的に対応する必要がある」と述べた。
■若年層の贅沢品消費が原因
若年層で湧き起こる贅沢性の消費パターンも、債務拡大や延滞率激化、不良債務者の量産などの要因として作用している。
実際のデパートではブランド品購買層中20~30代の割合が高まっている。流行に敏感な若者の顕示欲が高まり、現在の収入では手に余る高級品を
購入したがる所謂「ヴェブレン効果」(※2)が威力を発揮しているからだ。新世界百貨店の場合、昨年のブランド品購入者の半数超である57%が20~
30代だ。このうち20代の割合は、2008年には13%だったものが昨年は18%に増えた。30代も34%から39%に上昇した。
消費者金融を利用する20代若年層の大部分で、収入より支出が大きいというのが消費者金融の関係者は語る。大型消費者金融のある関係者は
「消費者金融利用者は30~50代が殆どだが、20代も15%前後に達する」と述べ、「20代の場合、殆ど学生か無職であることを考えると、彼らが消費者
金融を利用することの異常性が見えてくる」と話した。
※1 3大信用回復制度
韓国の法的個人信用回復手段には「個人破産」「個人ワークアウト」「個人再生」(プレ・ワークアウト含)がある。
個人破産 : 利子を含む全ての債務が免除される。
個人ワークアウト : 元金及び利息を一部免除(削減)して、一定の猶予期間後に返済を再開させる。
個人再生 : 金利は元来の7割に削減。元金は最長10年(住宅ローンは最長20年)の均等返済。延滞3ヶ月未満で債務5億ウォン以下が条件。
※2 ヴェブレン効果
消費の外部生に関する3効果の1つ。
価格が高いほど顕示的消費者(見せびらかしたい動機での購入者)が増える現象。
残り2つは「バンドワゴン効果」(他者の持っているものほど売れる現象)と「スノッブ効果」(他者が持っているほど売れなくなる現象)。
フィナンシャルニュース/韓国語(2012/01/18 22:11)
http://www.fnnews.com/view?ra=Sent1201m_View&corp=fnnews&arcid=201201190100164420007995&
原因は、これか?www
まぁどんだけ叫んでも現実は、君のすぐ後ろにいるけどねww
グオングオン
。:"⌒゙ヽ ;;;;゙ヽ
/ ヽ;;;;;ヽ ∧ ∧ ;) ) )彡
(( ;| ◎ l;;;;;;;;l < ;#;`Д´;> 日本の若者より勢いがアルニダァァ-----!!
ヽ、 /;;;;;;;/ ( O┬O .;*.: ) )彡
;ヾ、__, ##";/;; ◎ヽJ┴◎ キコキコキコキコ: ) )彡 彡 ブーーーン
。 。:"⌒゙ヽ ;;;;゙ヽΞΞΞΞΞΞΞΞΞΞΞΞΞΞΞ(◎) 彡*
/ ヽ;;;;;ヽ∧∧| ̄|/| ∧∧∧ .| ̄|/|∧∧ | ̄|//∧∧∧∧∧∧∧








