날의 대부김 업자의 한국 점령
[서울 신문]
대부금 업계 1위의 일본의 회사러쉬·앤드·캐쉬가 13일, 6개월의 영업 정지를 면했다.지금까지 턱아래까지 추격 해 온 또 하나의 일본의 메이커산와 머니를인가 원 다툴 수 있을 기회를 얻은 것이다.양사 모두 법정 최고 금리(39%)에 위반하는, 기존의 최고 금리인 44%를 받아 영업 정지 처분을 받았지만, 러쉬·앤드·캐쉬는, 신규 융자는 없다고 하는 점 받아 들여져 영업 정지를 피했다.
양 회사를 진동시키고 있던 법정 최고 금리는 그러나, 전에 없었다.통화 위기 직후의 1998년 2월.대부 업계는 정부로부터"예기치 않은 선물"을 받았다.금리 최고 한도인 연간 40%이,국제통화기금(IMF)이 요구한"효율적인 재원 배분"이라고 하는 명분하 폐지되었다.그러나, IMF가 고금리정책을 요구한 것은, 금리의 상한 폐지를 요구하지는 않았던 것이 시민 단체의 주장이다.당시의 일본의 법정 최고 금리는 20%이었다.일본 정부의 감독도 엄격했다.일본금융업자로서는"훌륭한 새로운 시장"이 바로 옆 나라에 생긴 것이다.
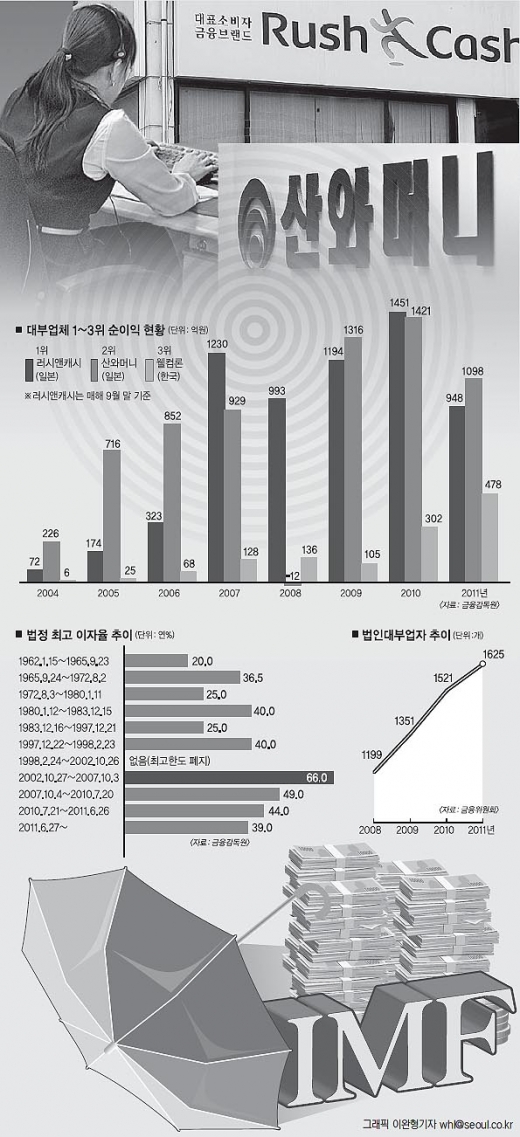
우리 나라의 이자 제한법은 1962년에 처음으로 제정되었다.당시는 상한이 연 20%이었다.이후 최고 한도가 오르는 내렸지만, 통화 위기 직후에도 연간 40%에 유지되었다.이자율 제한법의 폐지는, 사채 시장에 큰 변화를 가져왔다.지역을 기반으로 한 소규모 사채 시장이 일본 대부업사의 상륙으로, 전국을 상대에게 영업하는 법인 시장으로 바뀌었다.론과 회수(빚회수) 수법이 선진라고 있는 일본 대부 업계는 급속히 국내 시장을 잠식하며 갔다.내수 확대를 위해서 장려된 크레디트 카드의 사용도 빠뜨릴 수 없다.통화 위기 이후, 은행은 크레디트 카드를 사실상 무제한 발행했다.크레디트 카드 회사는, 1999년의 영업 정보 유출을 이유로 크레디트 카드의 유저의 정보 공유를 거부했다.2003년"카드 대란"이 일어나야만 4매 이상의 카드 소지자의 정보 공유가 이루어졌다.지금은 2매 이상의 보유자의 정보가 공유된다.카드바브타 `급튀어 "돌려주어 막는"이 시작되어, 이것도 잘 되지 않았던 소비자는, 소비자 금융을 방문했다.이자 제한법의 폐지와 크레디트 카드 정보미공유의 2개의 폴리시의 스페이스는, 국내 금융시장에는 독이 되었지만, 일본 소비자 금융에는 비약적인 발전의 토양이 되었다.러쉬·앤드·캐쉬에 이어, 2002년 8월, 다른 일본인계 산와 머니(산와의 대부금)가 한국에 진출했다.동년 10월에 최고 금리를 66%에 정한 대출업법이 시행되었다.국내 현지 기업으로서 업계 3위의 웰컴 크레 디 라인(웰컴론)도 이 때 지어졌다.2003년 257억원의 순이익을 낸 산와 머니는 작년 4509억원을 받으면서, 17배로 성장했다.최대 주주는, 일본 산와 그룹이 출자한유령 회사유나이티드(주 95%)이다.러쉬·앤드·캐쉬가 매스컴의 인터뷰나 대부 협회 업무에 적극적인 것 과는 달리, 산와 머니는, 외부 활동을 자제하는 편이다.일본의 소비자 금융은 정보기술(IT)에 적극적으로 투자해, 1시간 이내에 융자가 가능한 시스템을 갖추고 있다.누구보다 빨리 데츄르헤라고 줄까의 경쟁이었다.서울 강남(강남)·잠실(잠실) 등 세련된 오피스도 갖추고 있다.돈을 빌릴 때마다, 시중은행의 고압적 자세에 굴욕감을 느낌한,신용 등급이 낮은 소비자에게는, 새로운 서비스가 시작되었던 것이다.
물론, 그 대상은 비싼 이자였다.이것들은 마케팅에도 많은 돈을 쏟았다.유명 연예인에 억 단위의 모델료를 지급하고, 케이블 방송의 방대한 광고를 했다.러쉬·앤드·캐쉬는, 최근 1년간(2010년 10월〜2011년 9월) 595억원, 산와 머니는, 과거 일년 534억원을 광고 선전비에 사용했다.지나친 물량 공세라고 하는 지적에 러쉬·앤드·캐쉬측은"급전이 필요한 사람이 얼른 생각해 낼 수 있을 필요가 있기 때문에"라고 해명했다.케이블 방송의 광고속에서 대부 광고가 차지하는 비율은 10%을 넘고 있다.이러한 성장은 제1 금융권의 도움도 작용했다.러쉬·앤드·캐쉬의 작년 9월말 기준의 감사 보고서에 의하면, 농협은 금리 연 7.5%, 50억원, 장점 은행은 8.43%으로 10억원, 신한은행은 6.41%으로 4억 9475만원을 이 회사에 데츄르헤.하나 은행은 2001년 러쉬·앤드·캐쉬에 10.5%의 금리로 10억원을 빌려 주는 등, 초기의 진출을 도왔다.국내 은행으로부터 저금리로 배정 머니를 빌려 급전이 필요한 개인의 고객에게 20〜30%대의 고금리 장사를 하고 있다.이익이 많은 날 밖에 없는 구조다.
국내의 은행이 대부김 업자에게 돈을 빌려 줄 것은 없습니다.산와 머니는 세계적인 금융 위기 직전의 2007년, 메릴린치로부터 리보(LIBOR, 런던은행간 금리)에 4.5%포인트를 더한 금리로 540억원이 융자되었다.시중은행의 해외 차입 금리는 리보+1%포인트 전후다.저축은행도 10%대의 금리로 데츄르헤.전주(钱주)의 입장에서는, 안정적인 수익이 확보되는 거래처이기 때문이다.체윤(재일 한국인) 러쉬·앤드·캐쉬 회장도 8.5〜10.0%의 160억원을 자사에 데츄르헤.일본 기업의 성공에 현지 금융업자도 증가했다.법인 대부는 2008년말 1199개로 작년말 1625개로 3년간 35.5%증가했다.물론 1, 2위의 일본 메이커의 아성은 견고하다.현지의 웰컴론은 격차의 큰 3위다.실적이 2사의 반의 수준이다.고리대금의 피해와 극복 사례등을 포함시킨 본"머니 히링"(가제)을 준비해 있는 죠손모크금융 감독원저축은행 검사 1 국장은"자본력이 차이가 나는 만큼 일본계 소비자 금융의 독점은 당분간 계속 될 것이다"라고 간파했다.
전경하·이손워 기자
http://media.daum.net/economic/newsview?newsid=20120915024112254
결국, 일본의 노예였지요 ww
(아무튼, 빌리는 편이 나쁜 것이지만 w)
try { var fAction=false; var fAllow=true; var sCLSName=null; var isIE=(document.documentElement.getAttribute("style") ==document.documentElement.style); var sCLSXNm="class"; if(isIE) { sCLSXNm="className"; } var aryElsKr=document.getElementsByTagName("font"); for(var vdx=0;vdx