한국의 외화 준비, 종이 호랑이의 주의 신호
2013/9/1 7:00
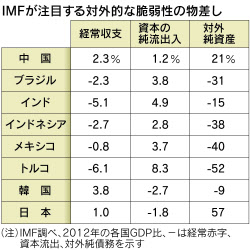
국제통화기금IMF하지만 8 월초에 발표한 외화 준비의 기준치를 둘러싼 분석이, 월말이 되어 한국내에서 소란의 종이 되어 있다.IMF의 기준에 의하면, 한국의 수준은 인도나 인도네시아에 뒤떨어진다는 것이다.
실은 그런 일을 신경쓰기 전에, 인가의 나라가 가슴에 손을 대어야 할 문제가 있다.외화 준비의 내용이다.외화의 자금융통에 불안이 있다면, 대부분을 유동성 부분에서 운용하고 있다고 생각했는데, 에 있지 않고.
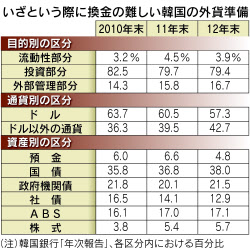
한국은행중앙은행하지만 금년 3월에 발표한 「2012년판 연차보고」에 의하면, 외화 준비는 3개의 부분으로 나눌 수 있다.
미 정부 단기 증권등 언제라도 환금할 수 있는 「유동성 부분」, 운용 수익을 노려 중장기채등에서 보유하고 있는 「투자 부분」, 정부계 펀드(SWF) 등에 운용을 맡기고 있는 「외부 관리 부분」――이다.
유동성 부분은 외화 준비 전체의4%에 못 미친다.80%근처를 차지하는 것은 투자 부분인 것이다.200억 달러의 운용 규모를 가지는 한국 투자 공사 등에 운용을 맡기고 있는 외부 관리 부분도 착실하게 확대해, 지금 16%대가 되어 있다.
외화 준비를 중장기채로 운용하고 있다고 해도, 일본의 감각으로부터 하면, 미국의 중기국채(노트)나 장기국채(본드)일거라고 생각할지도 모른다.확실히 그것들도 있지만, 외화 준비에 차지하는 국채의 비율은 4할에 못 미친다.
정부 기관채를 2할강, 사채와 자산담보증권ABS를 합해 약 3할이나 보유하고 있다.주식의 보유도6%대에 싣고 있다.정부 기관채에는, 퍼니 메이, 프레디 맥 등 미 주택 금융 공사의 채권이 적게 있을 리 없다.ABS가 리만·쇼크로 큰 타격을 입은 것도 기억에 새롭다.
사채나 주식은 민간의신용리스크를 인수하고 있다.사채 속에는, 한국의 민간은행이 발행한 채권(김치·본드)을 외화 준비로 구입해, 자금융통을 돕고 있는 분도 포함되어 있자.이러한 운용 구성에서는, 나라 전체가 자금융통에 궁하는 사태에 직면해도, 보유 자산을 파는에 팔릴 리 없다.
한국 경제가 해외로부터의 단기자금에 의지하는 체질은 변함없다.국제 금융 위기를 맞이할 때마다, 한국의 외화 사정은 궁핍해 왔다.
08년의 리만·쇼크나 11년의 유럽 금융 위기에 즈음하여 일본의 당국에 뛰어들어, 일한의 통화스왑(currency swaps)(융통)가 확대되어 왔지만, 그것도 지금은 옛일.일한의 정치적인 긴장이 높아져, 기한의 도래한 스왑은 갱신되지 않고 소멸하고 있다.
수중 여의치 않은 한국이 뛰어든 것은 중국의 품이다.중한은 3600억엔 규모의 스왑을 묶고 있다.중국에 소매치기 모이는 것 같이, 한국의 외화 준비로 중국의 국채나 인민 은행(중앙은행) 채를 최대 200억엔,중국원을 3억 달러 상당한 투자 한도내에서 구입하기로 했다.
중한 스왑도 한 꺼풀 벗기면, 한국에 있어서 중요한 달러의 자금융통에는 도움이 되지 않는다.스왑이인민원과 한국원의 융통이기 때문이다.
인민원래는 순전한 하드 커런시(hard currency)(교환 가능 통화)는 아니다.원을 중국으로부터 융통받았더니, 막상이라고 할 때에 달러가 손에 들어 올 리도 없다.
그러한 사태는 한국을 위해서도 되지 않든지, 일본의 통화 당국자는 마음을 졸이고 있다.그렇지만 지금의 한국내에서는, 일본과 냉정한 대화의 장소를 마련하자 등이라고 말하기 시작할 수 있을 수가 없다.
다행히 한국은경상수지가 흑자이므로, 국제금융시장에서 표적이 되는 사태는 면하고 있다.그렇다 치더라도 한국의 신흥국 위기의 파급에는, 지금부터 준비해 두어야 할 것이다.