
자산 유출을 멈추고 싶은 한국, 어쩔 수 없이 스스로 「버블을 붕괴」··연내의 추가 금리인상을 시사··
2021년 08월 27일 06:30 경제 일반
초저금리 시대에 피리어드··1,800조원의 가계 부채를 노려, 금리인상을 단행한 한국은행
2021.08.26 오후 10:01
한국은행이 코로나 19의 충격에 대응하기 위해(때문에), 과거 최저 레벨( 연 0.5%)까지 인하한 기준 금리를 전격적으로 0.25%끌어올려 1년 3개월간 유지되어 온 초저금리 시대도 사실상막을 내리게 되었다.
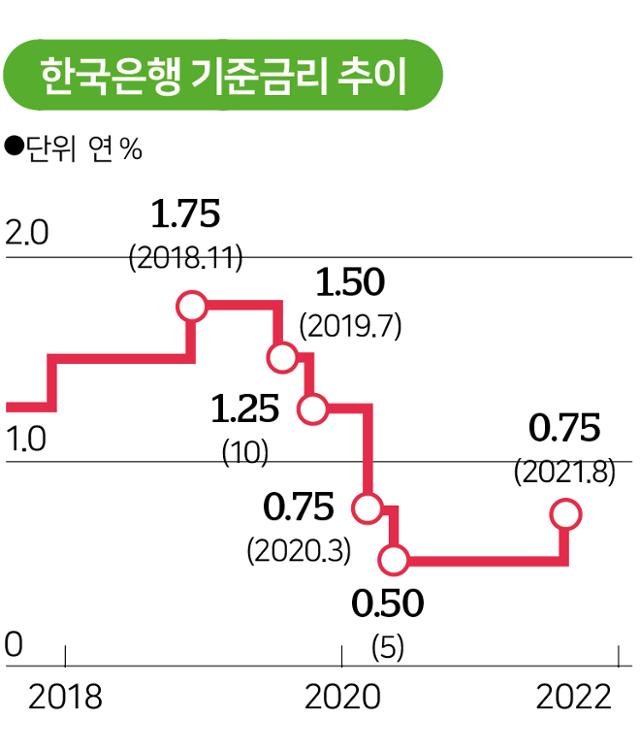
통화 당국이 급증하는 가계 부채의 증가 경향을 억제해 과열한 자산 시장을 안정시키기 위해서 금리인상의 메스를 최종적으로 들어갈 수 있어 지금까지 저금리의 혜택을 향수해 온 경제 주체의 부담도 증가하게 되었다. 특히 한국은행은 추가의 금리 인상도 강하게 시사하고 있어, 저금리 시대가 급증한 「욘티족」(영혼으로 써 모은 융자)과 「빗트족」(부채 해 투자)은, 향후 참기 어려운 이자의 부담의 압박에 몰릴 가능성이 높아졌다.
1년 3개월만 가격 인상··금리는 여전히 저레벨
한국은행은 26일, 금융통화운영위원회를 열어, 기준 금리를 종래의 연 0.5%로부터 0.75%로 0.25%끌어올렸다. 작년 5월에 코로나 19 사태에 의한 경제에의 충격이 증대하고 있다고 하는 판단으로부터, 동년 3월에 0.75%까지 인하한 기준 금리를 2개월에 과거 최저로 인하하고 나서, 1년 3개월만의 인상이다.
한국은행은, 코로나 19 제 4파의 대유행 중(안)에서도, 추가적인 경기 자극보다는 금융 안정을 선택하는 것이 중요하다고 보고 있다. 수출과 투자를 중심으로 국내 경기의 흐름이 나쁘지 않은 위, 물가 상승률도 한국은행의 목표치(2%)를 웃도는2%대 반을 기록해, 한국 경제가 0.25%레벨의 금리 인상에는 참을 수도 있어 또 참지 않으면 안 된다고 판단했던 것이다.
한국은행의 리주 츠요시(이·쥬욜) 총재는 같은 날, 기준 금리의 인상 직후에 행해진 설명회에서, 「현재의 경기 상황과 물가 상승률을 감안하면, 지금의 통화 금융 상황도 완화적 레벨에 머물고 있다」라고 해, 「실질금리 레벨도 여전히 대폭적인 마이너스의 상황인 것을 고려하면, 이번 금리 인상은 실체 경제를 제약하는 레벨은 아니다」라고 말했다.
1,800조원의 가계 부채에 메스를 가한 한국은행
실제, 한국은행이 기준 금리의 인상해를 단행한 결정적인 이유는, 과거 최대 레벨까지 부풀어 오른 가계 부채와 연결되고 있다. 한국은행은 초저금리가 계속 되는 경우, 경제 주체의 과도한 차입해(부채)에 의한 수익 추구 행위가 위험 수위에 이르러, 이것은 자산 가격의 폭등에 연결되어, 금융 불균형이 심각화할 수도 있다고 말하는 경고를 몇번이나 해 왔다.
실제, 금융 당국의 융자 억제에도 불구하고, 가계 신용(부채) 잔고는 1,806조원(6월말 현재)(= 약 169조엔.1원 0.094엔 환산)에 오른다. 1년간에 170조원 가깝게 증가한 것으로, 부동산 가격의 급등의 흐름을 타 금년 상반기에만 약 78조원(= 약 7조 3,300억엔)도 급증했다. 이러한 금융 불균형을 해소하려면 , 적지않은 시간으로 코스트가 걸리는 만큼, 보다 늦지 않은 시기에 금리 인상이라고 하는 수단을 취하기 시작했다는 것이 한국은행의 설명이다.
이 총재는 「저금리가 상당 기간 계속 된다고 하는 기대가 있다 한정해, 당국의(융자규제등의) 매크로 건전성 정책의 효과는 제한될 수 밖에 없다」라고 해, 「기준 금리를 인상하면, 자연스럽게 경제 주체의 차입 코스트가 비싸져, 자산 투자의 수요를 제약하게 되어, 민간의 신용 증가를 완화하려면 일정 부분에 플러스가 될 수 있다」라고 말했다.
연내의 추가 인상의 가능성도 욘티의 부담이 급증
그러나, 1,800조원 이상의 부채를 안은 가계와 코로나의 영향에 괴로워하는 기업등을 중심으로, 이자 부담의 압박이 즉시 강해질 전망이다. 이미, 시중 대출 금리는 기준 금리의 인상을 예상해 반영해, 상승 경향이 계속 되고 있다.
여기에 한국은행은 현재의 0.75%에서도 여전히 완화적 레벨인 만큼, 시차를 두어 추가의 금리 인상해를 단행할 가능성을 시사한 상태다. 시장에서도 한국은행의 금리 정상화의 의지가 강한 만큼, 연내에 1도는 금리의 추가 인상을 점치는 소리가 높다.
이 총재는 「서두르지 않지만, 늦추어도 하지 않는다고 하는 의견 일치가 금융통화운영위원회원의 사이에 있다」라고 해, 「추가의 인상은, 코로나의 상황, 미국의 금융정책의 방향, 금융 불균형의 상황등을 보고 고민하는 문제」라고 말했다.기준 금리를 결정하는 금융통화운영위원회 회의는, 금년 10월과 11월의 2회 남아 있다.
욘티와 빗트에 달린 차주를 중심으로, 추가의 금리 인상에 의한 부담을 염려하는 소리가 나와 있다. 작년부터 저금리를 활용하고, 소득 레벨이 비교적 낮은20~30연령층의 부채가 큰폭으로 증가한 것 모모 염려해야 할 점이다. 한국은행에 의하면, 금리가 1%오르면 이자의 부담은 12조원(= 약 1조 1,200억엔) 가까운 시일내에 증가한다.
서울 대학 경제학부의 이·인호 교수는 「금리가 0.25%올라도, 가계의 재정에는 즉시 큰 부담에 연결되지 않을 가능성이 높지만, 문제는 추가의 인상이 계속 되는 경우, 부담이 급격하게 증가하는 것」이라고 하면서, 「강해지는 융자반환의 압박이, 향후의 자산 시장가격의 급락에 연결될지 모른다고 하는 상황도 염려되는 부분」이라고 말했다.








