
家計信用危険金融危機水準急騰
http://news.naver.com/main/hotissue/read.nhn?mid=hot&sid1=101&cid=302840&iid=613867&oid=018&aid=0002582210&ptype=011
-韓銀、第2四半期家計・中小企業信用危険大きく上がり
-銀行でお金借りるのが、さらに難しくなるようだ
[イーデイリーイ・ジェホン記者]
家計信用危険が2008~2009年のグローバル金融危機水準に急騰した。銀行で金を借りるのが、より一層難しくなるということだ。中小企業の信用危険も急な上昇を見せている。
3日、韓国銀行が発表した金融機関貸出形態サーベイの結果、第2四半期の国内銀行の家計信用危険指数は25を記録、グローバル金融危機の時の2009年第2四半期の水準を示した。中小企業の信用危険指数も28で、2009年4分期以降で最も高かった。
http://imgnews.naver.com/image/edaily/2012/04/03/1333427942.608719_PS12040300113.JPG
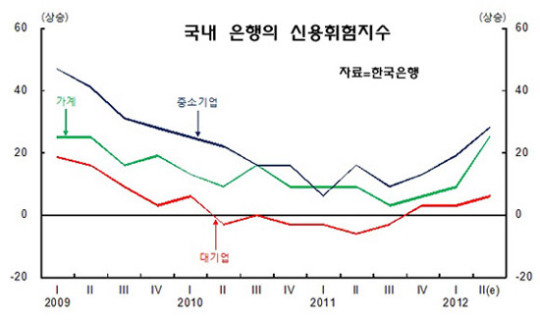
これに伴い、国内銀行の家計と中小企業に対する第2四半期貸出態度指数は、前分期に比べて3ポイント以上落ちた。中小企業が4ポイント、家計住宅部門が3ポイント、家計一般は6ポイントも下落した。貸出態度指数は、銀行が貸出をしながら適用する貸出限度、貸出金利、担保要求水準を指数化したもので、低いほど貸出を受けるのが難しくなるという意味だ。
実際に、銀行は不確かな経済状況で、中小企業と家計の信用危険が大きくなっているとして、貸出の門の敷居を高めている。特に家計は、借金水準が高いうえに、所得条件も変わらないため、借金償還能力が落ちると調査された。中小企業は、建設・不動産など脆弱業種の潜在的不良危険が相変わらずだという展望だ。
シン・ヒョンウク韓国銀行早期警報チーム副局長は“2月の産業生産など、経済指標が改善されてはいるが、銀行は指標と景気感触の乖離があると判断している”として“中小企業と家計の資金需要は相変らず多く、これらが第2金融圏に行く風船効果が持続する”と話した。貸出需要指数は、中小企業と家計で全10ポイントほど上がり、貸出需要が以前より多くなると見た。
しかし、大企業貸出態度指数は上がり、銀行貸出に大きい困難が無い展望だ。シン副局長は“大企業は相対的に不良危険が少ないうえ、銀行も妥当な資金運用先の発掘が難しく、貸出に好意的な態度が出てきている”と説明した。
金融機関貸出形態サーベイは、産業銀行と輸出入銀行を除いた16行の国内銀行の与信業務総括担当責任者を対象にしたアンケート調査の結果を土台に作成される。今回の調査期間は先月12日から12日間行われた。
★韓国の全世帯のうち、借金抱える世帯が50%以上だしなぁwww そもそも返した覚えあるのか?w
try { var fAction=false; var fAllow=true; var sCLSName=null; var isIE=(document.documentElement.getAttribute("style")==document.documentElement.style); var sCLSXNm="class"; if(isIE) { sCLSXNm="className"; } var aryElsKr=document.getElementsByTagName("font"); for(var vdx=0;vdx








