
【東亜日報】
http://news.donga.com/Economy_List/3/01/20120824/48841217/1
http://news.donga.com/IMAGE/2012/08/24/48841216.1.jpg
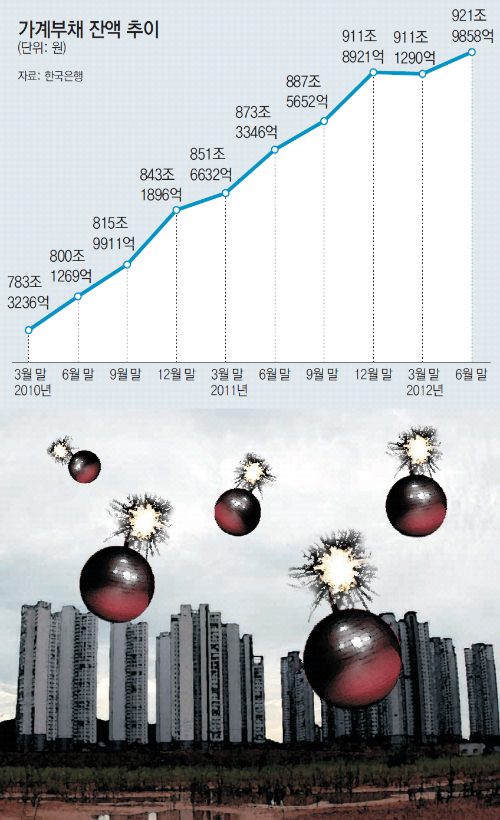
前期から10兆8568億増加、当局の銀行圏貸し出し制限と同時に
第二金融圏の貸し出し増加
国内の家計負債が史上最大値を更新した。銀行よりも銀行以外の金融機関からの借金がさらに多く増えて、借金の質も悪くなった。金融当局が家計負債を減らすために銀行圏貸し出しを引き締めによって、第2金融圏貸し出しが増える、風船効果が現れたためと見える。
韓国銀行が23日発表した第2四半期(4~6月)家計信用(速報)によれば、6月末現在の国内家計負債は921兆9858億ウォンと集計された。家計貸し出しが868兆4000億ウォンで最大を占め、引き落とされていないカード代金など買い掛けなどを含む販売信用が53兆5000億ウォンだった。
特に6月末の家計負債残額は前期(1~3月)より10兆8568億ウォン増えて、今まで家計負債が最も多かった2011年12月末の911兆8921億ウォンから10兆ウォン以上増加した。ただし家計負債が今年第2四半期に10兆ウォン以上増えたが、昨年第3四半期以降は増加傾向が鈍化する傾向を見せていると韓国銀行は説明した。昨年第3四半期の14兆2000億ウォン、第4四半期24兆3000億ウォンに比べると、前期比増加幅が減ったためだ。
第2四半期に銀行圏の家計貸し出しは4兆8000億ウォン増加したが、相互金融やセマウル金庫など第2金融圏は6兆1500億ウォン増加して、第2金融圏での借金増加額が銀行圏より1兆ウォン以上多かった。銀行からの貸し出しが厳しくなったため、信用等級が低い顧客が第2金融圏に移動する風船効果が現れたと分析される。しかし第2金融圏は銀行に比べて貸し出し金利が高く、償還能力が劣る顧客が主に利用するため、第2金融圏貸し出し残額が多くなるということは家計負債の危険度がますます高くなる構造に変化していることを意味する。
韓国銀行は、第1四半期に2兆7000億ウォン減った銀行圏家計負債が第2四半期に増加傾向に戻ったのは、低い金利で長く借りることができる貸し出し商品が、貸し出し需要を刺激したためだと分析した。銀行の住宅担保貸し出しは第1四半期は9000億ウォン増と、4年9ヶ月ぶりに最も少ない増加幅を示したが、第2四半期には3兆5000億ウォン増加した。イ・ジェギ韓国銀行金融統計チーム次長は、“住宅市場は振るわなかったが3月から銀行で適格貸し出しが新たに始まり、住宅担保貸し出しが大幅に増加した”と説明した。適格貸し出しは、最大30年まで固定金利が可能な住宅担保貸し出し
商品で、元利金分割償還方式で住宅金融公社が資金を支援するので金利も相対的に低い。
販売信用は前期に比べて1000億ウォン減少した。信用カード会社がリスク管理を強化した側面もあるが、消費が減少したのが主な要因だとされる。元利金償還負担に家計消費余力が減ったためだ。イ・ジュニョプ現代経済研究院研究委員は“家計負債が急速に増加し、家計の実質所得が増加していても消費は非常に落ち込んでいる”として、“内需が国内総生産(GDP)の半分を占めるので、消費が回復しなければ低成長基調に留まるほかはない”と指摘した。
try { var fAction=false; var fAllow=true; var sCLSName=null; var isIE=(document.documentElement.getAttribute("style")==document.documentElement.style); var sCLSXNm="class"; if(isIE) { sCLSXNm="className"; } var aryElsKr=document.getElementsByTagName("font"); for(var vdx=0;vdx