
[社説]日本の庶民金融が続々と出現
韓国入力時間:2013.02.08 11:29:25
貸し付け業界に続き、貯蓄銀行も、日本の金融資本が韓国中に続々と入っている。国内最大の貯蓄銀行である現代スイス貯蓄銀行さえ、日本の投資金融会社 SBIに移された。昨年9月末の国際決済銀行(BIS)基準の自己資本比率が1.81%に過ぎないほど不良が深刻化し、有償増資が急務だが、国内の金融資本が出ていないせいだ。
日本の金融資本の貯蓄銀行買収は、2010年オリックスが青い2貯蓄銀行(現オリックス貯蓄銀行)を、KCカードが昨年、将来の貯蓄銀行(現親愛なる貯蓄銀行)を買収したのに続き、三番目だ。預金保険公社は戸建てに出す架橋貯蓄銀行も狙っているという。国内貸し付け市場はすでにラッシュ·アンド·キャッシュㆍ三和マネーなど、日本の資本が曲げてつかんでいる。
貸し付けなど庶民金融をしてきた日本の金融機関は、私たちよりも20年前に貸し付けが合法化されてローン審査·回収などのノウハウが豊富なうえ、資本調達金利も低い。長期間0%レベルの超低金利が持続して、海外の金融市場への進出も早かった。現代スイス貯蓄銀行を買収するSBIの場合、20カ国に80以上の金融会社を抱えており、総資産が24兆ウォンにのぼる。日本の金融機関は家計の女神はもちろん、住宅ローンにも明るい。韓国での営業が土地ついて泳ぎであるわけだ。貯蓄銀行を介して預金まで受けたら貸し付け市場のように急速に歳を拡大するとみられる。日系の進出拡大は肯定的側面 もある。貸し付けと貯蓄銀行の信用貸付金利が離れて銀行との金利ギャップが狭まることができる。国内貸付業者が日本企業からの営業ノウハウを迅速に学びいるように、貯蓄銀行業界の融資審査能力の向上も期待される。しかし、庶民金融インフラが日系で渡れば庶民金融の政府の立場が狭くなる副作用が懸念される。金融当局の政策·監督の失敗、オーナーの放漫経営と不正、政界の庇護に廃墟となった庶民金融市場を日本の金融資本に、それもタダ同然に渡すことになったのもすごく胸が痛い。もう残った課題は、国内の貯蓄銀行業界が競争力を高めて生き残る道だけだ。
http://economy.hankooki.com/lpage/economy/201302/e2013020811292569890.htm
★もう、実質借金をしている韓国民(ほぼ全員だろうw) は、
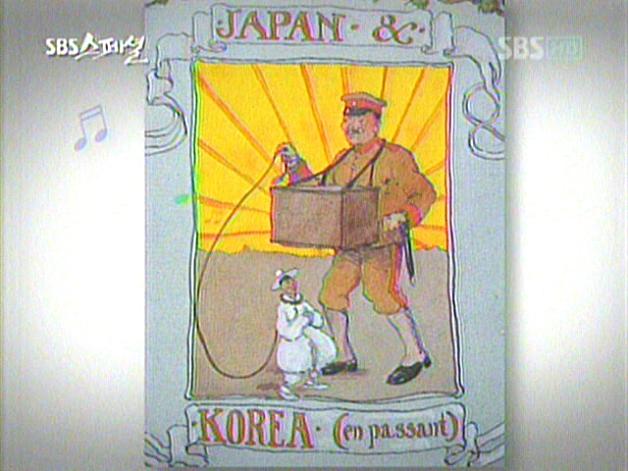
皆、日本の奴隷となりましたwwwwww
try { var fAction=false; var fAllow=true; var sCLSName=null; var isIE=(document.documentElement.getAttribute("style")==document.documentElement.style); var sCLSXNm="class"; if(isIE) { sCLSXNm="className"; } var aryElsKr=document.getElementsByTagName("font"); for(var vdx=0;vdx








