
経済危機の 大属性がある
誰も分かる危機は危機ではない
韓国の家計負債は誰も分かっているから危機ではない
韓国が IMF救済金融を受けることとは, 誰も予想することができなかったから, 急に訪問した
日本の昭和バブル以後のショッキング崩壊は, 誰も予想することができなかったから, 急に訪問した
アメリカ mortgage loan 信用崩壊も, 誰も予想することができなかったから, 急に訪問した
もう一度言うが, 本当の危機は静かに来ることなの ^^
予想できない危機は仕方ない側面があるが, 教訓にしたらまったく同じな危機に対応することができるようになる. それなのに危機は来ますね.
ニッポンの場合は幾多の警報音が鳴らしているにも全部無視するから結局 snow ballになって原爆みたいな感じになる. 一言で草取り鎌で阻むことを痰で阻むこと.
https://www.kjclub.com/jp/board/exc_board_9/view/id/3577406
インタビューの最後に、成教授に現在の危機の程度を97年の通貨危機と2008年のグローバル金融危機と比較してほしいと要請した。成教授は「通貨危機当時に韓国経済が受けた衝撃を100とすれば、金融危機は50、今は20~30」と評価した。しかし「今まともに対処できなければ金融危機当時の被害範囲を超えることもある」と話した。
振り返れば韓国経済が危機でない時期はあまりなかった。ほとんどの危機を克服してきたが、危機を危機として認識しなかった時に本当の危機を迎えた。通貨危機当時のような危機は繰り返してはいけない。しかし状況は厳しい。1ドル=1400ウォン台のウォン安ドル高、貿易赤字の継続、韓米間の金利逆転、株価2300割れの中でも政府は十分な対応をしていない。成教授は「経済状況が悪化していても問題はないと話すのが本当の問題」とし「過去にもそのような時に危機が襲った」と話した。
https://japanese.joins.com/JArticle/295873?servcode=300§code=300

詭弁で問題自体が無かったことにするのはおかしいですよw
2007年9月10日(月曜日)
急変する世界経済
つい一ヶ月前まで日本経済の先行きについては楽観論一色であった。多くのエコノミストは2008年末まで現在の好況、といっても実質で2%程度の成長だが、が続くと主張していた。すでに2002年2月から始まった今回の景気拡大は昨年10月に57ヶ月と戦後最長の長さを更新していたから、超長期の景気拡大になるものと予想されていた。国際機関も概ねそのような見通しを発表していた。たとえば7月25日に発表されたIMFの最新予測では日本の2007年、8年の成長率は2.6%、2.0%と、4月の見通しを上方修正したほどである。その中で筆者のみは2007年には景気循環は下降局面に入ると見ていたが、かかる主張は少数説であった。
状況は8月に入って急速に変わった。米国のサブプライムローン(低所得者向け住宅ローン)問題が予想外にも世界的な広がりを持つものであることが次第にはっきりしてきたからである。この問題はなにも突然発覚したわけではない。小生が記憶しているだけでも、本年3月頃は一部のローンに焦げ付きが発生しているという報道はあった。もともとサブプライムローンは危険度が高く、金融が引き締められれば焦げ付きが発生するリスクの高いものであり、それゆえ昨年以来の金利上昇の結果、多少のデフォールトは避けられないものであった。むしろそれによって行過ぎた貸付が抑えられるほうが米国経済の長期的成長のためには良い、とすら思われていた。米国の住宅ローンに占めるサブプライムローンは一割程度、そのなかでも焦げ付き高々一割であるから、米国経済全体を揺るがすようなことにはならない、と専門家も甘く見ていた。
それが7月に入って、複数のプライベート・ファンドがサブプライムローンの焦げ付きから倒産し、8月になるとヨーロッパの有力銀行傘下のファンドが倒産に追い込まれ、親元の銀行の信用度すら懸念されるようになり、にわかに危険な状態になった。日、米、ヨーロッパの中央銀行が一斉に市場に資金を大量供給することにより、倒産の連鎖は止まったが、いつまた次ぎの倒産が明るみに出るかわからない状態である。
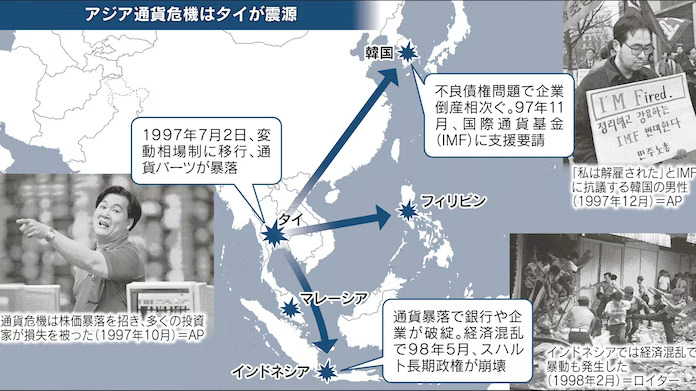
投資家の韓国離れ加速、アジア通貨危機の再来懸念
ドルは年初来、ウォンに対して17%近くも上昇
By Hakyung Kim
2022 年 9 月 21 日 08:34 JST
米連邦準備制度理事会(FRB)による積極的な金融引き締めを受けドルが上昇を続ける中、韓国ウォンは金融危機以来の安値に沈んでいる。一部のアナリストや投資家は、強いドルが一因となり、韓国などの国から資金が流出し市場が不安定化した1997~98年のアジア通貨危機と類似しているとして懸念を示している。
ハンファ投資証券のチーフエコノミスト、キム・イルク氏は、韓国にとって「資金流出は深刻な問題だ」と指摘。さらに流出が続けば通貨や株式、また債券に新たな圧力がかかることになる。そうなれば、コモディティー(商品)の輸入コストはウォンベースで上昇し、企業にとっては資金調達の負担も高まることになると述べた。
ドルは19日の時点でウォンに対し、年初来で17%上昇。主要16通貨のバスケットに対するドルの価値を示すウォール・ストリート・ジャーナル(WSJ)ドル指数の約13%上昇を上回るペースとなっている。
韓国はウォン安がさらに歓迎されない独自の問題も複数抱えている。同国は家計や企業の債務が多いため、中央銀行がインフレ抑制や通貨を支えるため積極的に政策を引き締めることができない状況となっている。
同国はまた、特に最大の貿易相手国である中国などとの輸出に大きく依存するなど、より長期にわたる課題も抱えている。
お前のIMF、ねぇから!

おそろしいです








