
본문으로 건너뛰기

KJCLUB 한일 문화교류에 오신 것을 환영합니다.

50대 이상 고연령층 가계부채 급속 증가

조회수 : 163
JA 255 ParkGiYoung 2,811,753

‘日 버블 붕괴 충격’ 한국서도 재연되나

http://news.donga.com/3/all/20120419/45660737/1
50대 이상 고연령층 가계부채 급속 증가

[동아일보]

정년을 앞둔 회사원 A 씨(55)는 5년 전 한 시중은행에서 주택담보대출을 받아 경기 신도시의 약 6억 원짜리 아파트를 샀다. 한 달 이자로만 85만 원이 나갔지만 당시만 해도 부동산시장이 호황이어서 집값 걱정은 하지 않았다. 하지만 지금 A 씨 아파트의 시세는 4억 원대로 떨어져 있다. 은퇴 후에 원금을 상환하려면 A 씨는 손실을 보고 집을 팔 수밖에 없는 처지다.

 50대 이상 연령층의 가계부채가 빠르게 증가하면서 금융 및 부동산시장의 ‘시한폭탄’이 되고 있다는 우려가 커지고 있다. 앞으로 이들이 대출상환 압박을 받아 보유 주택 등 실물자산을 대거 처분하면 20년 전 일본의 버블 붕괴 충격이 한국에서 재연될 위험이 크다는 분석이다. 한국은행이 19일 국회에 제출한 ‘4월 금융안정보고서’에 포함된 내용이다.

○ 고령, 저소득층의 부채 급증

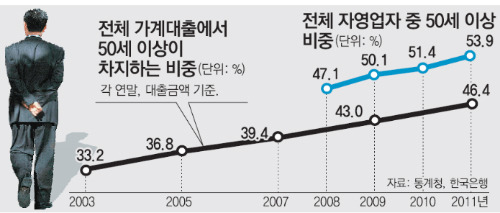
 이 보고서에 따르면 전체 가계대출에서 50세 이상 비중은 지난해 말 현재 46.4%로 2003년(33.2%)보다 13.2%포인트 늘었다. 같은 기간 50대 이상의 인구비중 상승폭(8.0%포인트)을 넘는 것으로 고령층의 부채 증가가 인구 고령화보다도 빠르게 진행된다는 뜻이다. 고령자의 빚은 은행보다 저축은행 같은 금융회사에서 더 크게 불어나는 등 부채의 질도 현격히 나빠지고 있다.

 고령층의 부채 증가는 2005∼2007년 부동산가격 상승기에 수도권의 비싼 주택을 담보로 대출을 많이 받았던 것이 주요 원인으로 꼽힌다. 이 기간에 6억 원 이상 주택에 대한 담보대출(4대 은행 기준) 중 50세 이상 대출자의 비중은 53.5%였다. 하지만 글로벌 금융위기 이후 주택시장 침체로 집값은 하락하고 은퇴 시점은 다가오면서 상환능력이 떨어졌다. 당시 돈을 빌린 상당수가 손실을 감수하지 않고서는 주택 처분이 어려워진 것이다.

 베이비붐 세대의 은퇴가 본격화하면서 주택담보대출을 통해 창업자금을 마련하는 사례도 늘어났다. 전체 자영업자 중 50세 이상 비중은 지난해 53.9%로 2008년 47.1%보다 높아졌다.

○ 창업 나선 베이비 부머도 몰락

 고령층의 부채 증가는 가계의 부도위기를 증폭시킬 것으로 보인다. 실제로 전체 개인 워크아웃 신청자 중 50세 이상 비중은 2010년 22.2%, 지난해 24.3%로 상승세가 이어지고 있다.

 이는 주택시장의 불안요인으로도 작용한다. 채무자들이 빚을 갚기 위해 집을 팔거나 주택 크기를 줄이면 부동산시장 침체로 이어진다. 1990년대 초 일본과 유사한 상황이 전개되는 것이다. 일본은 60세 이상의 실물자산 비중이 60% 정도지만 한국은 84.9%나 돼 상황이 더 심각하다.

 또 매출 100억 원 미만의 소규모 중소기업의 건전성은 금융위기 이후 계속 악화되고 있다. 소규모 중소기업의 지난해 영업이익률은 ―4.8%였고 부채비율은 200%를 넘어 차입에 의존해야 살아남을 수 있는 ‘한계기업’이 늘고 있다. 지난해 말 소규모 기업 중 한계기업은 34.4%로 2006년 16.6%에서 껑충 뛰었다. 특히 부동산·임대업, 음식숙박업종에서는 한계기업 비중이 60%에 이르렀다. 은퇴 후 창업에 나선 베이비 부머들은 이들 한계기업이 속한 업종에 대거 뛰어들어 어려움을 겪고 있다. 보고서는 “음식숙박업 등 분야에 은퇴자의 창업이 급증했지만 경기 부진으로 실적이 좋지 않다”고 분석했다.

원문보기

50代以上故年令層家計負債急速増加

‘日 バブル崩壊衝撃’ 韓国にも再演できるが

http://news.donga.com/3/all/20120419/45660737/1

50代以上故年令層家計負債急速増加

[東亜日報]

停年を控えた会社員 A さん(55)は 5年伝えた市銀で住宅担保貸し出しを受けて競技(景気)新都市の約 6億ウォンのアパートを買った. 一月利子にだけ 85万ウォンが出たが当時だけでも不動産市場が好況なので家賃心配はしなかった. しかし今 A さんアパートの気配は 4億ウォンどおり落ちている. 引退後に元金を引き替えようとすれば A さんは損失を見て家を売るしかない立場だ.

 50代以上年令層の家計負債が早く増加しながら金融及び不動産市場の ‘時限爆弾’になっているという恐れが大きくなっている. これからこれらが貸し出し償還圧迫を受けて保有住宅など実物資産を大挙処分すれば 20年前日本のバブル崩壊衝撃が韓国で再演される危険が大きいという分析だ. 韓国銀行が 19日国会に提出した ‘4月金融安定報告で’に含まれた内容だ.

○ 高令, 底所得層の負債急増

 この報告書によると全体家計貸し出しで 50歳以上比重は昨年末現在 46.4%で 2003年(33.2%)より 13.2%ポイント増えた. 同期間 50代以上の人口比重上昇幅(8.0%ポイント)を越すことで高齢層の負債増加が人口高令化よりも早く進行されるという意味だ. 高年者のもたらしたぎんなんより貯金銀行みたいな金融会社でもっと大きく増すなど団扇の質も格段に悪くなっている.

 高齢層の負債増加は 2005〜2007年不動産価格上昇期に首都圏の高い住宅を担保で貸し出しをたくさん受けたことが主要原因で数えられる. この期間に 6億ウォン以上住宅に対する担保貸し出し(4大銀行基準) 中 50歳以上貸出者の比重は 53.5%だった. しかしグローバル金融危機以後住宅市場沈滞で家賃は下落して引退時点は近付きながら償還能力が劣った. 当時お金を借りたかなり多い数が損失を甘受しなくては住宅処分が難しくなったのだ.

 ベビーブーム世代の引退が本格化しながら住宅担保貸し出しを通じて創業資金を用意する事例も増えた. 全体自営業者の中で 50歳以上比重は去年 53.9%で 2008年 47.1%より高くなった.

○ 創業螺旋ベビーブモも沒落

 高齢層の負債増加は家計の不渡り危機を増幅させるように見える. 実際に全体個人ウォークアウト申請者の中で 50歳以上比重は 2010年 22.2%, 去年 24.3%で上昇勢がつながっている.

 これは住宅市場の不安要因でも作用する. 借方たちが借金を返すために家を売るとか住宅大きさを減らせば不動産市場沈滞につながる. 1990年代初日本と類似の状況が展開されるのだ. 日本は 60歳以上の実物資産比重が 60% 位だが韓国は 84.9%もなって状況がもっと深刻だ.

 また売上げ 100億ウォン未満の小規模中小企業の健全性は金融危機以後ずっと悪くなっている. 小規模中小企業の去年営業マージンは ―4.8%だったし負債比率は 200%を越えて借り入れに寄り掛かると生き残ることができる ‘限界企業’が増えている. 昨年末小規模企業の中で限界企業は 34.4%で 2006年 16.6%でぴょんと走った. 特に不動産・賃貸業, 食べ物宿泊業種では限界企業比重が 60%にのぼった. 引退後創業に出たベビーブモドルはこれら限界企業が属した業種に大挙跳びこんで困難を経験している. 見てからは “飲食宿泊業など分野に引退者の創業が急増したが景気不振で実績が良くない”と分析した.

좋아요·댓글을 남기려면 로그인해 주세요.

댓글 ( 1 )

게시물 목록

2,811,753

  1. 조회수 : 1,023
    JA 0 iamjap
  2. JA 255 gtrhiro
  3. 조회수 : 171
    JA 50 Member_52235
  4. JA 0 poepoepoe3
  5. 조회수 : 234
    JA 20 千代に八千代に
  6. KO 255 JAPJAPJAPJAPJAPS
  7. KO 255 monkey_money
  8. 조회수 : 505
    JA 0 nidaro2
  9. KO 255 JAPJAPJAPJAPJAPS
  10. JA 255 sunchan
  11. 조회수 : 190
    JA 50 Member_52235
  12. 조회수 : 352
    JA 255 josuncorea
  13. 조회수 : 384
    JA 0 ひょうたん2
  14. 조회수 : 473
    JA 255 Member_50616
  15. 조회수 : 951
    JA 255 木吉
  16. 조회수 : 520
    JA 0 nidaro2
  17. KO 255 JAPJAPJAPJAPJAPS
  18. KO 0 Member_97243
  19. JA 0 Member_51229