
【동아일보 】
http://news.donga.com/Economy_List/3/01/20120824/48841217/1
http://news.donga.com/IMAGE/2012/08/24/48841216.1.jpg
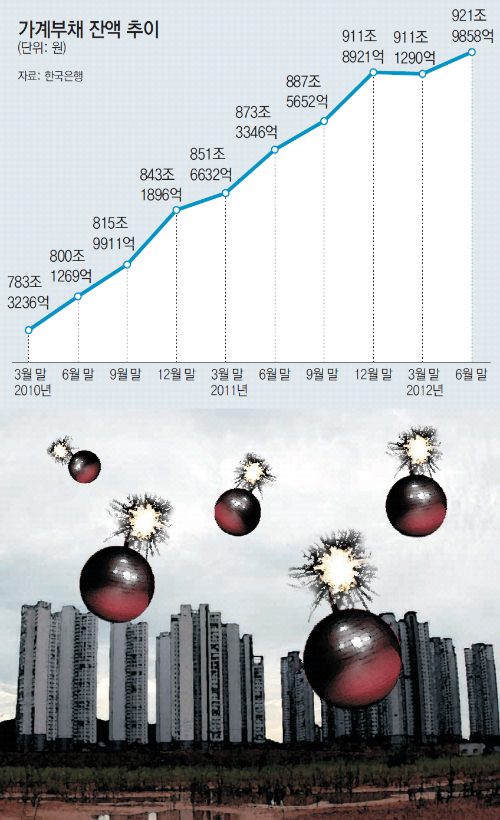
전기부터 10조 8568억 증가, 당국의 은행권대출 제한과 동시에
제2 금융권의 대출 증가
국내의 가계 부채가 사상 최대치를 갱신했다.은행보다 은행 이외의 금융기관으로부터의 빚이 한층 더 많이 증가하고, 빚의 질도 나빠졌다.금융 당국이 가계 부채를 줄이기 위해서 은행권대출을 긴축에 의해서, 제2 금융권 대출이 증가하는, 풍선 효과가 나타났기 때문에라고 보인다.
한국은행이 23일 발표한 제2 4분기(4~6월) 가계 신용(속보)에 의하면, 6월말 현재의 국내 가계 부채는 921조 9858억원으로 집계되었다.가계 대출이 868조 4000억원으로 최대를 차지해서 인출되지 않은 카드 대금 등 외상매입등을 포함한 판매 신용이 53조 5000억원이었다.
특히 6월말의 가계 부채 잔액은 전기(1~3월)보다 10조 8568억원 증가하고, 지금까지 가계 부채가 가장 많았던 2011년 12월말의 911조 8921억원에서 10조원 이상 증가했다.다만 가계 부채가 금년 제 2 4분기에 10조원 이상 증가했지만, 작년 제 3 4분기이후는 증가 경향이 둔화하는 경향을 보이고 있으면 한국은행은 설명했다.작년 제 3 4분기의 14조 2000억원, 제4 4분기 24조 3000억원에 비교하면, 전기대비 증가폭이 줄어 들었기 때문이다.
제2 4분기에 은행권의 가계 대출은 4조 8000억원 증가했지만, 상호 금융이나 세마울 금고 등 제2 금융권은 6조 1500억원 증가하고, 제2 금융권으로의 빚증가액수가 은행권보다 1조원 이상 많았다.은행으로부터의 대출이 어려워졌기 때문에, 신용 등급이 낮은 고객이 제2 금융권으로 이동하는 풍선 효과가 나타났다고 분석된다.그러나 제2 금융권은 은행에 비해 대출해 금리가 비싸고, 상환 능력이 뒤떨어지는 고객이 주로 이용하기 위해(때문에), 제2 금융권 대출 잔액이 많아진다고 하는 것은 가계 부채의 위험도가 더욱 더 높아지는 구조에 변화하고 있는 것을 의미한다.
한국은행은, 제1 4분기에 2조 7000억원 줄어 든 은행권가계 부채가 제2 4분기에 증가 경향으로 돌아온 것은, 낮은 금리로 길게 빌릴 수 있는 대출 상품이, 대출 수요를 자극했기 때문에라고 분석했다.은행의 주택 담보 대출은 제1 4분기는 9000억원 증가로, 4년 9개월만에 가장 적은 증가폭을 나타냈지만, 제2 4분기에는 3조 5000억원 증가했다.이・제기 한국은행 금융 통계 팀 차장은, “주택 시장은 털지 않았지만 3월부터 은행에서 적격 대출이 새롭게 시작되어, 주택 담보 대출이 큰폭으로 증가한”라고 설명했다.적격 대출은, 최대 30년까지 고정금리가 가능한 주택 담보 대출
상품으로, 원리금 분할 상환 방식으로 주택 금융 공사가 자금을 지원하므로 금리도 상대적으로 낮다.
판매 신용은 전기에 비해 1000억원 감소했다.신용 카드 회사가 리스크 관리를 강화한 측면도 있지만, 소비가 감소했던 것이 주된 요인이라고 된다.원리금 상환 부담에 가계 소비 여력이 줄어 들었기 때문이다.이・쥬뇨프 현대 경제 연구원 연구 위원은“가계 부채가 급속히 증가해, 가계의 실질소득이 증가하고 있어도 소비는 매우 침체되어 있는”로서“내수가 국내 총생산(GDP)의 반을 차지하므로, 소비가 회복하지 않으면 저성장 기조에 머물 수 밖에 없는”라고 지적했다.
try { var fAction=false; var fAllow=true; var sCLSName=null; var isIE=(document.documentElement.getAttribute("style") ==document.documentElement.style); var sCLSXNm="class"; if(isIE) { sCLSXNm="className"; } var aryElsKr=document.getElementsByTagName("font"); for(var vdx=0;vdx








