

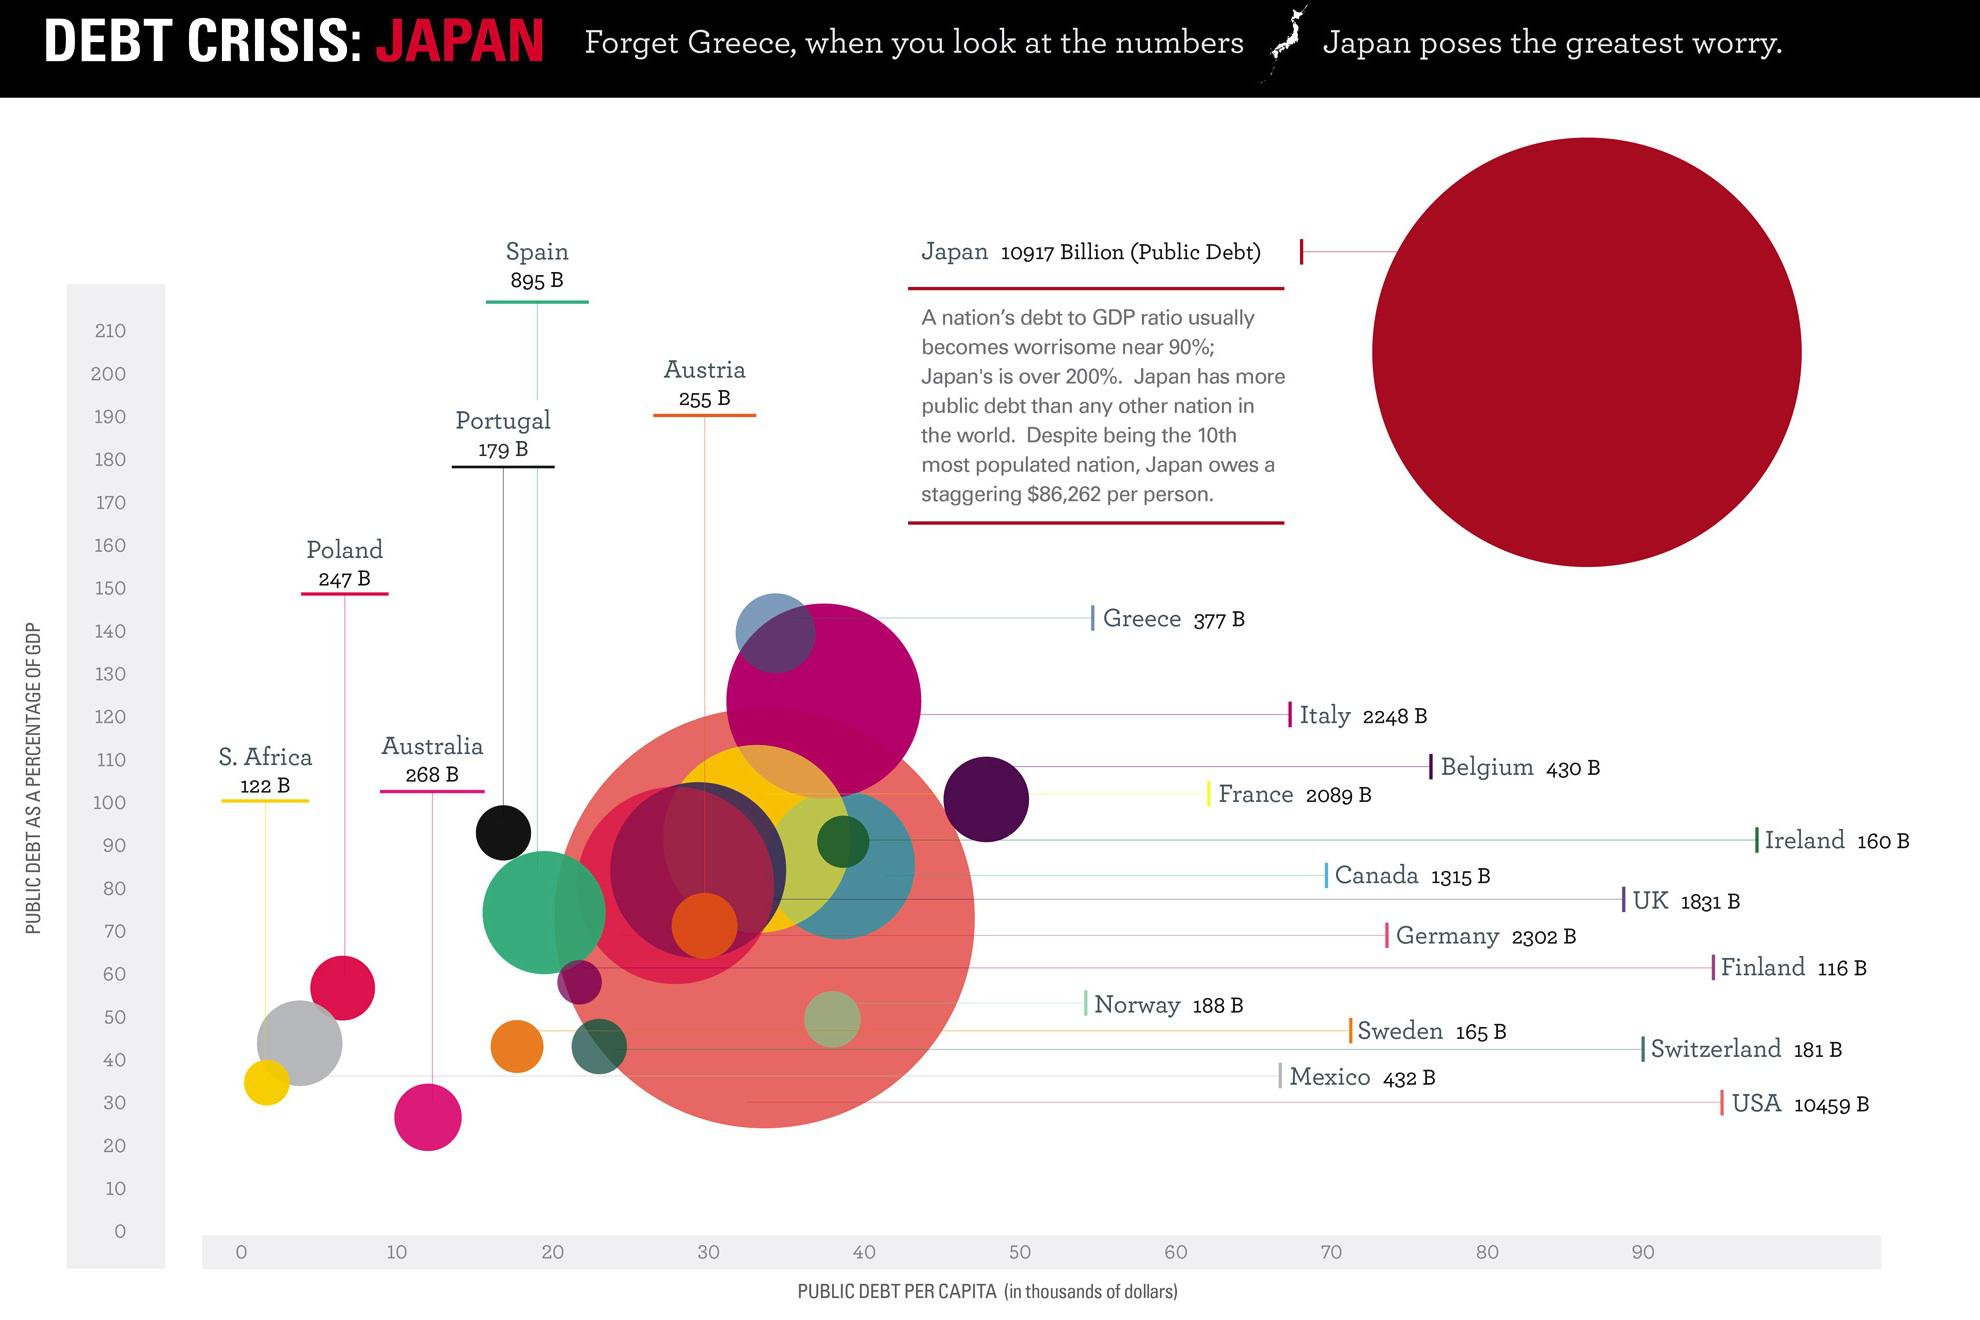
1000조엔의 막대한 빚은 더욱 증가
그리고 일본 국민의 금융 자산 증발
존재 가치가 없어진 엔화는 붕괴
하이퍼 인플레이션
인구가 줄어드는 일본의 숨통을 끊을수도 있는

하지만, 이 잔고는 액면가로 일본은행이 실제로 국채를 구입한 취득가격을 기초로 한 잔고는 약 302조엔이다. 일본 정부가 새로 내놓은 만기 10년짜리 국채 금리는 올해 2월 하순 이후 줄곧 마이너스(시장 종료 시점 기준)를 기록하고 있다.
이런 가운데 금융기관들은 일본 정부가 마이너스 금리로 발생한 국채를 사들였다가 이를 더 낮은 금리(높은 가격)로 일본은행에 팔고 있다.
마이너스 금리 국채로 일본 정부는 이자 부담을 줄이고 있고 이를 사들여 되파는 금융기관은 차익을 얻는다. 반면 이런 거래가 확산되면서 일본은행의 국채 평가손실은 커지게 되는 구조다.
2016년 3월말 시점에서 7조엔대의 평가손실이 불과 7개월 만에 9조엔 대로 늘어난 것을 보면 국채 매입으로 인한 평가손실이 얼마나 빠른 속도로 늘어나고 있는 지 알 수 있다.
참고로 2016년 3월 말 시점에서 일본은행의 자기자본은 약 7조4000억엔이므로 계산상으로는 이미 채무초과에 떨어진 상태다.
일본은행은 2004년부터 장기국채의 평가방법을 저가법(低価法)에서 상각원가법(償却原価法)으로 변경해 국채 가격하락분을 손실로 계상할 필요는 없어진 상태다. 즉, 만기까지 보유한다면 국채가격을 신경 쓸 필요는 없는 것이다. 단 국채를 구입한 취득가격이 액면가보다 높을 경우 이 차액을 매년 균등하게 상각처리해야만 한다. 마이너스 금리하에서 국채잔액이 더욱 늘어나면 매년 발생하는 손실액도 늘어나게 되는 셈이다.
일본은행의 재무 건정성을 확보하기 위해서는 충당금이 필요하지만, 재원조달은 난망한 상태다. 또한 일본은행의 재무상황이 악화된다는 것은 정부에 내는 납부금이 줄어든다는 의미로 일본은행의 손실확대는 세수감소로 이어지는 셈이다.
니혼게이자이신문 등은 일본은행이 재무건전성 확보를 위해 일본 정부의 지원을 받는 상황이 되면 금융정책의 독립성이나 통화 신인도가 흔들리는 사태가 벌어질 수 있다고 우려를 표명했다. 여러가지 의미에서 일본정부의 양적완화 정책은 이미 한계에 도달한 것은 분명하다.








