
メインへ

KJCLUB 日韓文化交流へようこそ。

日本貸付業者、韓国占領の現実ww

閲覧数 : 739
JA 255 nidaro3 1,805,862 / 2,811,753
★これ、前々から言われていた事ですが、KJの半島猿たちは知らない人多いですよね?w


日の貸付け金業者の韓国占領


[ソウル新聞]

 貸付け金業界1位の日本の会社ラッシュ·アンド·キャッシュが13日、6ヶ月の営業停止を免れた。これまであごの下まで追撃してきたもう一つの日本のメーカー三和マネーをかわせることができる機会を得たわけだ。両社とも法定最高金利(39%)に違反する、既存の最高金利である44%を受け取って営業停止処分を受けたが、ラッシュ·アンド·キャッシュは、新規融資はないという点受け入れられ営業停止を避けた。

 両社を震わせていた法定最高金利はしかし、かつてなかった。通貨危機直後の1998年2月。貸し付け業界は政府から"予期しない贈り物"を受けた。金利最高限度である年間40%が、国際通貨基金(IMF)が要求した"効率的な財源配分"という名分の下廃止された。しかし、IMFが高金利政策を要求したのは、金利の上限廃止を求めてはいなかったことが市民団体の主張である。当時の日本の法定最高金利は20%であった。日本政府の監督も厳しかった。日本金融業者としては"見事な新しい市場"がすぐそば国に生じたわけだ。
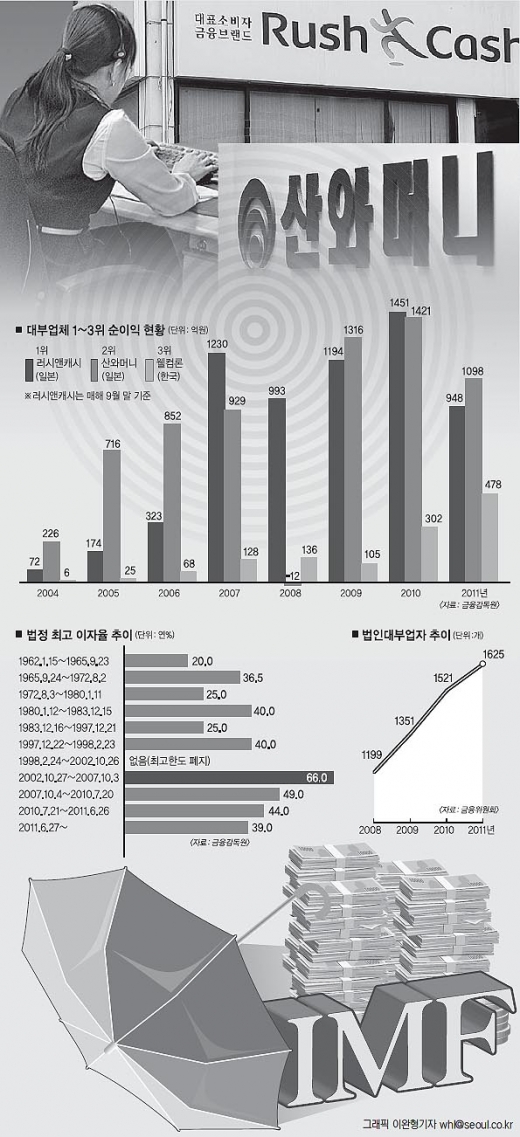


 ラッシュ·アンド·キャッシュ(会社名A&Pファイナンシャル)は、最高金利廃止翌年の1999年10月に韓国に上陸した。日本法人であるJ&Kキャピタルが99.97%の株式を持っている。水愛、元のキャッシュなどが子会社だ。国内貸し付け市場では独歩的な位置を占めている。この会社が初めて提出した監査報告書によると、2000年9月末基準資産合計は491億ウォン、利息収入142億ウォン、純利益23億ウォンだった。最も最近の監査報告書の2011年9月末基準では、資産が2兆955億ウォンに43倍に急増した。利息収入は6677億ウォンで、同期間47倍、純利益は948億ウォンに41倍に増えた。12年の間に40倍以上急成長したのだ。純利益だけをみてもラッシュ·アンド·キャッシュは、12年の間に合計6231億ウォンを稼いだ。三和マネーは9年余りの間6524億ウォンを稼いだ。このうち一部は、ローン返済や利払いなどを通じ、日本に流入した。ここでは、前述した利子制限法の廃止が1等功臣役目をしたのは言うまでもありません。

 我が国の利子制限法は1962年に初めて制定された。当時は上限が年20%であった。以後最高限度が上がる下したが、通貨危機直後にも年間40%に維持された。利息制限法の廃止は、社債市場に大きな変化をもたらした。地域を基盤とした小規模社債市場が日本貸し付け業社の上陸で、全国を相手に営業する法人市場に変わった。ローンと回収(借金回収)手法が先進れている日本貸し付け業界は急速に国内市場を蚕食していった。内需拡大のために奨励されたクレジットカードの使用も欠かせない。通貨危機以降、銀行はクレジットカードを事実上無制限発行した。クレジットカード会社は、1999年の営業情報流出を理由にクレジットカードのユーザーの情報共有を拒否した。2003年"カード大乱"が起こってこそ4枚以上のカード所持者の情報共有がなされた。今は2枚以上の保有者の情報が共有される。カードバブルが弾け、 "返し防ぐ"が始まり、これもうまくいかなかった消費者は、消費者金融を訪れた。利子制限法の廃止とクレジットカード情報未共有の2つのポリシーのスペースは、国内金融市場には毒がされたが、日本消費者金融には飛躍的な発展の土壌となった。ラッシュ·アンド·キャッシュに続き、2002年8月、別の日系人三和マネー(三和の貸付け金)が韓国に進出した。同年10月に最高金利を66%に定めた貸付業法が施行された。国内地元企業として、業界3位のウェルカムクレディライン(ウェルカム論)もこの時建てられた。2003年257億ウォンの純利益を収めた三和マネーは昨年4509億ウォンをもらいながら、17倍に成長した。最大株主は、日本三和グループが出資したペーパーカンパニーユナイテッド(株95%)である。ラッシュ·アンド·キャッシュがマスコミのインタビューや貸し付け協会業務に積極的なのとは異なり、三和マネーは、外部活動を自制するほうだ。日本の消費者金融は情報技術(IT)に積極的に投資し、1時間以内に融資が可能なシステムを備えている。誰より早くデチュルヘてくれるかの競争だった。ソウル江南(カンナム)·蚕室(チャムシル)など洗練されたオフィスも備えている。お金を借りるたびに、市中銀行の高圧的な姿勢に屈辱感を感じるした、信用格付けが低い消費者には、新しいサービスが始まったのだ。

 もちろん、その代償は高い利子であった。
これらはマーケティングにも多くのお金を注ぎ込んだ。有名芸能人に億単位のモデル料を支給して、ケーブル放送の膨大な広告をした。ラッシュ·アンド·キャッシュは、最近1年間(2010年10月〜2011年9月)595億ウォン、三和マネーは、過去一年534億ウォンを広告宣伝費に使った。行き過ぎた物量攻勢という指摘にラッシュ·アンド·キャッシュ側は"給電が必要な人がサッと思い出せる必要があるため"と釈明した。ケーブル放送の広告の中で貸し付け広告が占める割合は10%を超えている。これらの成長は第1金融圏の助けも作用した。ラッシュ·アンド·キャッシュの昨年9月末基準の監査報告書によると、農協は金利年7.5%、50億ウォン、ウリ銀行は8.43%で10億ウォン、新韓銀行は6.41%で4億9475万ウォンをこの会社にデチュルヘた。ハナ銀行は2001年ラッシュ·アンド·キャッシュに10.5%の金利で10億ウォンを貸すなど、初期の進出を助けた。国内銀行から低金利でシードマネーを借りて給電が必要な個人の顧客に20〜30%台の高金利商売をしているのだ。利益がたくさんの日しかない構造だ。

 国内の銀行が貸付け金業者にお金を貸すことはありません。三和マネーは世界的な金融危機直前の2007年、メリルリンチからリボ(LIBOR、ロンドン銀行間取引金利)に4.5%ポイントを加えた金利で540億ウォンを融資された。市中銀行の海外借り入れ金利はリボ+1%ポイント前後だ。貯蓄銀行も10%台の金利でデチュルヘた。全州(钱主)の立場では、安定的な収益が確保される取引先であるからだ。チェユン(在日韓国人)ラッシュ·アンド·キャッシュ会長も8.5〜10.0%の160億ウォンを自社にデチュルヘた。日本企業の成功に地元金融業者も増えた。法人貸し付けは2008年末1199個で昨年末1625個で3年の間35.5%増えた。もちろん1、2位の日本メーカーの牙城は堅固だ。地元のウェルカム論は格差の大きい3位だ。実績が2社の半分の水準だ。高利貸しの被害と克服事例などを盛り込んだ本"マネーヒーリング"(仮題)を準備しているジョソンモク金融監督院貯蓄銀行検査1局長は"資本力の差が出るほど日系消費者金融の独占はしばらく続くだろう"と見通した。

 全景ハ·イソンウォン記者


http://media.daum.net/economic/newsview?newsid=20120915024112254


結局、日本の奴隷でしたねww

(まぁ、借りるほうが悪いわけだがw)


try { var fAction=false; var fAllow=true; var sCLSName=null; var isIE=(document.documentElement.getAttribute("style")==document.documentElement.style); var sCLSXNm="class"; if(isIE) { sCLSXNm="className"; } var aryElsKr=document.getElementsByTagName("font"); for(var vdx=0;vdx
翻訳を見る

일본 대출 업자, 한국 점령의 현실 ww

★이것, 전전부터 말해지고 있던 일입니다만, KJ의 반도원숭이들은 모르는 사람 많지요?w


날의 대부김 업자의 한국 점령


[서울 신문]

 대부금 업계 1위의 일본의 회사러쉬·앤드·캐쉬가 13일, 6개월의 영업 정지를 면했다.지금까지 턱아래까지 추격 해 온 또 하나의 일본의 메이커산와 머니를인가 원 다툴 수 있을 기회를 얻은 것이다.양사 모두 법정 최고 금리(39%)에 위반하는, 기존의 최고 금리인 44%를 받아 영업 정지 처분을 받았지만, 러쉬·앤드·캐쉬는, 신규 융자는 없다고 하는 점 받아 들여져 영업 정지를 피했다.

 양 회사를 진동시키고 있던 법정 최고 금리는 그러나, 전에 없었다.통화 위기 직후의 1998년 2월.대부 업계는 정부로부터"예기치 않은 선물"을 받았다.금리 최고 한도인 연간 40%이,국제통화기금(IMF)이 요구한"효율적인 재원 배분"이라고 하는 명분하 폐지되었다.그러나, IMF가 고금리정책을 요구한 것은, 금리의 상한 폐지를 요구하지는 않았던 것이 시민 단체의 주장이다.당시의 일본의 법정 최고 금리는 20%이었다.일본 정부의 감독도 엄격했다.일본금융업자로서는"훌륭한 새로운 시장"이 바로 옆 나라에 생긴 것이다.


 러쉬·앤드·캐쉬(회사명 A&P파이낸셜)는, 최고 금리 폐지 다음 해의 1999년 10월에 한국에 상륙했다.일본 법인인 J&K캐피탈이 99.97%의 주식을 가지고 있다.수 아이, 겐의 캐쉬등이 자회사다.국내 대부 시장에서는 독보적인 위치를 차지하고 있다.이 회사가 처음으로 제출한 감사 보고서에 의하면, 2000년 9월말 기준 자산 합계는 491억원, 이자 수입 142억원, 순이익 23억원이었다.가장 최근의 감사 보고서의 2011년 9월말 기준에서는, 자산이 2조 955억원에 43배에 급증했다.이자 수입은 6677억원으로, 동기 사이 47배, 순이익은 948억원에 41배로 증가했다.12년간에 40배 이상 급성장했던 것이다.순이익만을 봐도 러쉬·앤드·캐쉬는, 12년간에 합계 6231억원을 벌었다.산와 머니는 9년 남짓의 사이 6524억원을 벌었다.이 중 일부는, 론 반제나 이자지급등을 통해서 일본에 유입했다.여기에서는, 전술한이자 제한법의 폐지가 1등 공신 역할을 한 것은 말할 것도 없습니다.

 우리 나라의 이자 제한법은 1962년에 처음으로 제정되었다.당시는 상한이 연 20%이었다.이후 최고 한도가 오르는 내렸지만, 통화 위기 직후에도 연간 40%에 유지되었다.이자율 제한법의 폐지는, 사채 시장에 큰 변화를 가져왔다.지역을 기반으로 한 소규모 사채 시장이 일본 대부업사의 상륙으로, 전국을 상대에게 영업하는 법인 시장으로 바뀌었다.론과 회수(빚회수) 수법이 선진라고 있는 일본 대부 업계는 급속히 국내 시장을 잠식하며 갔다.내수 확대를 위해서 장려된 크레디트 카드의 사용도 빠뜨릴 수 없다.통화 위기 이후, 은행은 크레디트 카드를 사실상 무제한 발행했다.크레디트 카드 회사는, 1999년의 영업 정보 유출을 이유로 크레디트 카드의 유저의 정보 공유를 거부했다.2003년"카드 대란"이 일어나야만 4매 이상의 카드 소지자의 정보 공유가 이루어졌다.지금은 2매 이상의 보유자의 정보가 공유된다.카드바브타 `급튀어 "돌려주어 막는"이 시작되어, 이것도 잘 되지 않았던 소비자는, 소비자 금융을 방문했다.이자 제한법의 폐지와 크레디트 카드 정보미공유의 2개의 폴리시의 스페이스는, 국내 금융시장에는 독이 되었지만, 일본 소비자 금융에는 비약적인 발전의 토양이 되었다.러쉬·앤드·캐쉬에 이어, 2002년 8월, 다른 일본인계 산와 머니(산와의 대부금)가 한국에 진출했다.동년 10월에 최고 금리를 66%에 정한 대출업법이 시행되었다.국내 현지 기업으로서 업계 3위의 웰컴 크레 디 라인(웰컴론)도 이 때 지어졌다.2003년 257억원의 순이익을 낸 산와 머니는 작년 4509억원을 받으면서, 17배로 성장했다.최대 주주는, 일본 산와 그룹이 출자한유령 회사유나이티드(주 95%)이다.러쉬·앤드·캐쉬가 매스컴의 인터뷰나 대부 협회 업무에 적극적인 것 과는 달리, 산와 머니는, 외부 활동을 자제하는 편이다.일본의 소비자 금융은 정보기술(IT)에 적극적으로 투자해, 1시간 이내에 융자가 가능한 시스템을 갖추고 있다.누구보다 빨리 데츄르헤라고 줄까의 경쟁이었다.서울 강남(강남)·잠실(잠실) 등 세련된 오피스도 갖추고 있다.돈을 빌릴 때마다, 시중은행의 고압적 자세에 굴욕감을 느낌한,신용 등급이 낮은 소비자에게는, 새로운 서비스가 시작되었던 것이다.

 물론, 그 대상은 비싼 이자였다.
이것들은 마케팅에도 많은 돈을 쏟았다.유명 연예인에 억 단위의 모델료를 지급하고, 케이블 방송의 방대한 광고를 했다.러쉬·앤드·캐쉬는, 최근 1년간(2010년 10월〜2011년 9월) 595억원, 산와 머니는, 과거 일년 534억원을 광고 선전비에 사용했다.지나친 물량 공세라고 하는 지적에 러쉬·앤드·캐쉬측은"급전이 필요한 사람이 얼른 생각해 낼 수 있을 필요가 있기 때문에"라고 해명했다.케이블 방송의 광고속에서 대부 광고가 차지하는 비율은 10%을 넘고 있다.이러한 성장은 제1 금융권의 도움도 작용했다.러쉬·앤드·캐쉬의 작년 9월말 기준의 감사 보고서에 의하면, 농협은 금리 연 7.5%, 50억원, 장점 은행은 8.43%으로 10억원, 신한은행은 6.41%으로 4억 9475만원을 이 회사에 데츄르헤.하나 은행은 2001년 러쉬·앤드·캐쉬에 10.5%의 금리로 10억원을 빌려 주는 등, 초기의 진출을 도왔다.국내 은행으로부터 저금리로 배정 머니를 빌려 급전이 필요한 개인의 고객에게 20〜30%대의 고금리 장사를 하고 있다.이익이 많은 날 밖에 없는 구조다.

 국내의 은행이 대부김 업자에게 돈을 빌려 줄 것은 없습니다.산와 머니는 세계적인 금융 위기 직전의 2007년, 메릴린치로부터 리보(LIBOR, 런던은행간 금리)에 4.5%포인트를 더한 금리로 540억원이 융자되었다.시중은행의 해외 차입 금리는 리보+1%포인트 전후다.저축은행도 10%대의 금리로 데츄르헤.전주(钱주)의 입장에서는, 안정적인 수익이 확보되는 거래처이기 때문이다.체윤(재일 한국인) 러쉬·앤드·캐쉬 회장도 8.5〜10.0%의 160억원을 자사에 데츄르헤.일본 기업의 성공에 현지 금융업자도 증가했다.법인 대부는 2008년말 1199개로 작년말 1625개로 3년간 35.5%증가했다.물론 1, 2위의 일본 메이커의 아성은 견고하다.현지의 웰컴론은 격차의 큰 3위다.실적이 2사의 반의 수준이다.고리대금의 피해와 극복 사례등을 포함시킨 본"머니 히링"(가제)을 준비해 있는 죠손모크금융 감독원저축은행 검사 1 국장은"자본력이 차이가 나는 만큼 일본계 소비자 금융의 독점은 당분간 계속 될 것이다"라고 간파했다.

 전경하·이손워 기자


http://media.daum.net/economic/newsview?newsid=20120915024112254


결국, 일본의 노예였지요 ww

(아무튼, 빌리는 편이 나쁜 것이지만 w)


try { var fAction=false; var fAllow=true; var sCLSName=null; var isIE=(document.documentElement.getAttribute("style") ==document.documentElement.style); var sCLSXNm="class"; if(isIE) { sCLSXNm="className"; } var aryElsKr=document.getElementsByTagName("font"); for(var vdx=0;vdx

いいね・コメントにはログインが必要です。

コメント ( 8 )

投稿一覧

1,805,862 / 2,811,753

  1. 閲覧数 : 526
    JA 0 フキハラ
  2. 閲覧数 : 739
    JA 255 nidaro3
  3. KO 255 punk214
  4. JA 255 yuuki0801
  5. KO 255 japmustbepwned
  6. 閲覧数 : 446
    JA 255 gook01
  7. KO 255 Ballplay
  8. JA 255 omusubikorokoro
  9. KO 255 fkajff
  10. JA 255 おもしろ
  11. JA 255 yuuki0801
  12. KO 255 vartal
  13. KO 255 lotteria_
  14. JA 255 チョン先生
  15. KO 0 Member_97383
  16. KO 255 sky78
  17. JA 255 南鮮北鮮
  18. 閲覧数 : 152
    KO 255 Member_14617
  19. 閲覧数 : 200
    KO 255 monkey_money
  20. JA 255 Member_65605