メインへ

KJCLUB 日韓文化交流へようこそ。

自分で「バブルを崩壊」

閲覧数 : 464
JA 255 千鳥足103 494,598 / 2,811,753

資産流出を止めたい韓国、仕方なく自分で「バブルを崩壊」・・年内の追加利上げを示唆・・

2021年08月27日 06:30 経済一般 fashion_susoage_pinuchi
超低金利時代にピリオド・・1,800兆ウォンの家計負債を狙い、利上げに踏み切った韓国銀行
2021.08.26 午後 10:01

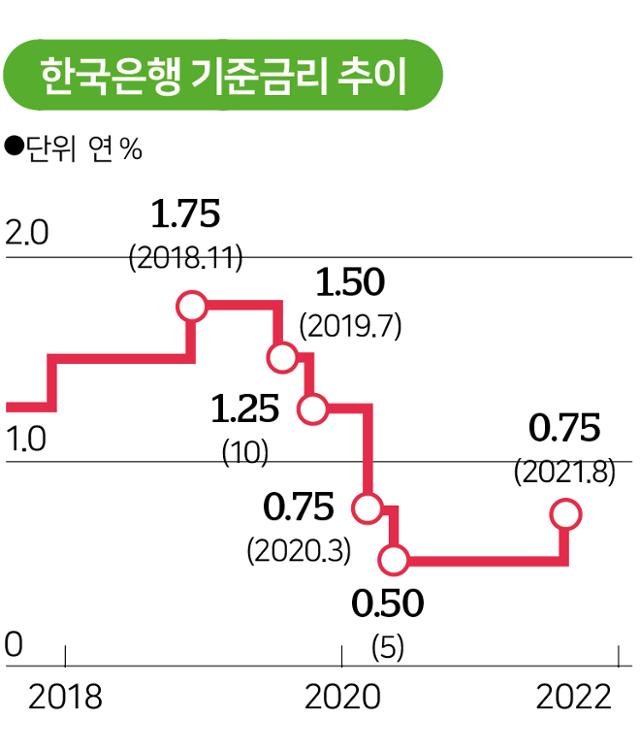
韓国銀行がコロナ19の衝撃に対応するため、過去最低レベル(年0.5%)まで引き下げた基準金利を電撃的に0.25%引き上げ、1年3ヵ月間維持されてきた超低金利時代も事実上幕を下ろすことになった。
0000626100_002_20210827061048959

通貨当局が急増する家計負債の増加傾向を抑え、過熱した資産市場を安定させるために利上げのメスを最終的に入れ、これまで低金利の恩恵を享受してきた経済主体の負担も増えることになった。 特に韓国銀行は追加の金利引き上げも強く示唆しており、低金利時代が急増した「ヨンティー族」(魂でかき集めた融資)と 「ビットゥ族」(負債して投資)は、今後耐え難い利子の負担の圧迫に追い込まれる可能性が高くなった。

1年3ヵ月ぶり値上げ・・金利は依然として低レベル

韓国銀行は26日、金融通貨委員会を開き、基準金利を従来の年0.5%から0.75%へと0.25%引き上げた。 昨年5月にコロナ19事態による経済への衝撃が増大しているという判断から、同年3月に0.75%まで引き下げた基準金利を2ヵ月で過去最低へと引き下げてから、1年3ヵ月ぶりの引き上げだ。

韓国銀行は、コロナ19第4波の大流行の中でも、追加的な景気刺激よりは金融安定を選ぶことが重要だと見ている。 輸出と投資を中心に国内景気の流れが悪くない上、物価上昇率も韓国銀行の目標値(2%)を上回る2%台半ばを記録し、韓国経済が0.25%レベルの金利引き上げには耐えることもでき、また耐えなければならないと判断したのだ。

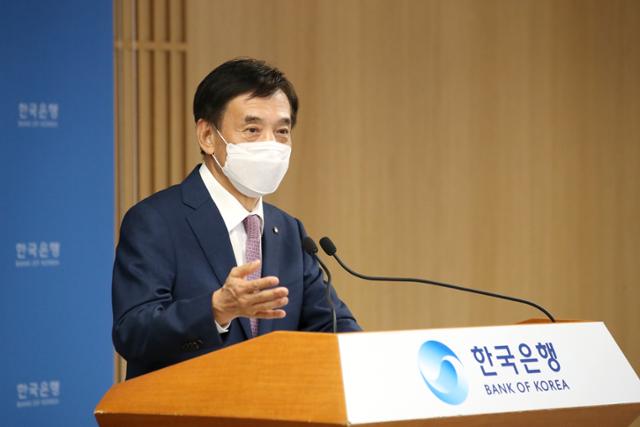
韓国銀行の李柱烈(イ・ジュヨル)総裁は同日、基準金利の引き上げ直後に行われた説明会で、「現在の景気状況と物価上昇率を勘案すれば、今の通貨金融状況も緩和的レベルに留まっている」とし、「実質金利レベルも依然として大幅なマイナスの状況であることを考慮すれば、今回の金利引き上げは実体経済を制約するレベルではない」と述べた。
0000626100_001_20210827061048932

1,800兆ウォンの家計負債にメスを入れた韓国銀行

実際、韓国銀行が基準金利の引き上げに踏み切った決定的な理由は、過去最大レベルまで膨らんだ家計負債と繋がっている。 韓国銀行は超低金利が続く場合、経済主体の過度な借り入れ(負債)による収益追求行為が危険水位に達し、これは資産価格の暴騰に繋がり、金融不均衡が深刻化しかねないという警告を何度もしてきた。

実際、金融当局の融資抑制にも関わらず、家計信用(負債)残高は1,806兆ウォン(6月末現在)(=約169兆円。1ウォン0.094円換算)に上る。 1年間で170兆ウォン近く増えたもので、不動産価格の急騰の流れに乗って今年上半期だけで約78兆ウォン(=約7兆3,300億円)も急増した。 このような金融不均衡を解消するには、少なからぬ時間とコストが掛かるだけに、より遅くない時期に金利引き上げという手段を取り出したというのが韓国銀行の説明だ。

李総裁は「低金利が相当期間続くという期待がある限り、当局の(融資規制などの)マクロ健全性政策の効果は制限されるしかない」とし、「基準金利を引き上げれば、自然に経済主体の借り入れコストが高くなり、資産投資の需要を制約することになり、民間の信用増加を緩和するには一定部分にプラスになることができる」と述べた。

年内の追加引き上げの可能性も…ヨンティーの負担が急増

しかし、1,800兆ウォン以上の負債を抱えた家計とコロナの影響に苦しむ企業などを中心に、利息負担の圧迫が直ちに強まる見通しだ。 既に、市中貸出金利は基準金利の引き上げを予想して反映し、上昇傾向が続いている。

ここに韓国銀行は現在の0.75%でも依然として緩和的レベルであるだけに、時差を置いて追加の金利引き上げに踏み切る可能性を示唆した状態だ。 市場でも韓国銀行の金利正常化の意志が強いだけに、年内に1度は金利の追加引き上げを占う声が高い。

李総裁は「急がないが、遅らせもしないというコンセンサスが金融通貨委員会員の間にある」とし、「追加の引き上げは、コロナの状況、米国の金融政策の方向、金融不均衡の状況などをみて悩む問題」と述べた。基準金利を決定する金融通貨委員会会議は、今年10月と11月の2回残っている。

ヨンティーとビットゥに走った借り手を中心に、追加の金利引き上げによる負担を懸念する声が出ている。 昨年から低金利を活用して、所得レベルが比較的低い20~30歳代の負債が大幅に増えたこともも懸念すべき点だ。 韓国銀行によると、金利が1%上がれば利子の負担は12兆ウォン(=約1兆1,200億円)近く増える。

ソウル大学経済学部のイ・インホ教授は「金利が0.25%上がっても、家計の財政には直ちに大きな負担に繋がらない可能性が高いが、問題は追加の引き上げが続く場合、負担が急激に増えること」と言いながら、「強まる融資返済の圧迫が、今後の資産市場価格の急落に繋がりかねないという状況も懸念される部分」と述べた。
翻訳を見る

스스로 「버블을 붕괴」

자산 유출을 멈추고 싶은 한국, 어쩔 수 없이 스스로 「버블을 붕괴」··연내의 추가 금리인상을 시사··

2021년 08월 27일 06:30 경제 일반 fashion_susoage_pinuchi

초저금리 시대에 피리어드··1,800조원의 가계 부채를 노려, 금리인상을 단행한 한국은행
2021.08.26 오후 10:01

한국은행이 코로나 19의 충격에 대응하기 위해(때문에), 과거 최저 레벨( 연 0.5%)까지 인하한 기준 금리를 전격적으로 0.25%끌어올려 1년 3개월간 유지되어 온 초저금리 시대도 사실상막을 내리게 되었다.

0000626100_002_20210827061048959

통화 당국이 급증하는 가계 부채의 증가 경향을 억제해 과열한 자산 시장을 안정시키기 위해서 금리인상의 메스를 최종적으로 들어갈 수 있어 지금까지 저금리의 혜택을 향수해 온 경제 주체의 부담도 증가하게 되었다. 특히 한국은행은 추가의 금리 인상도 강하게 시사하고 있어, 저금리 시대가 급증한 「욘티족」(영혼으로 써 모은 융자)과 「빗트족」(부채 해 투자)은, 향후 참기 어려운 이자의 부담의 압박에 몰릴 가능성이 높아졌다.

1년 3개월만 가격 인상··금리는 여전히 저레벨

한국은행은 26일, 금융통화운영위원회를 열어, 기준 금리를 종래의 연 0.5%로부터 0.75%로 0.25%끌어올렸다. 작년 5월에 코로나 19 사태에 의한 경제에의 충격이 증대하고 있다고 하는 판단으로부터, 동년 3월에 0.75%까지 인하한 기준 금리를 2개월에 과거 최저로 인하하고 나서, 1년 3개월만의 인상이다.

한국은행은, 코로나 19 제 4파의 대유행 중(안)에서도, 추가적인 경기 자극보다는 금융 안정을 선택하는 것이 중요하다고 보고 있다. 수출과 투자를 중심으로 국내 경기의 흐름이 나쁘지 않은 위, 물가 상승률도 한국은행의 목표치(2%)를 웃도는2%대 반을 기록해, 한국 경제가 0.25%레벨의 금리 인상에는 참을 수도 있어 또 참지 않으면 안 된다고 판단했던 것이다.

한국은행의 리주 츠요시(이·쥬욜) 총재는 같은 날, 기준 금리의 인상 직후에 행해진 설명회에서, 「현재의 경기 상황과 물가 상승률을 감안하면, 지금의 통화 금융 상황도 완화적 레벨에 머물고 있다」라고 해, 「실질금리 레벨도 여전히 대폭적인 마이너스의 상황인 것을 고려하면, 이번 금리 인상은 실체 경제를 제약하는 레벨은 아니다」라고 말했다.

0000626100_001_20210827061048932

1,800조원의 가계 부채에 메스를 가한 한국은행

실제, 한국은행이 기준 금리의 인상해를 단행한 결정적인 이유는, 과거 최대 레벨까지 부풀어 오른 가계 부채와 연결되고 있다. 한국은행은 초저금리가 계속 되는 경우, 경제 주체의 과도한 차입해(부채)에 의한 수익 추구 행위가 위험 수위에 이르러, 이것은 자산 가격의 폭등에 연결되어, 금융 불균형이 심각화할 수도 있다고 말하는 경고를 몇번이나 해 왔다.

실제, 금융 당국의 융자 억제에도 불구하고, 가계 신용(부채) 잔고는 1,806조원(6월말 현재)(= 약 169조엔.1원 0.094엔 환산)에 오른다. 1년간에 170조원 가깝게 증가한 것으로, 부동산 가격의 급등의 흐름을 타 금년 상반기에만 약 78조원(= 약 7조 3,300억엔)도 급증했다. 이러한 금융 불균형을 해소하려면 , 적지않은 시간으로 코스트가 걸리는 만큼, 보다 늦지 않은 시기에 금리 인상이라고 하는 수단을 취하기 시작했다는 것이 한국은행의 설명이다.

이 총재는 「저금리가 상당 기간 계속 된다고 하는 기대가 있다 한정해, 당국의(융자규제등의) 매크로 건전성 정책의 효과는 제한될 수 밖에 없다」라고 해, 「기준 금리를 인상하면, 자연스럽게 경제 주체의 차입 코스트가 비싸져, 자산 투자의 수요를 제약하게 되어, 민간의 신용 증가를 완화하려면 일정 부분에 플러스가 될 수 있다」라고 말했다.

연내의 추가 인상의 가능성도…욘티의 부담이 급증

그러나, 1,800조원 이상의 부채를 안은 가계와 코로나의 영향에 괴로워하는 기업등을 중심으로, 이자 부담의 압박이 즉시 강해질 전망이다. 이미, 시중 대출 금리는 기준 금리의 인상을 예상해 반영해, 상승 경향이 계속 되고 있다.

여기에 한국은행은 현재의 0.75%에서도 여전히 완화적 레벨인 만큼, 시차를 두어 추가의 금리 인상해를 단행할 가능성을 시사한 상태다. 시장에서도 한국은행의 금리 정상화의 의지가 강한 만큼, 연내에 1도는 금리의 추가 인상을 점치는 소리가 높다.

이 총재는 「서두르지 않지만, 늦추어도 하지 않는다고 하는 의견 일치가 금융통화운영위원회원의 사이에 있다」라고 해, 「추가의 인상은, 코로나의 상황, 미국의 금융정책의 방향, 금융 불균형의 상황등을 보고 고민하는 문제」라고 말했다.기준 금리를 결정하는 금융통화운영위원회 회의는, 금년 10월과 11월의 2회 남아 있다.

욘티와 빗트에 달린 차주를 중심으로, 추가의 금리 인상에 의한 부담을 염려하는 소리가 나와 있다. 작년부터 저금리를 활용하고, 소득 레벨이 비교적 낮은20~30연령층의 부채가 큰폭으로 증가한 것 모모 염려해야 할 점이다. 한국은행에 의하면, 금리가 1%오르면 이자의 부담은 12조원(= 약 1조 1,200억엔) 가까운 시일내에 증가한다.

서울 대학 경제학부의 이·인호 교수는 「금리가 0.25%올라도, 가계의 재정에는 즉시 큰 부담에 연결되지 않을 가능성이 높지만, 문제는 추가의 인상이 계속 되는 경우, 부담이 급격하게 증가하는 것」이라고 하면서, 「강해지는 융자반환의 압박이, 향후의 자산 시장가격의 급락에 연결될지 모른다고 하는 상황도 염려되는 부분」이라고 말했다.

いいね・コメントにはログインが必要です。

コメント ( 0 )

投稿一覧

494,598 / 2,811,753

  1. 閲覧数 : 363
    JA 255 kijinkid
  2. KO 255 JAPJAPJAPJAPJAPS
  3. 閲覧数 : 558
    JA 255 千鳥足103
  4. 閲覧数 : 140
    KO 255 theStray
  5. 閲覧数 : 163
    KO 255 Ca21
  6. JA 255 千鳥足103
  7. 閲覧数 : 134
    KO 255 Ca21
  8. 閲覧数 : 367
    JA 255 犬鍋屋ん
  9. JA 255 JAPAV57
  10. JA 255 千鳥足103
  11. 閲覧数 : 316
    JA 255 千鳥足103
  12. 閲覧数 : 454
    JA 255 uenomuxo
  13. JA 255 JAPAV57
  14. JA 255 JAPAV57
  15. JA 255 あまちょん
  16. 閲覧数 : 162
    KO 255 theStray
  17. 1 閲覧数 : 260
    JA 255 kenford
  18. 1 閲覧数 : 464
    JA 255 千鳥足103
  19. 1 閲覧数 : 614
    JA 255 千鳥足103
  20. 1 閲覧数 : 395
    JA 255 千鳥足103