入力2022.11.04。午前3時04分
イホ記者
13年ぶりにコールオプション放棄事態に衝撃
海外債券市場、国内企業外面懸念
来年満期外貨債35兆で22%増え新規発行困難で高金利可能性
興国生命が5億ドル規模の外貨債券の早期償還を延期し、国内金融市場に再び懸念が高まっている。「レゴランド事態」で、かなり資金が詰まった状況で海外債券市場さえ国内企業に背を向けた場合、財務構造が不安な企業の流動性危機が現実化する可能性も少なくない。
市場では「第2のレゴランド」、「第2の興国生命」が出る可能性を懸念する雰囲気だ。
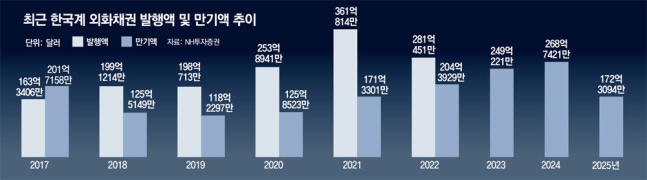
3日、NH投資証券によれば来年満期が到来する韓国系外貨債券規模は約249億221万ドル(約35兆3487億ウォン)で、今年(204億3929万ドル)より21.8%多い。
年度別の外貨債券満期規模は2018~2021年は100億ドル台にとどまったが、今年から増加し始め、2024年には268億7421万ドルに達する予定だ。
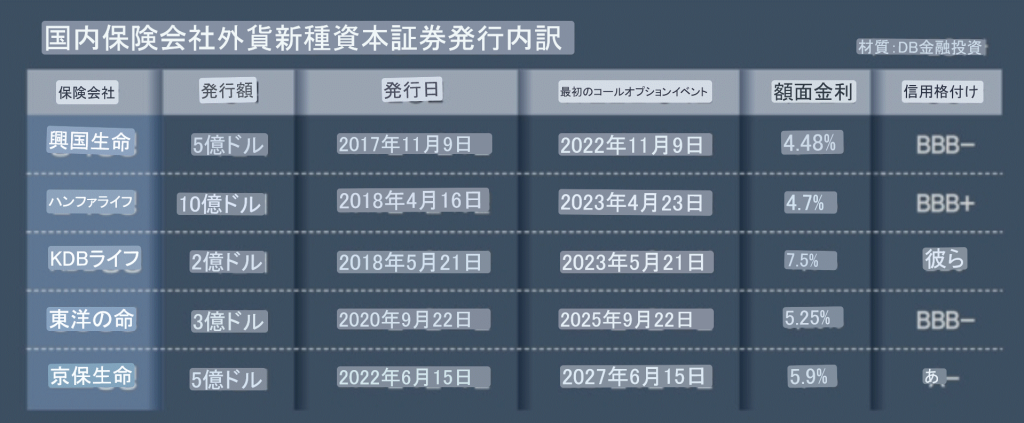
新種資本証券は財務諸表上の資本として認められる長期債券で、主に金融会社が資本拡充のために発行する。発行企業が5年以内に早期償還することが慣例のようになっている。興国生命は最近これを放棄すると発表し、市場に衝撃を与えた。
興国生命が早期償還権(コールオプション)行使を放棄した新種資本証券の返済日程も近づいている。ハンファ生命とKDB生命は来年4月と5月にそれぞれ10億ドル、2億ドル規模の新種資本証券の早期償還日を迎えることになる。東洋生命と京保生命もそれぞれ3億ドル、5億ドルの新種資本証券を発行した状態だ。
興国生命はもちろん、国内金融会社と企業の財政状態に対する不信が大きくなり、彼らの新規債券発行に打撃となった。市場では今回の興国生命コールオプション未行使をはじめ、他の金融会社でも同様の状況が起きる可能性を懸念している。
DB生命も13日に予定された300億ウォン規模の新種資本証券(国内発行)のコールオプション行事日を来年5月に変更した。これに金融当局は「投資家と事前協議を通じて行事日を延期しただけで未履行ではなく債券市場に影響がない」と解明したが不安感は大きくなっている。
ユ・スンウDB金融投資研究員は「最近レゴランド事態で国内社債市場に対する不安感が高まった状況で、興国生命コールオプション未行使の衝撃は他の時期に比べてその余波が大きい可能性がある」とし「まず他の保険会社もドル表示新種資本証券の発行に苦労したり、より高い金利を提供する可能性が高まった」と見通した。
チェ・ソンジョンNH投資証券研究員も「コールオプション行使日を事実上の満期日と認識した投資家の信頼が低くなる可能性がある」とし「2009年以降、国内金融機関はすべて最初のコールオプション行使日に該当証券を早期返済してきたため今後の投資需要が萎縮するものと見込まれる」と評価した。
グローバル金融危機直後の2009年、韓国銀行が後順位債に対するコールオプションを行使せずに国内企業がしばらく債券発行に困難を経験したことがある。
レゴランドと興国生命で触発された資金市場梗塞が「カントリーリスク」(国家信用リスク)を育てることができるという懸念も出ている。
韓国政府が発行する外国為替平衡基金債券5年物のクレジットブドスワフ(CDS)プレミアムは先月末0.700%ポイントで5年前の2017年11月以降最も高かった。CDSは国家や企業が不渡りをした時を備えたデリバティブで、国家経済リスクが大きくなるとプレミアムも上昇する。
国内企業の外貨債券信用スプレッド(米国債対比加算金利)も年初の1.45%から先月末1.92%まで上がった状況だ。信用スプレッドが上がればそれだけ高い金利で外貨債券を発行するという意味で企業の資金調達費用が上がる。
証券価格では最近、習近平中国国家主席の3連任で、かなり「アジアリスク」が浮上した状況で、韓国企業の資金難が海外投資家の懸念をさらに高めるという分析も出ている。
(注)例のように推敲が十分ではないので、適宜整理し直しています。