
본문으로 건너뛰기

KJCLUB 한일 문화교류에 오신 것을 환영합니다.

‘대부업 평정’ 日자본, 저축은행도 삼키나

조회수 : 158
KO 255 bojagi 1,582,804 / 2,811,753
세계일보| 기사입력 2013-09-22 19:26 기사원문 금융위, 인수 허용… 시장 장악 우려

국내 금융지주사 등 여력 없어… 자기자본 등 만족 때 허용키로

자금력·연체관리 노하우 무기, 업계 1위 러시앤캐시 등 관심

대부업체 ‘무혈입성’ 비판 일어
러시앤캐시 등 대형 대부업체의 저축은행 인수가 허용된다. 침체된 저축은행업계의 구조조정과 새로운 성장모델 개발을 위한 선택이라지만 풍부한 저금리 자금을 무기로 국내 상륙 수년 만에 대부업계를 평정한 일본계 자본이 저축은행마저 장악할 것이라는 우려도 나오고 있다.

금융위원회는 22일 대형 대부업체의 저축은행 인수를 엄격한 기준하에서 허용키로 결정했다고 밝혔다. 이는 국내 금융시장에서 부동산 프로젝트 대출 부실사태 등으로 매각대상이 된 저축은행이 여럿 있지만 기존 금융지주·증권사 등이 이를 인수할 여력이 없기 때문이다.

금융당국은 그러나 엄격한 인수 승인 및 운영·내부통제 기준을 마련해 대부업계의 고금리 대출, 불법채권 추심 등 부정적인 이미지와 영업 방식이 저축은행 쪽으로 전이되는 것을 막을 방침이다.
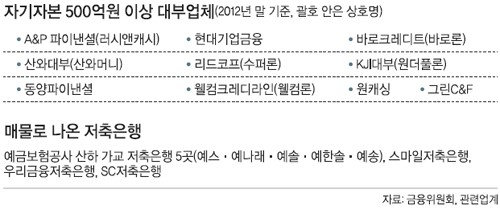
우선 저축은행 인수에 나설 수 있는 자격을 자기자본 500억∼1000억원 이상(향후 확정)인 대부업체에만 부여할 계획이다. 또 대부업계 평균 가계신용 대출 금리는 38.1%인데 저축은행은 신용등급별 합리적인 신용대출 금리체계를 마련해 연 20%대의 이자율을 유지하도록 했다. 저축은행이 대부업체 금고로 악용되는 것을 막기 위해서는 저축은행의 대부업체 대출을 막고 저축은행 고객을 대부업체로 알선하는 행위도 금지한다. 점진적으로는 저축은행 인수 대부업체의 신규 영업을 최소화하고 대부 잔액을 축소하도록 유도할 방침이다.

금융당국은 아울러 지난해 말 기준 1만895개에 달하는 대부업체에 대대적인 구조조정을 단행하기로 했다.

우선 기존 대부업을 대부업, 대부중개업, 매입채권추심업으로 구분, 대부업에 자본금 법인 1억원, 개인 5000만원 이상으로 자격요건을 도입했다. 이 기준을 충족하는 대부업체는 전체의 15.7%인 1706개다. 소비자 피해 우려가 큰 채권추심업에 대해선 법인으로 자격을 한정하고 5억원을 자본금 요건으로 정했다. 과장광고, 불법 수수료 수취 등의 우려가 있는 대부중개업은 자본금 대신 개인 1000만원, 법인 3000만원 이상의 보증금 제도를 도입한다.

금융위는 이 같은 새 대부업 요건을 신규업체에는 바로 적용하고 기존 업체는 2년간 유예기간을 줄 방침이다. 또 각 기초단치단체에서 관리해온 대부업 중에서 채권추심업체와 2개 이상 시·도에서 영업하는 대부업체, 대부중개업체는 금융위에서 직접 관리·감독하게 된다.

대부업체의 저축은행 인수 허용은 이미 대부시장에서 1, 2위 자리를 석권한 일본계 금융에 새로운 날개를 달아주게 될 전망이다. 풍부한 자금과 심사·연체율 관리 노하우를 갖고 있는 국내 진출 일본 금융사는 국내 저축은행 인수에 높은 관심을 보여왔다.

이미 오릭스, J트러스트, SBI 등 일부 금융사는 푸른2저축은행(현 오릭스저축은행), 미래저축은행(친애저축은행), 현대스위스저축은행(SBI)을 인수한 상태다. 이미 여러 차례 저축은행 인수를 시도한 국내 대부업 1위 러시앤캐시도 적극적으로 인수전에 뛰어들 전망이다.

일본계 자금이 대부업에 이어 저축은행에도 진출, 국내 서민금융의 주류를 차지하는 것에 대한 우려도 크다.

특히 2011년 12조6000억원, 2012년 12조3000억원의 공적자금이 투입돼 부실상태에서 회생한 저축은행업계에 대부업체가 ‘무혈입성’하는 것은 부적절하다는 비판도 많다.

번역문보기

‘貸し付け業平定’ 日資本, 貯蓄銀行ものむが

世界日報| 記事入力 2013-09-22 19:26 記事原文 グムユングウィ, 引受許容… 市場掌握憂慮

国内金融持株社など余力なくて… 自己資本など満足の時許容することに

資金力・延滞管理ノーハウ武器, 業界 1位ロシエンケシなど関心

貸し付け業社 ‘無血入城’ 批判日本語
ロシエンケシなど大型貸し付け業社の貯蓄銀行引受が許容される. 沈んだ貯金銀行業界の構造調整と新しい成長モデル開発のための選択だっても豊かな低金利資金を武器で国内上陸数年ぶりに貸し付け業界を平定した日系資本が貯蓄銀行さえ掌握するはずだという抜いても出ている.

金融委員会は 22日大型貸し付け業社の貯蓄銀行引受を厳格なギズンハで許容することに決めたと明らかにした. これは国内金融市場で不動産プロジェクト貸し出し不実事態などで売却対象になった貯蓄銀行が多くの人あるが既存金融地主・証券会社などがこれを引き受ける余力がないからだ.

金融政府はしかし厳格な引受承認及び運営・内部統制基準を用意して貸し付け業界の高金利貸し出し, 不法債券推尋など否定的なイメージと営業方式が貯蓄銀行の方に転移されることを阻む方針だ.

align=centerまず貯蓄銀行引受に出ることができる資格を自己資本 500億〜1000億ウォン以上(今後の確定)である貸し付け業社にだけ付与する計画だ. また貸し付け業界平均家計信用貸し出し金利は 38.1%のに貯蓄銀行は信用等級別合理的な信用貸し出し金利体系を用意して年間 20%台の利率を維持するようにした. 貯蓄銀行が貸し付け業社金庫に悪用されることを阻むためには貯蓄銀行の貸し付け業社貸し出しを阻んで貯蓄銀行顧客を貸し付け業社で斡旋する行為も禁止する. 漸進的には貯蓄銀行引受貸し付け業社の新規営業を最小化して貸し付け残額を縮小するように誘導する方針だ.

金融政府は同時に昨年末基準 1万895個に達する貸し付け業社に大大的な構造調整を断行する事にした.

まず既存貸し付け業を貸し付け業, 貸し付け仲介業, 買入債券推尋業で仕分け, 貸し付け業に資本金法人 1億ウォン, 個人 5000万ウォン以上に資格要件を取り入れた. この基準を満たす貸し付け業社は全体の 15.7%である 1706個だ. 消費者被害憂慮が大きい債券推尋業に対しては法人で資格を限定して 5億ウォンを資本金要件で決めた. 誇大広告, 不法手数料受取などの憂慮がある貸し付け仲介業は資本金デシン個人 1000万ウォン, 法人 3000万ウォン以上の保証金制度を取り入れる.

グムユングウィはこのような新しい貸し付け業要件を新規業社にはすぐ適用と既存業社は 2年間猶予期間を与える方針だ. また各ギチォダンチダンチェから管理して来た貸し付け業の中で債券推尋業社と 2個以上市・道で営業する貸し付け業社, 貸し付け仲介業社は金融上で直接管理・監督するようになる.

貸し付け業社の貯蓄銀行引受許容はもう貸し付け市場で 1, 2位席を席巻した日系金融に新しい羽をつけてくれるようになる見込みだ. 豊かな資金と審査・延滞率管理ノーハウを持っている国内進出日本金融社は国内貯蓄銀行引受に高い関心を見せて来た.

もうオリックス, Jトラスト, SBI など一部金融社は青い2貯蓄銀行(現オリックス貯蓄銀行), 未来貯金銀行(親愛貯金銀行), 現代スイス貯蓄銀行(SBI)を引き受けた状態だ. もう何回も貯蓄銀行引受を試みた国内貸し付け業 1位ロシエンケシも積極的に引受前に跳びこむ見込みだ.

日系資金が貸し付け業に引き続き貯蓄銀行にも進出, 国内庶民金融の主類を占めることに対する憂慮も大きい.

特に 2011年 12兆6000億ウォン, 2012年 12兆3000億ウォンの公的資金が投入されて不実状態で回生した貯金銀行業界に貸し付け業社が ‘無血入城’することは不適切だという批判も多い.

좋아요·댓글을 남기려면 로그인해 주세요.

댓글 ( 3 )

게시물 목록

1,582,804 / 2,811,753

  1. 조회수 : 181
    JA 255 JAPAV3
  2. KO 0 Member_65589
  3. JA 0 zainichisan
  4. KO 255 bojagi
  5. JA 10 keraman
  6. JA 255 gabachook
  7. 조회수 : 273
    KO 255 maehwa
  8. JA 0 zainichisan
  9. JA 170 20008
  10. KO 255 maehwa
  11. KO 255 nikkankyoueiken
  12. 조회수 : 733
    JA 255 蒼影
  13. 조회수 : 581
    JA 255 tanitsu
  14. KO 255 yoshiki01
  15. 조회수 : 365
    JA 255 HARUKI
  16. 조회수 : 475
    JA 255 ねふ子
  17. JA 170 20008
  18. JA 255 ΩWeapon
  19. JA 255 koajisai