
본문으로 건너뛰기

KJCLUB 한일 문화교류에 오신 것을 환영합니다.

충격!2020년 이전에 일본은 붕괴한다.

조회수 : 125
KO 0 Member_94979 2,811,753

어차피 왜구는 너무 길어서 다 읽지 않겠지만..

왜구 너네들 붕괴한다고 그러네...

--------------------------


일본 정부는 빚으로 재정 파탄해, 국채 1069조엔

2015년 국채 디폴트, 은행 전멸을 예상합니다.

2011년, 헤세이 대공황!

대공황 생활 26일째--대공황이 닥쳤을 때, 서민이 어떻게 살아남을수 있는지를


2CH을 통해 일본 붕괴 시나리오를 읽게 됐는데

예전 아사히 신문의 예상 시나리오보다 훨씬 구체적이어서 올립니다. 맨아래에. 


일본의 대외채권등을 얘기하시는 분이 계시던데

일본의 대외순자산은 3조달러 정도입니다. 30조 달러정도 된다면 아무 문제도 없겠지만...

게다가 재정투융자, 정부산하 특수법인의 채무등 숨겨진 부채가 대외순자산을 훨씬 초과한다는...

====================


1. 예산은 1조달러인데 세수는 5천억달러밖에 안되기 때문에

매년 5천억 달러의 국채를 발행해서 유지되는것이 현재의 일본.

2. 일본 국채를 사는 것은 일본금융기관들 (국민들의 금융자산 15조 달러를 가지고.)

3. 현재 국가부채는 10조달러.

매년 5천억 달러씩 늘어나면 2020년에 15조달러.

즉 산술적으로 2020년이면 일본 국민들의 금융자산 15조달러는 바닥나고

더 이상 국채를 사줄수 없음.

파탄은 그 이전에.

더 이상 국채가 팔리지않으면 어떤 일이 발생하는 걸까...

1. 더 이상 구매자가 없는 일본 국채 가격 폭락--->국채를 보유한 일본 금융기관들의 대규모 손실. 붕괴.

2. 금융기관들의 국채 매각으로 인해 금리상승 (현재의 제로금리에서 4-5%로).

3. 주식, 채권, 엔화가 함께 폭락하는 트리플 약세.

수입물가 상승으로 인한 인플레 발생. 사재기 현상.

4. 금리상승으로 일본판 서브프라임 모기지 사태 발생.

5. 최후의 조치로 일본은행(BOJ)이 국채 인수----->하이퍼 인플레이션 발생---->예금의 가치, 국채의 가치가 폭락한다는 것을 의미하는 것으로 국민재산의 몰수와 동일. 일본 국민들, 특히 서민들은 한마디로 파탄.

==========================


조금더 자세히...


1. 예산은 1조달러인데 세수는 5천억달러밖에 안되기 때문에

매년 5천억 달러의 국채를 발행해서 유지되는것이 현재의 일본.

(연봉 5천만원인 사람이 매년 1억원씩 쓰고 사는 셈. 물론 빚으로...)

예산중 2천억 달러는 국채 원금과 이자 갚는 비용.

리더쉽 부재의 일본 정치권이 국민 반발을 무릅쓰고 실행할수 있을지는 모르겠지만

소비세를 현재 5%에서 10%로 인상해도 년간 확보할수 있는 돈은 1천억 달러 정도뿐.

40%인 법인세를 35%로 낮춘다고 하니 여기서 생기는 세수 손실 년간 150억 달러정도를 생각하면 소비세를 2배로 인상해도 추가로 확보할수 있는 돈은 더 줄어듬.

2. 금리가 워낙 낮은 일본 국채를 사는 것은

일본금융기관들 (국민들의 금융자산 15조 달러를 가지고.)

일본금융기관들이 국채를 매입하는 이유는 장·단기 금리 차이 때문.

일본 국채이자(1.25%)도 우리가 생각할 때 너무 낮지만

제로 수준인 단기정책금리를 생각하면 수익을 낼수 있으므로.

3. 현재 국가부채는 10조달러 (GDP 200%-총옥쇄를 외치며 총력전을 벌이던 2차대전때의 비율과 같음. 그당시 이판사판 일본은 전쟁비용을 마련하기 위해 국채를 말그대로 미친듯이 찍었음.)

매년 5천억 달러씩 늘어나면 2020년에 15조달러 (GDP 대비 300%),

즉 산술적으로 2020년이면 일본 국민들의 금융자산 15조달러는 바닥나고

더 이상 국채를 사줄수 없음.

파탄은 그 이전에.

일본 재무성은 앞으로도 연평균 50조엔이 넘는 세수 부족 현상이 발생할 것으로 예상.

일본이 국채를 추가발행할 수 있는 한도는 596조엔 정도로 추정.

2009년 채권발행액을 기준으로 향후 10년 정도면 소진.
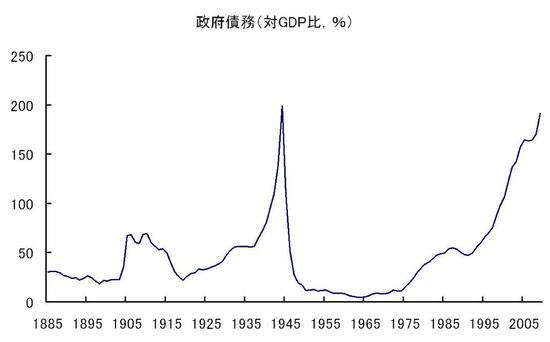
더 이상 국채가 팔리지않으면 어떤일이 발생하는 걸까...

1. 더 이상 구매자가 없는 일본 국채 가격 폭락--->국채를 보유한 일본 금융기관들의 대규모 손실. 붕괴.

2. 금융기관들의 국채 매각으로 인해 금리상승 (현재의 제로금리에서 4-5%로).

2006년 경제산업성의 내부시뮬레이션 결과에 따르면 금리 4%.

3. 주식, 채권, 엔화가 함께 폭락하는 트리플 약세.

엔화는 현재 1달러에 82엔에서 200엔대로...그 이상 갈수도...

수입물가 상승으로 인한 인플레 발생. 사재기 현상.

이런 사태를 예상하고 외화자산을 보유했던 사람들은 새로운 부유층으로 등장.

자산을 다른 국가에 보관하려는 사람이 많아져 예금 인출 사태 발생.

예금 인출 봉쇄 조치가 취해질 것이라는 소문이 나면서 예금인출 사태는 걷잡을수 없게됨.

현재 년간 5천억 달러 수준인 연금지출은 2015년 6천억 달러로 늘어남.

국채발행이 안되면 지급못해.

일본 국민들은 수입의 대부분을 세금과 대출금 상환에 쓰게돼 내수 소비는 극적으로 위축되고 이것은 내수 시장이 차지하는 비중이 큰 일본경제에 직격탄. 실업자의 대량 양산과 그로인한 소비위축의 악순환에 빠짐.

엔, 주식, 국채의 트리플 폭락이 계속 되어, 국내 경제는 칠흑 같은 어둠에.

국내에서는 기업이 연달아 도산해, 거리는 실업자로 넘쳐 돌아간다.

연금은 실질 제로가 되어, 사회 인프라도 유지할 수 없는 듯한 참상에 휩쓸리게...

후지마키 노보루.

4. 금리상승으로 일본판 서브프라임 모기지 사태 발생.

(고정금리가 아닌 변동금리로 주택론 대출을 받고 있는 국민들은

현재의 제로금리에서 이자상승은 견딜수 없음.)

6. 최후의 조치로 일본은행(BOJ)이 국채 인수----->하이퍼 인플레이션 발생---->예금의 가치, 국채의 가치가 폭락한다는 것을 의미하는 것으로 국민재산의 몰수와 동일. 일본 국민들, 특히 서민들은 한마디로 파탄.

일본은 자산을 값싸게 해외 자본에 판매.

외국 기업과 투기자본이 몰려와 일본 경제 접수.

===============================================일본 붕괴 시나리오

번역기 돌렸음.

http://www.tachibana-akira.com/2011/01/1800

시뮬레이션 20XX년 일본 「재정 파탄」

투고일: 2011년 1월 27일 작성자: tachibana

Tweet「ZAITEN」2011년 2월호의 특집 「20XX년 일본의 국채 폭락」에 게재된 「시뮬레이션 20XX년 일본 「재정 파탄」」을, 출판사의 허가를 얻어 올립니다. 이것은 원래, 편집부의 요청으로, 동특집의 첫머리에 실리기 위해 익명으로 집필한 것입니다.

* * * * * * * *

금리 상승, 디플레 탈출이 주택융자 파산을 부른다

20XX년 1월10일(금). 오전 6시에 닌교초의 원룸 맨션을 나와, 도보로 마루노우치로 향한다. 출근전에 가까운 스타벅스에 들러, 3800엔의 카페 모카를 마시는 것이 나의 자그마한 사치다. 종이 신문은 없어져 버렸으므로, iPad5를 열어 뉴스를 체크한다.

1면 톱은 변함 없이 신쥬쿠 서쪽 출구로 3만명이 넘는 단카이 세대(1948년을 전후로 태어난) 고령자가 모여, 경찰과 충돌했다. 오사카에서는 공무원의 대규모 파업으로 쓰레기를 회수할 수 없기 때문에, 도우톰보리를 거대한 시궁창 쥐가 돌아다니고 있다. 스포츠 뉴스에서는, 중국의 재벌이 인수한 FC긴자가, 바르셀로나에서 전력외 통고를 받은 메시에 이적 제안을 했던 것이 크게 보도되고 있었다.

3년 정도전, 이렇다할 계기도 없이, 국채 가격이 하락해, 금리가 오르기 시작했다. 처음은 무슨일이 일어나고 있는지, 아무도 몰랐다. 경제학자중에는, 간신히 긴 디플레로부터 탈출할 수 있게됐다며, 이 현상을 낙관적으로 파악하는 사람도 있었다.

그리고, 물가가 오르기 시작했다. 처음은 가솔린과 야채로, 국제적인 석유가격의 상승과 냉해가 원인이라고 알려졌다. 하지만 그것이 아닌 것은, 곧바로 밝혀졌다. 식료품이나 석유 제품 뿐만이 아니라, 온갖 것의 가격이 일제히 비싸졌기 때문이다.

그런데도 아직 사람들은, 비교적 침착했었다. 물가의 상승이 급격하지 않았기 때문에, 경제 평론가들은 뉴스에서, 일본 경제 부활에 필요한 인플레가 일어나고 있는 것이라고 해설했다.

실제, 이 이변은 환영받고 있었다. 예금금리가 5%로 오르고, 「이자 수입으로 생활이 나아졌다」고 기뻐하는 고령자가 와이드쇼로 소개되었다. 달러당 엔이 120엔까지 하락하면서, 도요타나 소니등의 수출 산업이 일제히 최고이익을 경신하게 되었다.

그리고, 주택융자 파산이 시작되었다.

초저금리에 익숙한 사람들은, 대부분이 변동금리의 장기 론으로 주택을 구입하고 있었다. 그것이 지금, 론 금리는 10%까지 올라, 매월의 변제액은 2배가 되었다. 론을 지불할 수 없는 계약자가 속출하면서, 은행은 저당 물건을 닥치는 대로 경매로 매각했다. 금리의 상승으로 대타격을 입은 부동산 시장에 대량의 경매 물건이 쏟아졌기 때문에, 도시지역을 중심으로 부동산가격은 급락했다.

정부는 당초, 주택융자 파산을 막기 위한 특별조치를 강구하려고 시도했다.

번역문보기

衝撃!2020年以前に日本は崩壊する.

どうせ倭寇はとても長くてすべて読まないが..

倭寇あなたたち崩壊すると言うのね...

--------------------------


日本 政府は借金で財政破綻して, 国債 1069兆円

2015年国債デフォルト, 銀行全滅を予想します.

2011年, ヘセイ大恐慌!

大恐慌生活 26日目--大恐慌が近づいた時, 庶民がどんなに生き残ることができるかどうかを


2CHを通じて日本崩壊シナリオを読むようになったが

この前朝日新聞の予想シナリオよりずっと具体的なのであげます. メンアレに. 


日本の対外債券等を話す方がいらっしゃっていたが

日本のデウェスンザサンは 3ゾダルロ位です. 30兆ドル位になったらどんな問題もないが...

それに財政投融資, 政府傘下特殊法人の債務等隠された団扇がデウェスンザサンをずっと超過するという...

====================


1. 予算は 1ゾダルロなのに税収は 5千億ドルしかならないから

毎年 5千億ドルの国債を発行して維持されるのが現在の日本.

2. 日本国債を買うことは日本金融機関 (国民の金融資産 15兆ドルを持って.)

3. 現在国家負債は 10ゾダルロ.

毎年 5千億ドルずつ増えると 2020年に 15ゾダルロ.

すなわち算術的に 2020年なら日本国民の金融資産 15ゾダルロは底が見えて

これ以上国債を買ってくれることができない.

破綻はその以前に.

これ以上国債が売れなければどんな仕事が発生するのか...

1. これ以上購買者がいない日本国債価格暴落--->国債を保有した日本金融機関たちの大規模損失. 崩壊.

2. 金融機関たちの国債売却によって金利上昇 (現在のゼロ金利で 4-5%で).

3. 株式, 債券, 円が一緒に暴落するトリプル弱気.

収入物が上昇によるインフレ発生. 買いつなぎ現象.

4. 金利上昇で日本版サーブプライム某基地事態発生.

5. 最後の措置で日銀(BOJ)が国債引受----->ハイパーインフレーション発生---->預金の価値, 国債の価値が暴落するということを意味することで国民財産の沒収と同一. 日本国民, 特に庶民たちは一言で破綻.

==========================


もうちょっと詳らかに...


1. 予算は 1ゾダルロなのに税収は 5千億ドルしかならないから

毎年 5千億ドルの国債を発行して維持されるのが現在の日本.

(年俸 5千万ウォンである人が毎年 1億ウォンずつ使って暮すわけ. もちろん借金で...)

予算中 2千億ドルは国債元金と利子返す費用.

リーダーシップ不在の日本政治権が国民反発を冒して行うことができるかは分からないが

消費税を現在 5%から 10%で引き上げても年間確保することができるお金は 1千億ドル位だけ.

40%である法人税を 35%で低めると言ったらここで生ずる税収損失年間 150億ドル位を思えば消費税を 2倍で引き上げても追加に確保することができるお金はもっと減る.

2. 金利があんまり低い日本国債を買うことは

日本金融機関 (国民の金融資産 15兆ドルを持って.)

日本金融機関たちが国債を買い入れる理由は章・短期金利差のため.

日本国債と同時に(1.25%)も私たちが思う時あまり低いが

ゼロ水準である短期政策金利を思えば収益を出すことができるので.

3. 現在国家負債は 10ゾダルロ (GDP 200%-総玉れを叫んで総力戦をした 2次大戦時の割合のよう. その当時理判仕版日本は戦争費用を用意するために国債を言葉とおり狂ったように取った.)

毎年 5千億ドルずつ増えると 2020年に 15ゾダルロ (GDP 対比 300%),

すなわち算術的に 2020年なら日本国民の金融資産 15ゾダルロは底が見えて

これ以上国債を買ってくれることができない.

破綻はその以前に.

日本大蔵省は今後とも年平均 50兆円が超える税収不足現象が発生することと予想.

日本が国債を追加発行することができる限度は 596兆円位に推定.

2009年債券発行額を基準で今後の 10年位なら消尽.

これ以上国債が売れなければどんな仕事が発生するのか...

1. これ以上購買者がいない日本国債価格暴落--->国債を保有した日本金融機関たちの大規模損失. 崩壊.

2. 金融機関たちの国債売却によって金利上昇 (現在のゼロ金利で 4-5%で).

2006年経済産業性の内部シミュルレーション結果によれば金利 4%.

3. 株式, 債券, 円が一緒に暴落するトリプル弱気.

円は現在 1ドルに 82円から 200円台に...その以上行くかも...

収入物が上昇によるインフレ発生. 買いつなぎ現象.

こんな事態を予想して外貨資産を保有した人々は新しい富裕層で登場.

資産を他の国家に保管しようとする人が多くなって預金引き出し事態発生.

預金引き出し封鎖措置が取られるはずだといううわさが立ちながら取り付け事態は取り留めることができなくなる.

現在年間 5千億ドル水準である年金支出は 2015年 6千億ドルで増える.

国債発行にならなければ支給出来ない.

日本国民は収入の大部分を税金と貸し金償還にスゲドエ内需消費は劇的に萎縮してこれは内需市場の占める比重が大きい日本経済に直撃弾. 失業者の大量量産とそれによった消費萎縮の悪循環に抜ける.

には, 株式, 国債のトリプル暴落が続いて, 国内経済は漆黒みたいな闇に.

国内では企業が相次いで倒産して, 距離(通り)は失業者にあふれて帰る.

年金は実質ゼロになって, 社会インフラも維持することができないような惨状に荒されるように...

富士Maki登.

4. 金利上昇で日本版サーブプライム某基地事態発生.

(固定金利ではない変動金利で住宅では貸し出しを受けている国民は

現在のゼロ金利で利子上昇はたまらない.)

6. 最後の措置で日銀(BOJ)が国債引受----->ハイパーインフレーション発生---->預金の価値, 国債の価値が暴落するということを意味することで国民財産の沒収と同一. 日本国民, 特に庶民たちは一言で破綻.

日本は資産を安っぽく海外資本に販売.

外国企業と投機資本が群がって来て日本経済受付.

===============================================日本崩壊シナリオ

翻訳機回した.

http://www.tachibana-akira.com/2011/01/1800

シミュレーション 20XX年日本 「財政破綻」

投稿である: 2011年 1月 27日作成者: tachibana

Tweet「ZAITEN」2011年 2月号の特集 「20XX年日本の国債暴落」に載せられた 「シミュレーション 20XX年日本 「財政破綻」」を, 出版社の許可を得てあげます. これは元々, 編集部の要請で, 同特集の書き起こしに積まれるために匿名で筆を執ったのです.

* * * * * * * *

金利上昇, デフレ脱出が住宅融資破産を呼ぶ

20XX年 1月10日(金). 午前 6時にニンギョチォのワンルームマンションを出て, 徒歩で丸ノ内に向ける. 出勤前に近いスタボックスに立ち寄って, 3800円のカフェーモカを飲むのが私のやや小さい贅沢だ. 紙新聞は消えてしまったので, iPad5を開いてニュースをチェックする.

1面トップは変わることなしに新宿西の方出口で 3万名が越えるダンカイ世代(1948年を前後に生まれた) 高年者が集まって, 警察と衝突した. 大阪では公務員の大規模ストライキでごみを回収することができないから, ドウトムボリを巨大なドブ鼠が歩き回っている. スポーツニュースでは, 中国の財閥が引き受けた FC銀座が, バルセロナで全力の外通告を受けたメシエー利敵提案をしたことが大きく報道されていた.

3年鄭道伝, これといったきっかけもなく, 国債価格が下落して, 金利が上がり始めた. 初めは何の事が起こっているのか, 誰も分からなかった. 経済学自重には, 辛うじて長いデフレから脱出することイッゲドエッダであり, この現象を楽観的に把握する人もいた.

そして, 物価が上がり始めた. 初めはガソリンと野菜で, 国際的な石油価格の上昇と冷害が原因だと知られた. しかしそれではないことは, 直ちに明かされた. 食料品や石油製品だけだけではなく, あらゆることの価格が一斉に高くなったからだ.

それなのにまだ人々は, 比較的沈着だった. 物価の上昇が急激ではなかったから, 経済評論家たちはニュースで, 日本経済復活に必要なインフレが起きているのだと解説した.

実際, この変事は歓迎受けていた. 預金金利が 5%で上がって, 「利子収入で生活がよくなった」と喜ぶ高年者がワイドショーで紹介された. ドル当り円が 120円まで下落しながら, 豊田やソニ−等の輸出産業が一斉に最高利益を更新するようになった.

そして, 住宅融資破産が始まった.

超低金利に慣れた人々は, 大部分が変動金利の長期論で住宅を購入していた. それが今, 論金利は 10%まで上がって, 毎月の弁済額は 2倍になった. 論を支払うことができない契約者が続出しながら, 銀行は抵当品物を次から次へ競売で売却した. 金利の上昇で代打格を受けた不動産市場に大量の競売品物が零れ落ちたから, 都市部を中心に不動産価格は急落した.

政府は最初, 住宅融資破産を阻むための特別措置を講じようと試みた.

좋아요·댓글을 남기려면 로그인해 주세요.

댓글 ( 4 )

게시물 목록

2,811,753

  1. JA 0 i_am_sam
  2. KO 255 glay978
  3. 조회수 : 244
    JA 255 Member_51195
  4. KO 255 cst1504
  5. JA 0 RedSun
  6. 조회수 : 254
    JA 0 takeha
  7. 조회수 : 135
    JA 255 josuncorea
  8. 조회수 : 87
    KO 255 toto3579
  9. JA 0 corosanta01
  10. 조회수 : 167
    JA 0 dehehe
  11. JA 170 20008
  12. 조회수 : 713
    JA 0 natumikan3
  13. JA 0 assassin
  14. 조회수 : 118
    JA 255 栄養市民
  15. 조회수 : 53
    JA 255 josuncorea
  16. JA 255 bamon
  17. JA 0 corosanta01
  18. JA 0 i_am_sam
  19. 조회수 : 60
    KO 255 smff