
膨らむ借金と高額消費、韓国家計の時限爆弾
アジアTrend
ソウル支局・島谷英明 2012/3/13 14:00
韓国の家計が借金にまみれている。欧州債務危機の影響を受けながらも、それなりに底堅い経済成長を続けている韓国。だが家計の負債膨張は、崩壊すれば新たな金融危機を招く火種として懸念が深まっている。
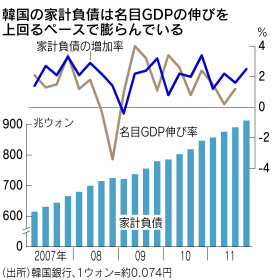
韓国銀行(中央銀行)によれば、2011年末の家計負債は912兆9000億ウォン(約67兆6000億円)と過去最高を更新した。10年末に比べて7.8%増。ほぼ1年半の間に100兆ウォン膨らんだ。
■条件緩い高金利ローンへ
経済の規模が大きくなれば、クレジットカードでの信用販売なども含まれる家計負債がある程度増えるのは当然だ。ただ韓国では名目ベースの国内総生産(GDP)の伸び率より家計負債の増加率が高い傾向がはっきりしてきた。身の丈に合わないほどの借金をしているわけだ。
家計の借金を押し上げているのは、経済成長の恩恵をあまり受けていない低所得者層の生活資金手当という切実な事情が一因のようだ。昨年1~6月の新規住宅担保貸付のうち48.4%は住宅購入以外の目的でのローン。「生計を立てたり自営業者が事業資金を確保したりするために借金している」(韓銀)という。
政府は家計負債の拡大に歯止めをかけるため、昨年から市中の一般銀行の貸し付け条件を厳しくする対策をとった。だが資金を求める人は、貸し付け条件が緩い替わりにローン金利が高い信用協同組合や貯蓄銀行などの「第2金融圏」に流れた。
昨年10~12月期の「第2金融圏」の融資の増加額は前期比7兆9000億ウォンと一般銀行を大きく上回った。政府は慌てて第2金融圏の貸し付け条件も厳格化する方針を打ち出したが、「返済負担がより重い消費者金融などに追いやるだけで問題を一段と深刻にするだけ」(財閥系シンクタンクのアナリスト)との指摘は説得力に富む。
家計負債は今年、一つの節目を迎える。05年以降に実行された住宅担保貸付のうち、負債返済能力が乏しい「負債償還能力脆弱貸付」の返済据え置き期間の満了時期が集中しているからだ。同貸付の全体の21%が年内に満期を迎え、13年と14年もそれぞれ15%を占める。
それなのに家計が負債を返済する能力は低下している。可処分所得に対する金融負債の比率は10年の103.4%から昨年は109.6%と6.2ポイント上昇。家計負債が「韓国経済の時限爆弾」といわれる由縁だ。
■さじ加減誤れば消費冷やす
「家計負債を抑えるには政策金利の引き上げが必要だ」。政府系のシンクタンク、韓国開発研究院(KDI)は今月6日、こう提言した。長期化している低金利で借金をしやすい状況が作り出されているのが根本原因とのとらえ方だ。
韓銀は昨年6月に政策金利を0.25%引き上げて年3.25%とした後、ずっと金利を据え置いている。物価の上昇が続く一方、景気減速の基調が鮮明となる中で身動きをとりにくい展開が続いているためだ。
それだけに金仲秀(キム・ジュンス)総裁は「家計負債の問題を解決するために政策金利という大きな刃を振るうかどうかは深く考えなければならない」と利上げには及び腰だ。
朴宰完(パク・ジェワン)企画財政相も「家計負債は総量としては管理可能な水準だ」と強調。償還能力が低い低所得者層に照準を合わせた新たな対策を打ち出して乗り切る構えをみせている。
だが果たして低所得者層に限った問題と言い切れるだろうか。確かに韓国ではBMWをはじめとする外国乗用車、エルメスなどの海外有名ブランド品の売れ行きが好調。こうした高級品を買い求める中・高所得者層は一見、家計負債とは無縁のように思える。
韓国には“前科”がある。返済しきれないほどのクレジットカードの過剰な利用で、02~03年ごろに所得層を問わず約400万人の信用不良者が発生する問題が起きた。昨年12月末時点のカード発行枚数は1億2213万枚となり、当時を上回った。高級品の消費が借金に支えられている側面は否定できない。
政策のさじ加減を誤れば消費を冷え込ませかねないリスクもある中で、家計負債問題の軟着陸を図れるのか。輸出をけん引してきたウォン相場の安値修正の流れとともに、韓国経済の変調の芽として注意を払っていく必要がある。
http://www.nikkei.com/news/topic/article








