
본문으로 건너뛰기

KJCLUB 한일 문화교류에 오신 것을 환영합니다.

연내에 파열? 「한국 경제의 시한폭탄」

조회수 : 906
JA 255 indicium 2,811,753

부풀어 오르는 빚과 고액 소비, 한국 가계의 시한폭탄
아시아 Trend 
서울 지국·시마타니 히데아키   2012/3/13 14:00


 한국의 가계가 빚 투성이가 되어 있다.유럽 채무 위기의 영향을 받으면서도, 그 나름대로 안정적인 경제성장을 계속하고 있는 한국.하지만 가계의 부채 팽창은, 붕괴하면 새로운 금융 위기를 부르는 불씨로서 염려가 깊어지고 있다.

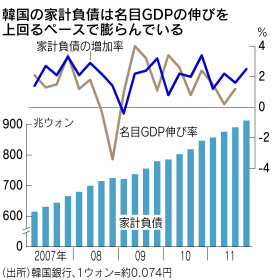
 한국은행(중앙은행)에 의하면, 2011년말의 가계 부채는 912조 9000억원( 약 67조 6000억엔)과 과거 최고를 갱신했다.10년말에 비해 7.8%증가.거의 1년반의 사이에 100조원 부풀어 올랐다.

■조건 느슨한 고금리 론에

 경제의 규모가 커지면, 크레디트 카드로의 신용 판매등도 포함되는 가계 부채가 어느 정도 증가하는 것은 당연하다.단지 한국에서는 명목 베이스의국내 총생산(GDP)의 신장율부터 가계 부채의 증가율이 높은경향이 뚜렷해졌다.신장에 맞지 않을 만큼의 빚을 내고 있는 것이다.

 가계의 빚을 끌어 올리고 있는 것은, 경제성장의 혜택을 별로 받지 않은저소득자층의 생활 자금 수당이라고 하는 절실한 사정이 한 요인같다.작년 1~6월의 신규 주택 담보 대출중 48.4%(은)는 주택 구입 이외의 목적으로의 론.「생계를 세우거나 자영업자가 사업자금을 확보하거나 하기 위해서 빚지고 있다」(한은)이라고 한다.

 정부는 가계 부채의 확대에 브레이크를 걸기 위해,작년부터 시중의 일반 은행의 대부 조건을 엄격하게 하는 대책을 세웠다.하지만 자금을 요구하는 사람은, 대부 조건이 느슨한 교체에 론 금리가 비싼 신용협동조합이나 저축은행등의 「 제2 금융권」에 흘렀다.

 작년10~12월기의 「 제2 금융권」의 융자의 증가액은 전기대비 7조 9000억원과 일반 은행을 크게 웃돌았다.정부는 당황해서제2 금융권의 대부 조건도 엄격화할 방침을 내세웠지만, 「반제 부담이 보다 무거운 소비자 금융 등에 쫓아 버리는 것만으로 문제를 한층 심각하게 할 뿐」(재벌계 씽크탱크의 어널리스트)이라는 지적은 설득력이 풍부한다.

 가계 부채는 금년, 하나의 고비를 맞이한다.05년 이후에 실행된 주택 담보 대출 가운데,부채 반제 능력이 부족한 「부채 상환 능력 취약 대출」의 반제 거치 기간의 만료 시기가 집중하고 있기 때문이다.동대출의 전체의 21%이 연내에 만기를 맞이해 13년과 14년도 각각 15%를 차지한다.

 그런데도 가계가 부채를 반제하는 능력은 저하되고 있다.가처분 소득에 대한 금융 부채의 비율은 10년의 103.4%로부터 작년은 109.6%으로 6.2포인트 상승.가계 부채가 「한국 경제의 시한폭탄」이라고 말해지는 유연이다.


■손 짐작 잘못하면 소비 차게 한다

 「가계 부채를 억제하려면 정책 금리의 인상이 필요하다」.정부계의 씽크탱크, 한국 개발 연구원(KDI)은 이번 달 6일, 이렇게 제언했다.장기화하고 있는 저금리로 빚을 내기 쉬운 상황이 만들어 내지고 있는 것이 근본 원인과의 파악하는 방법이다.

 한은은 작년 6월에 정책 금리를 0.25%끌어올려 연 3.25%(으)로 한 후, 쭉 금리를 그대로 두고 있다.물가의 상승이 계속 되는 한편, 경기감속의 기조가 선명해지는 가운데 동작을 취하기 어려운 전개가 계속 되고 있기 (위해)때문이다.

 그런 만큼 금중수(김·즐스) 총재는 「가계 부채의 문제를 해결하기 위해서 정책 금리라고 하는 큰 칼날을 털지 어떨지는 깊게 생각하지 않으면 안 된다」라고 금리인상에는 및 허리다.

 박재완(파크·제이 원) 기획 재정상도 「가계 부채는 총량으로서는 관리 가능한 수준이다」라고 강조.상환 능력이 낮은 저소득자층에게 조준을 맞춘 새로운 대책을 분명히 내세워 극복할 자세를 보이고 있다.

 하지만 과연 저소득자층에게 한정한 문제 라고 단언할 수 있을까.확실히 한국에서는 BMW를 시작으로 하는 외국 승용차, 헤르메스등의 해외 유명 브랜드품의 매출이 호조.이러한 고급품을 입수하는 중·고소득자층은 일견, 가계 부채와는 무연과 같이 생각된다.


 한국에는“전과”가 있다.반제 다 할 수 없을 만큼의 크레디트 카드의 과잉인 이용으로,02~03적령기에 소득층을 불문하고 약 400만명의 신용 불량자가 발생하는 문제가 일어났다.작년 12월말 시점의 카드 발행 매수는 1억 2213만매가 되어, 당시를 웃돌았다.고급품의 소비가 빚에 의지하고 있는 측면은 부정할 수 없다.

 정책의 손 짐작을 잘못하면 소비를 차가워지게 한 겸하지 않는 리스크도 있는 가운데, 가계 부채 문제의 연착륙을 도모할 수 있는 것인가.수출을 견인해 온원 시세의 저가 수정이 흐른것과 동시에, 한국 경제의 변조의 싹으로서 주위를 기울여 갈 필요가 있다.

http://www.nikkei.com/news/topic/article

원문보기

年内に破裂? 「韓国経済の時限爆弾」

膨らむ借金と高額消費、韓国家計の時限爆弾
アジアTrend 
ソウル支局・島谷英明  2012/3/13 14:00


 韓国の家計が借金にまみれている。欧州債務危機の影響を受けながらも、それなりに底堅い経済成長を続けている韓国。だが家計の負債膨張は、崩壊すれば新たな金融危機を招く火種として懸念が深まっている。

 韓国銀行(中央銀行)によれば、2011年末の家計負債は912兆9000億ウォン(約67兆6000億円)と過去最高を更新した。10年末に比べて7.8%増。ほぼ1年半の間に100兆ウォン膨らんだ。


■条件緩い高金利ローンへ

 経済の規模が大きくなれば、クレジットカードでの信用販売なども含まれる家計負債がある程度増えるのは当然だ。ただ韓国では名目ベースの国内総生産(GDP)の伸び率より家計負債の増加率が高い傾向がはっきりしてきた。身の丈に合わないほどの借金をしているわけだ。

 家計の借金を押し上げているのは、経済成長の恩恵をあまり受けていない低所得者層の生活資金手当という切実な事情が一因のようだ。昨年1~6月の新規住宅担保貸付のうち48.4%は住宅購入以外の目的でのローン。「生計を立てたり自営業者が事業資金を確保したりするために借金している」(韓銀)という。

 政府は家計負債の拡大に歯止めをかけるため、昨年から市中の一般銀行の貸し付け条件を厳しくする対策をとった。だが資金を求める人は、貸し付け条件が緩い替わりにローン金利が高い信用協同組合や貯蓄銀行などの「第2金融圏」に流れた。

 昨年10~12月期の「第2金融圏」の融資の増加額は前期比7兆9000億ウォンと一般銀行を大きく上回った。政府は慌てて第2金融圏の貸し付け条件も厳格化する方針を打ち出したが、「返済負担がより重い消費者金融などに追いやるだけで問題を一段と深刻にするだけ」(財閥系シンクタンクのアナリスト)との指摘は説得力に富む。

 家計負債は今年、一つの節目を迎える。05年以降に実行された住宅担保貸付のうち、負債返済能力が乏しい「負債償還能力脆弱貸付」の返済据え置き期間の満了時期が集中しているからだ。同貸付の全体の21%が年内に満期を迎え、13年と14年もそれぞれ15%を占める。

 それなのに家計が負債を返済する能力は低下している。可処分所得に対する金融負債の比率は10年の103.4%から昨年は109.6%と6.2ポイント上昇。家計負債が「韓国経済の時限爆弾」といわれる由縁だ。


■さじ加減誤れば消費冷やす

 「家計負債を抑えるには政策金利の引き上げが必要だ」。政府系のシンクタンク、韓国開発研究院(KDI)は今月6日、こう提言した。長期化している低金利で借金をしやすい状況が作り出されているのが根本原因とのとらえ方だ。

 韓銀は昨年6月に政策金利を0.25%引き上げて年3.25%とした後、ずっと金利を据え置いている。物価の上昇が続く一方、景気減速の基調が鮮明となる中で身動きをとりにくい展開が続いているためだ。

 それだけに金仲秀(キム・ジュンス)総裁は「家計負債の問題を解決するために政策金利という大きな刃を振るうかどうかは深く考えなければならない」と利上げには及び腰だ。

 朴宰完(パク・ジェワン)企画財政相も「家計負債は総量としては管理可能な水準だ」と強調。償還能力が低い低所得者層に照準を合わせた新たな対策を打ち出して乗り切る構えをみせている。

 だが果たして低所得者層に限った問題と言い切れるだろうか。確かに韓国ではBMWをはじめとする外国乗用車、エルメスなどの海外有名ブランド品の売れ行きが好調。こうした高級品を買い求める中・高所得者層は一見、家計負債とは無縁のように思える。


 韓国には“前科”がある。返済しきれないほどのクレジットカードの過剰な利用で、02~03年ごろに所得層を問わず約400万人の信用不良者が発生する問題が起きた。昨年12月末時点のカード発行枚数は1億2213万枚となり、当時を上回った。高級品の消費が借金に支えられている側面は否定できない。

 政策のさじ加減を誤れば消費を冷え込ませかねないリスクもある中で、家計負債問題の軟着陸を図れるのか。輸出をけん引してきたウォン相場の安値修正の流れとともに、韓国経済の変調の芽として注意を払っていく必要がある。

http://www.nikkei.com/news/topic/article

좋아요·댓글을 남기려면 로그인해 주세요.

댓글 ( 4 )

게시물 목록

2,811,753

  1. KO 20 Jumong8
  2. KO 255 morort
  3. KO 255 morort
  4. KO 255 morort
  5. JA 255 竹島先住民
  6. KO 255 propertyOfJapan
  7. KO 255 morort
  8. JA 255 竹島先住民
  9. KO 255 amateras16
  10. 조회수 : 79
    KO 255 avenger
  11. KO 255 jap6cmwarotaZ
  12. 조회수 : 109
    JA 255 milet
  13. KO 255 cris1717
  14. KO 255 amateras16
  15. 5 조회수 : 109
    JA 255 dom1domko
  16. 조회수 : 89
    JA 255 sonhee123
  17. JA 255 bluebluebluu
  18. KO 255 avenger
  19. KO 255 jap6cmwarotaZ



