
馬鹿な韓国!
세입자 울리는 깡통주택 "수두룩"…전세금 보험 들라고?
SBS CNBC | 최서우 기자 | 입력 2012.10.02 13:29<앵커>
추 석을 전후로 전셋집을 새로 구하는 분들이 많으실텐데 집값이 떨어지는 곳이 많다보니 전세보증금과 대출금이 집값을 초과하는 이른바 "깡통 전세"가 속출하고 있습니다. 자칫하면 보증금을 떼일수 있어 각별한 주의가 요구됩니다. 깡통전세 이렇게 속출하는 이유가 뭔가요?
<기자>
근본적으로 분양가보다 집값이 떨어지기 때문입니다. 결국 하우스푸어 문제와 직결될 수 있는 문제입니다. 분양가가 시세보다 떨어져도 집주인이 받은 은행대출은 그대로입니다. 집주인이 은행대출을 못 갚아서 집이 경매로 넘어가게 되면 시세보다 더 낮은 70~80% 수준에 팔리게 됩니다. 이러한 경우 세입자 보증금이 위험해질 수 있는데요. 결국 전세 물건이 있어도 온전한 물건이 없기 때문에 가을철 전세난이 우려되고 있습니다.
<앵커>
전세금보장신용보험에 가입하면 깡통전세로 인한 위험 부담을 줄일 수 있는 건가요?
<기자>
일단 가입하면 가입하지 않은 것 보다는 위험부담을 확실히 줄일 수 있는 것은 맞습니다. 그런데 가입 조건이 까다로운데요. 모든 세입자가 이 보증보험에 다 가입할 수 있는 것은 아닙니다. 우선 계약 기간이 1년 이상인 임대차계약을 맺은 세입자만 가입을 할 수 있고 임대차계약을 맺은 날로부터 5개월이 지나지 않은 시점에 가입을 해야 합니다. 우선 가입시기를 놓치지 않는 것이 중요하고 해당 건축물의 채권 최고액과 전세 보증금을 합친 금액이 주택의 현재시점 추정 시가보다 비싸면 가입이 안 됩니다. 아파트의 경우 추정 시가대비 50% 정도, 기타 다세대나 단독은 30% 이내인 경우에만 보증보험 가입이 가능합니다.
<앵커>
전세를 구하면서 보험까지 들어야 한다는게 세입자 입장에서는 반가울 수 없는 소식인데요, 보험료는 어떻게 되나요?
<기자>
아파트 세입자의 경우에는 보증금의 0.353%, 기타 주택은 0.4% 가량인데, 1억 아파트를 2년 임대차 계약을 맺였다고 하면, 매년 35만 3천원씩 2년 동안 70만 6천원을 보증보험료로 내야 합니다. 아파트 오피스텔 등은 보증금의 전부, 그리고 보증금 보다 조금 추가된 금액을 받을 수 있고 단독주택이나 다가구 주택의 경우는 보증금의 80%까지 보상을 받을 수 있습니다.
<앵커>
하우스푸어도 문제지만 세입자들의 보호도 우선돼야 할 것으로 보입니다.
<기자>
그 렇습니다. 정부 역시 깡통주택 세입자를 구제하는 것이 급선무라는 판단을 했는데요. 결국 하우스푸어, 깡통전세 서로 물고 물리는 문제이기 때문에 우선은 하우스푸어가 보유하고 있는 주택을 경매로 처분하지 않도록 하는 것이 첫 번째 입니다. 그래서 깡통전세로 인해서 세입자가 피해를 입을 가능성을 줄일 수 있습니다. 은행 대출의 근저당에서 우선 순위가 세입자의 보증금이 밀리는데 보증권 반환권 우선순위를 기존보다 앞당기는 것도 하나의 방법으로 거론되고 있습니다. 하지만 역시 주택시장 거래를 정상화 시켜서 집값 회복을 하는 것이 근본적이 해법이 될 수 있을 것입니다. 집값 회복 대책과 전세 안정대책을 따로 볼 필요가 없다는 것입니다.
(자세한 내용은 동영상을 시청하시기 바랍니다)
http://media.daum.net/economic/estate/newsview?newsid=20121002132906916&path=%2Fv%2F§ionName=v
↑このサイトでの動画、女子アナウンサーの田舎臭い面、田舎くさい服!
ダサいな!
家賃制度の種類 チョンセ (伝貰/専貰) 賃貸契約時にまとまった保証金を払うことで、月々の家賃を支払う必要がないというシステム。あらかじめ大家との間で居住する期間を決 めておき、契約期間終了時に保証金は全額返金されます。例えば、5,000万ウォンのチョンセを払い、2年間その家に住む契約を交わしたとすると、2年 後、家主は住人に家を出るよう言うこともできるし、交渉によっては続けて住むこともできます。2年経ってその家を出ることになれば、最初に払った 5,000万ウォンを家主から返してもらえるというシステムです。
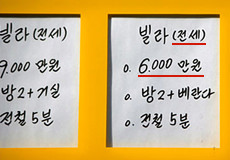 家を出るときに全額返してもらえるのはなぜ?
保証金が全額返金されるというチョンセの制度が成り立つの
は、家主が契約期間の間その保証金を運用するという前提があるからです。運用の方法は様々ですが、韓国では銀行に預けておくだけでも1年間に5~10%の
利子以上の利子が付くこともあったため成り立っていた制度です。しかし最近では銀行の金利も下がっているため、チョンセを好む大家は減少の傾向にあり、
月々の家賃を払うウォルセ物件が増えています。
