
所得収支は簡単には減らない!
対外資産・負債残高、そして内外金利差がカギ
2011年の日本の貿易収支が赤字化したことを受けて、近い将来、日本の経常収支黒字が消え、赤字化するのではないかとの懸念が生じている。
それを前提に、日本国債が暴落しかねないとの意見がある。
本連載では、その意見を批判的に検証してきた。
前回は、経常収支が赤字化するとしても、日本国債の金利低下要因は消えにくいことを、貯蓄・投資バランスの視点から示した。
しかし、多くの人がいちばん知りたいのは、日本の経常収支の黒字基調が今後も続くか、それとも、近い将来には赤字化しそうなのか、だろう。
そもそも、2011年の日本の貿易収支赤字化は、エネルギー輸入金額の増加で大部分が説明できる。
これが一時的なものか、今後もっとひどくなるのか、判断は難しい。
それでもなお、日本企業が国際競争力を失っていることを懸念し、日本経済そのものの競争力が低下していると感じる人たちは、日本の経常収支黒字は縮小するはずで、やがて赤字化すると予想している。
そこで、今回は、経常収支の将来動向について検討してみよう。
貿易・サービス収支の赤字基調はあり得る
まず、なぜ経常収支に注目するのかについて述べる。
その理由は、経常収支が要素の1つとして所得収支を持つからだ。
所得収支は、日本国内の貯蓄・投資バランスから大きな影響を受ける。
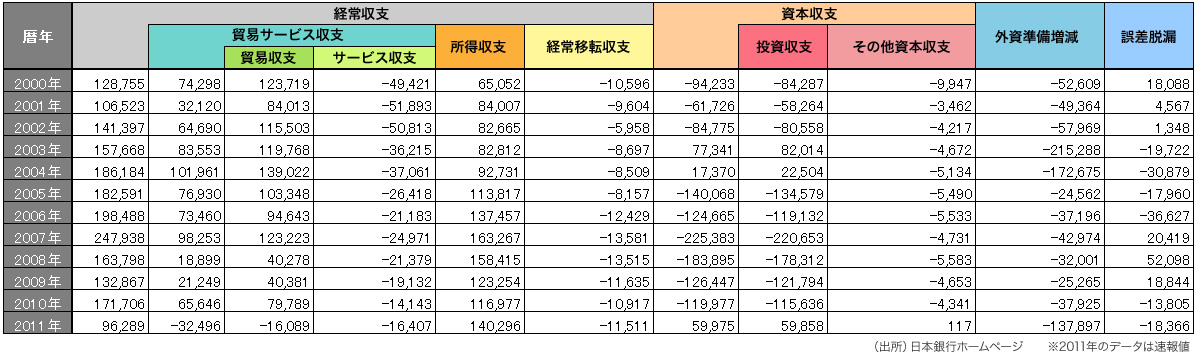
上記の表から確認できるように、近年の日本の経常収支黒字は、所得収支の黒字を主因としている。
所得収支は、日本国民の所得ではあるが、日本国内で発生した所得ではない。
貯蓄・投資バランスの統計を見る国民経済計算の用語説明を見ると、「海外からの要素所得の受取」から「海外への要素所得の支払い」を引いた「海外からの純要素所得」と呼ばれるものが、国際収支統計では所得収支となる。
年配の読者は、高度経済成長期から1980年代まで、「経済成長率」と言えば、GNP(国民総生産)の増加率を見ていたことを覚えているかもしれない。
それがいつの間にか、GDP(国内総生産)に注目するようになった。
この両者の相違点は、国際収支統計における所得収支を含むかどうかにある。
今でも、日本国民の経済的な豊かさを見るときには、1人当たりのGNP(国民総生産)を見ることが多い。
日本経済全体について論じるときに、「国内」で見るか、「国民」で見るかは、判断(選択)が難しい。
だから、経常収支から所得収支を除いて論じても、不自然ではない。すると、下記に注目することになる。
経常収支 - 所得収支 = 貿易収支 + サービス収支 + 経常移転収支
経常移転収支は相対的に小さいので無視すると、「貿易収支 + サービス収支」に注目することになる。
これは「貿易・サービス収支」と呼ばれるものだ。
このうちのサービス収支はずっと赤字基調である。
貿易収支まで赤字になれば、貿易・サービス収支は赤字が定着するかもしれない。
だから、経常収支の代わりに貿易・サービス収支で論じるなら、近い将来の赤字基調定着は十分に考え得る。
なぜ経常収支を見る必要があるのか?
ふつうは、貿易・サービス収支よりも経常収支の方を重視する。
なぜだろうか。それは、既に述べたように経常収支が所得収支を含むからである。
ここでは、所得収支(海外からの純要素所得)とは何かがポイントになる。
経済統計上の日本国民(日本の居住者)は、経済基盤を日本に置く個人や企業を意味する。
国籍とは関係ない。
この経済統計上の日本国民が、海外での生産活動に貢献して、その結果として受け取った所得が、日本の所得収支のプラス項目となる。
一方、経済統計上は日本国民ではない個人や企業などが、日本国内での生産活動に貢献して、その結果として日本から海外に支払われた所得が、日本の所得収支のマイナス項目となる。
この所得は、労働に対する賃金と、広い意味の資本提供に対する金利や配当などに分けられる。
このうち賃金は、所得収支の中で小さな比率しか占めない。
例えば、日本人メジャーリーガーなどは、国籍は日本人であっても、経済統計上は日本国民ではない。
だから、彼らがアメリカで稼ぐ巨額の賃金は、所得収支に含まない。
所得収支が分類するのは、普段は日本で働く人がちょっと海外で働いた時の、ちょっとの賃金だ。
例外的な取り引きとも言える。
所得収支に分類する取り引きの大部分は、海外投資によって生じた金利や配当のやりとりである。
このため、所得収支は、フローの国際収支統計の中の1つの収支であるのに、ストックの統計である対外資産負債残高から大きな影響を受ける。
さらに、貯蓄・投資バランスが金利の上昇・下落圧力を生み、海外に支払う金利の大きさを変えるから、所得収支は日本国内の貯蓄・投資バランスからも大きな影響を受ける。
したがって、日本国内の貯蓄・投資バランスを金融面から考えるなら、つまり国債の問題を考えるなら、所得収支も含めた経常収支を見た方が適切であると思われる。
国内の金融市場から得た金利や配当も、海外の金融市場から得た金利や配当もさほど区別すべきものではない。
対外資産残高の対外負債残高に対する比に注目
以上の理由から、所得収支の今後の動向を考えることがポイントになる。
所得収支の動向を考える時、1つの誤解に基づく議論をよくみかける。
対外純資産残高のプラス・マイナスが、所得収支の黒字・赤字に直結すると思い込んでいる議論があるのだ。
『通商白書2002』が、日本の対外資産はうまく運用されていないと指摘している。
その中に、対外資産残高から対外負債残高を引いた「対外純資産残高」を一定利率で運用して、海外から所得を稼ぐといった話が出ている。
この「対外純資産を運用する」という考え方は、基本的なところで間違っている。
プラスの金利を前提にして、対外純資産の運用が所得収支を決めると考えるなら、対外純資産残高が大幅にプラスの日本は、所得収支が黒字になるのが当然に見える。実際に、莫大な対外純資産残高を背景に、日本は大きな所得収支黒字を稼いでいる。だから、この論理は正しそうに思える。
ところが、この論理では、対外純資産残高が大幅にマイナスである国の所得収支は、赤字になるはず。
対外純資産残高のマイナスが飛び抜けて大きいアメリカは、さぞかし所得収支の赤字も大きくなるはずだ。
しかし現実には、アメリカの所得収支は一貫して黒字が続いている。
このデータを知らない人は、対外純資産残高のプラス・マイナスが、所得収支の黒字・赤字を決めると考えてしまう。
しかし、所得収支はそんなに単純なものではない。
もう少していねいに考えてみよう。
そもそも、日本の所得収支の黒字は巨額で、世界一を誇る対外純資産残高は、そう簡単にはマイナスにならないだろう。
これに対して、「海外の金利が低下傾向にあるので、それが響いて、所得収支の黒字は減るのではないか」というのが、経常収支の赤字化を心配する人たちの論理だ。
正直なところ、所得収支の今後の動向を予想するのは難しい。
ただ、日本の場合、対外純資産残高が巨額なだけでなく、対外資産残高の対外負債残高に対する比率も大きい。
2010年末時点の対外資産残高と対外負債残高の比は9対5で、資産は負債の2倍弱の大きさだ。
基本論理の説明のために、この比率が仮にちょうど2倍として、資産から受け取る金利が仮に5%だとすると、負債に対して支払う金利が10%を超えない限り、金利の支払い超過にはならない。したがって、対外純資産残高が大きなプラスなのに、所得収支は赤字になってしまうという逆転は、相当に起きにくいと思われる。
アメリカの場合、対外純資産のマイナスがとても大きいものの、2010年末時点の対外資産残高と対外負債残高の比を見ると9対10で、負債は資産より約10%大きいだけだった。
仮に、アメリカが支払う金利が5%だとして、アメリカが受け取る金利が6%なら、資産9に対する6%は、負債10に対する5%より大きくなるから、アメリカでは、対外純資産残高がマイナスなのに、所得収支は黒字という逆転が起きやすい。
そして、実際に逆転している。
これに対して日本は、負債の約2倍の資産を持っているのだ。
また、日本の貯蓄・投資バランスを考えると、前回述べたように、大きなデフレギャップが金利低下圧力になっているはず。
実際に、日本の金利は特に低い。
だから、日本が海外に支払う金利は、海外から受け取る金利より、相対的に小さくなりやすい。
マクロ経済全体で平均的に働く基本原理から見て、デフレ不況が深刻な日本は、所得収支の黒字を稼ぎやすいと言える。
以上のことから、日本の所得収支黒字はそれほど縮小しないと予想される。
ただし、将来の所得収支の黒字・赤字についてきちんと論じるなら、5月に発表される予定の対外資産・負債残高などのデータを見てからにするべきだろう。
そうでないと、誤った結論を導く可能性があると感じる。
http://business.nikkeibp.co.jp/article/opinion/20120326/230238/?P=1
. ;∧_∧:.
:く丶`∀´> 長いのでさっぱり理解できないニダ!
.;(ミ . つ つ: というより、読む気がしないニダよ
:ム__)__);








