
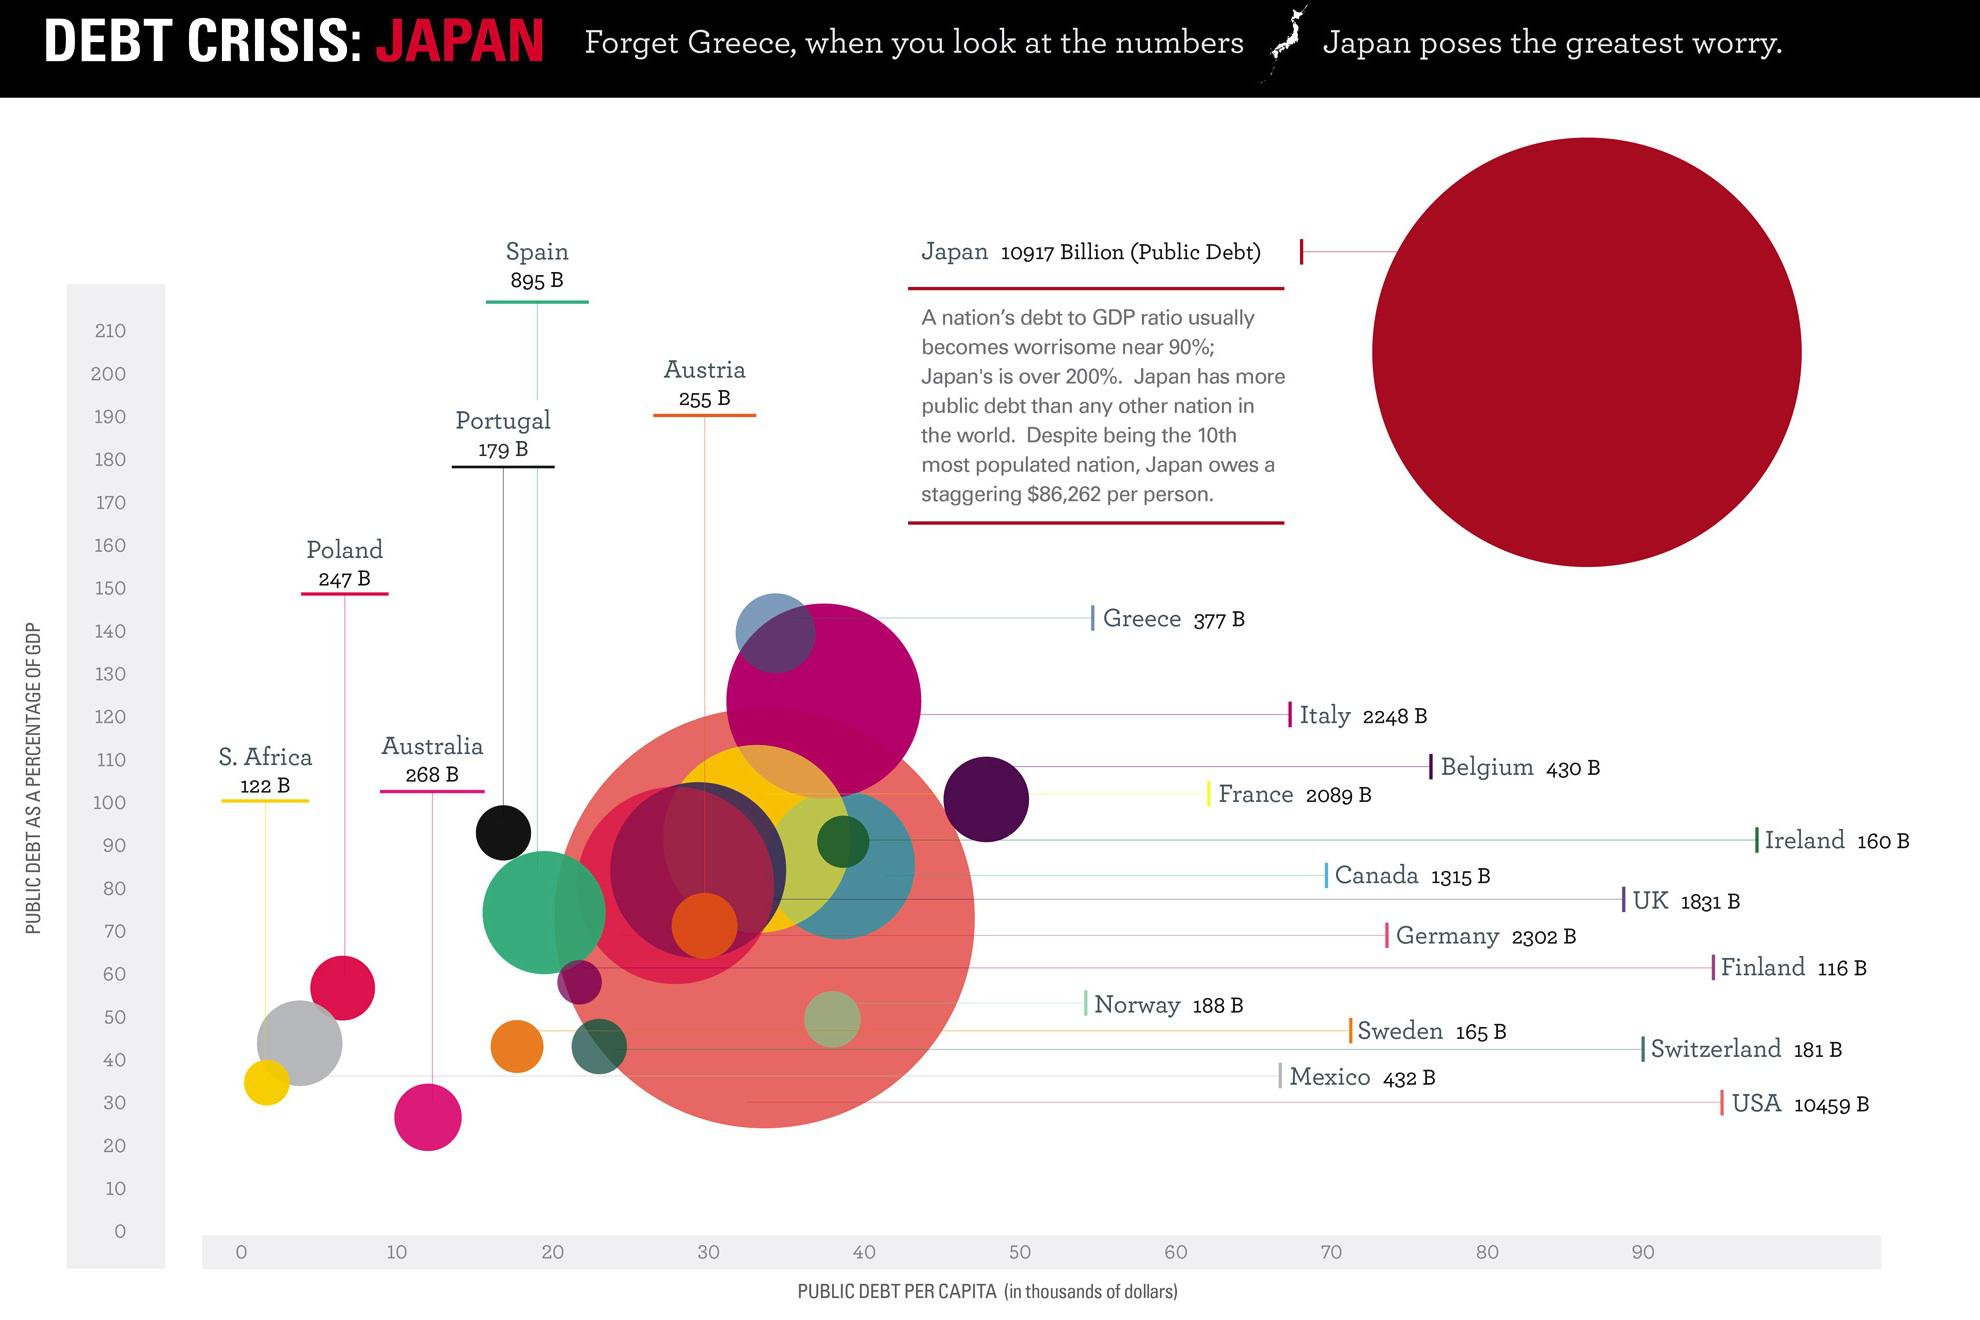
1000兆円の莫大なもたらしたもっと増加
そして日本国民の金融資産蒸発
存在価値の消えた円は崩壊
ハイパーインプレーション
人口が減る日本の息の根を切ることもできる

しかし, この残高は額面価で日銀が実際に国債を購入した取得価格を基礎にした残高は約 302兆円だ. 日本政府が新たに出した満期 10年分国債金利は今年 2月下旬以後ずっとマイナス(市場終了時点基準)を記録している.
こんな中金融機関たちは日本政府がマイナス金利で発生した国債を買受けてからこれをもっと低い金利(高い価格)で日銀に売っている.
マイナス金利国債で日本政府は利子負担を減らしているしこれを買受けてドエパは金融機関は差益を得る. 一方こんな取り引きが拡散しながら日銀の国債評価損失は大きくなるようになる構造だ.
2016年 3月末時点で 7兆円台の評価損失がわずか 7ケ月ぶりに 9兆円大道増えたことを見れば国債買入による評価損失がいくら早い速度で増えている地分かる.
参照で 2016年 3月末時点で日銀の自己資本は約 7兆4000億円なので計算上ではもう債務超過に落ちた状態だ.
日銀は 2004年から長期国債の評価方法を低価法(低?法)から償却原価法(償却原?法)に変更して国債がギョックハラックブンを損失で計上する必要は消えた状態だ. すなわち, 満期まで保有したら国債価格を気を使う必要はないのだ. ただ国債を購入した取得価格が額面価より高い場合この差額を毎年均等に償却処理しなければならない. マイナスグムリハで国債残額がもっと増えれば毎年発生する損失額も増えるようになるわけだ.
日銀の財務ゴンゾングソングを確保するためには充当金が必要だが, 財源調逹は暗い見通しした状態だ. また日銀の財務状況が悪くなるということは政府に出す納付金が減るという意味で日銀の損失拡大は税収減少につながるわけだ.
日本経済新聞などは日銀が財務健全性確保のために日本政府の支援をもらう状況になれば金融政策の独立性や通話信任度の搖れる事態が起ることができると憂慮を表明した. さまざまな意味で日本政府の量的緩和政策はもう限界に到逹したことは明らかだ.