
20대녀 회사원, 입사1개월만에 BMW 샀지만
금년의 처음, 중견 기업에 입사한 김·지욘(28·가명) 씨. 입사 1개월에 3000만원대의 BMW 미니를 구입했다. 입사전까지는, 차를 살 생각이 없었던 친구가 수입차를 타는 것을 보고 마음이 흔들리고 있었다. 수입차점에서 "손나프금 1000만원을 내면 월 20만원대의 미니를 가지고 있다"라고 하는 설명에 마음이 기울었다. 당시의 사회 신병에게 모아 둔 돈이 없어서 손나프금과 200만원 정도의 여러가지 세금은, 은행의 신용 융자에 준비했다. 그러나, 차를 구입하고 나서 11개월만에 김품을 남겼습니다. 2개월 지불의 연체하자 수입차의 계열 캐피탈 기업이 김씨의 차를 압류하고 경매에 건네주었다. 연체된 납입금과 은행 론의 이자가 견적하면서 입사 당시 3 등급이었던 김씨의 신용 등급은, 7 등급으로 저하했다.
수입차원본 유예 할부 프로그램이 다른 "채무 시한폭탄 "로 부상했다. 20〜30대의 젊은 층이 과시 소비 세태에 흘러가 원금 유예 할부 방식으로 수입차를 샀지만 할당등을 반제할 수 없는 것이 속출하고 있다.특히 내년부터는 원금 유예 할부 프로그램에 근거해 차량의 출고 가격의 60〜70%를 한 번에 없으면 안 되는 잔금 납입 해당자가 큰폭으로 증가할 전망이다. 이것에 의해, "수입차잔금을 반제하지 못하고 신용 등급이 깎아져 금융거래로 불이익을 받는 젊은이들이 넘쳐 나온다"라고 하는 염려가 나와 있다. "카프아(car poor)"가 양산되는 것이 걱정이다.
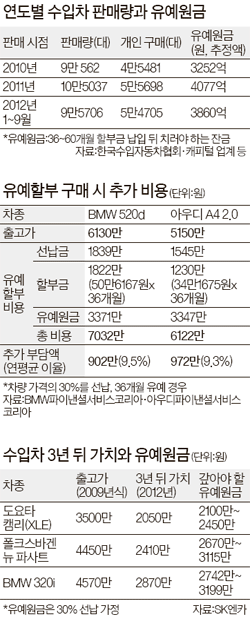
원본 유예 할부는, 차를 살 때의 차의 값의 일부를 내 36〜60개월에 걸쳐서 소정의 할당과 할부 이자를 낸 후, 유효기간의 유예, 원금(잔고)을 내는 것 같다. 광고지와 같은 것으로 봐 "달○○만엔으로 수입차의 소유자가 될 수 있다"라고 하는 프레이즈가 곧바로 원본 유예 할부 프로그램을 광고 하는 것이다.
수입차메이커는, 계열 케피트르사를 사이에 두어 원본 유예 할부 프로그램을 운용한다. 대체로 손나프금은, 출하 가격의 30%, 달의 할당은, 수십만원선이다. 어느 수입차딜러는, "할부 부담이 크지 않다고 하는 인식을 주기 위해서 한달에 100만원을 넘는 할부 프로그램은 거의 만들지 않는다"라고 말했다. 그러나, 이하의 할당은, 최종적으로 큰 잔금 부담으로 돌아올 것이다. 출하는 5150만원인 아우디 A4 2.0(을)를 손나프금 1545만원에 36개월 할부, 월당 기대 34만 1675원으로 계약했을 경우는 3년 후에 지불하지 않으면이라면 유예, 원금은 3347만원에 이른다.
이러한 원본 유예 할부 프로그램은, 2003년에 국내에 도입되었다. 본격적으로 소비자가 이 프로그램을 활용한 것은 2010년부터로 업계에서는 보고 있다. 2010년에는 국내의 수입차판매가 전년보다 48%증가했다. 20〜30대가 수입차구매객 전체의 40%을 넘었던 시기이기도 하다. 상대적으로 경제력이 약한 20〜30대가 2010년 이후, 수입차의 구입의 대열에 합류해, 원본 유예 할부를 많이 사용한 만큼 석이다.
수입차업계에서는, 2010〜2012년의 3년간 원금 유예 할부를 이용한 소비자가 "할부 만기에 내는"으로 한 유예 원금 규모는 1조원을 넘는 것이라고 추정하고 있다. 2010년에 계약한 것만으로 약 3250억원이다. 이 중 약 70%인 2300억원이 내년에 돌려주지 않으면이라면 가능한 유예, 원금이라고 업계에서는 보고 있다.
문제는, 유예, 원금을 반제하는 당사자 사이의 경제적 여력이 여유가 없는 사람이 적지 않다고 하는 점이다.김·지욘씨와 같이 최초부터 할당을 꺼낼 단계에서 연체를 해 차를 옥션에 건네주는 경우도 많이 있는 것을 알았다. 게다가 수천만명의 원인 유예, 원금은 할당과 비교할 수 할 수 없는 거액이다. 유예, 원금 지불 시기가 집중하는 내년부터 돈을 꺼낼 수 없는 케이스가 잇따른다라는 염려가 나오는 이유다.
실제의 수입차를 산 20〜30대는 "돈 모으는 것이 용이하지 않다"라고 호소하고 있다. 부품 교환 비용이나 보험료등이 너무 비싸고, 지출이 많기 때문에다. 식품 대기업에 다니는 궁수 형(32·가명) 대리인이 그러한 경우다. 금년 2월에 5000만원대의 아우디 A4를 유예 할부에서 샀다. 할당은, 월 25만원. 그러나, 다양한 자동차 관련의 지출이 월 100만원을 넘으면 그는 털어 놓았다. 착실한 수입차를 타서 다니며 보면, 다른 용도까지 커졌다고 했다. 월 320만원을 벌기로 그는 "나의 돈벌이를 고려하지 않고 , OK 붙인 것을"후회하고 있는 "이라고 말했다.
사정이 이러함에도 불구하고, 금융 감독 당국은, 유예 할부 관련 연체의 상황을 파악하고 있지 않는 상황이다. 수입차·캐피탈 기업은 "기업 비밀"이라고 하는 이유로 구체적인 자료의 공개를 신경쓴다. 원본 유예 할부 이용이 증가해 수입차캐피탈 회사의 영업 실적은 매년 큰폭으로 오르고 있다. 업계 1위의 BMW 파이낸셜·코리아는 작년 4952억원의 매상에 697억원의 영업이익을 냈다. 메르세데스 벤츠 파이낸셜 서비스 코리아도 작년의 매상고 3349억원, 영업이익 218억원을 기록했다.
◆카프아(Car Poor)
자신의 수입에 무리한 고가의 차를 구입한 후, 수입의 대부분을 자동차에 관련하는 비용에 내는 것 생활이 곤란하고 있는 사람을 가리키는 말이다.
최근의 20〜30대의 회사원의 사이에 급격하게 증가하고 있다.
거액의 융자를 받고 집을 구입한 다음에 있어, 반제에 괴로워하고 생활고에 괴로워하는 "하우스프아(House Poor)"에 비견 된다.
카프아족은, 장래를 위한 저축이 아니고, 현재의 생활을 즐기는데 걸리는 소비성 지출을 신경쓰지 않는 경향이 강하다.
자동차는 단순한 이동 수단을 넘어 라이프스타일 그 자체를 대변하는 수단으로서 인식되어 가는 풍조도 차과시 소비를 늘려, 잠재 카프아를 양산하는 요인으로서 지적되고 있다.
http://media.daum.net/economic/others/newsview?newsid=20121227004004669
한국인은 차를 살 수 있다.
그러나, 자동차를 유지할 수 있는 수입이 없기 때문에 결국은 빚반제에 괴로워하게 되어, Car Poor라고 하는 어려운 문제를 발생시켰다.
차를 살 수 있다.그러나 유지는 할 수 없다.
이것이 지금의 한국인의 현상이라고 말할 수 있겠지요.
그러한 의미에서는 자동차를 사지 않는 이 게시판의 한국인은 한국인으로서는 영리한 분인가, , ,?