【한국 경제위기】한국인 「한국채의 신용리스크 급증!」외국인의 주식투자의 순유출로 국가 부도의 위험성도‥ 한국의 반응
외국인의 주식투자의 순유출 급증 1월 5월의 143.5억달러감
짐·로쟈스 「전세계에서 경험할 수 없었던 경제위기에 휩쓸릴 것이다」
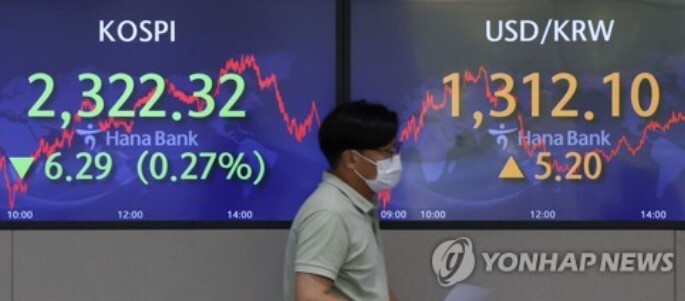
13일, 금융통화운영위원회(김 토루위)의 「빅 스텝」에도 불구하고, 15일, 거래중에 달러 시세가 1324원으로 거래되는 등, 금리인상 효과가 환율 안정에 도움이 되지 않는 것을 알았다. 게다가 한국 국채(외환 평형 기금채 5년물 기준)의 신용 부도 스왑(CDS) 프리미엄은 지난 달, 달평균 48 bp(1bp=0.01%포인트)로, 2018년 4월(49 bp) 이래 4년 2개월만의 최고치를 기록했다.
또, 외국인의 국내 주식시장에서의 순유출이 5개월 연속 계속 되고 있어 한국 경제 전반에 걸쳐서 경고음이 켜지고 있는 것은 아닐것인가 라고 하는 염려가 나와 있다.
12일, 한국은행(한은)의 「6월 국제 금융·외환 시장 동향」에 의하면, 6월중에 외국인의 국내 주식투자 자금은 30억 1 천만 달러( 약 3조 9 천억원, 6월말의원 시세는 1,298.4원 기준) 순유출했다.
외국인 순유출은 2월의 18억 6 천만 달러를 시작으로, 3월(39억 3 천만 달러)→4월(42억 6 천만 달러)→5월(12억 9 천만 달러)→6월(30억 1 천만 달러) 등 5개월간에 합계 143억 5 천만 달러( 약 16조원)에 이르렀다.
증권시장으로의 외국인 투자 자금의 유출과 함께, 국가 부도의 위험성도 높아지고 있다.
한국 국채(외환 평형 기금채 5년물 기준)의 신용 부도 스왑(CDS) 프리미엄은 지난 달, 달평균 48 bp(1bp=0.01%포인트)로, 금년 5월부터 4 bp 높아졌다. 이것은 2018년 4월(49 bp) 이래, 4년 2개월만의 최고 수준이다.
국가 부도 위험을 나타내는 신용 부도 스왑(CDS)은 채권을 발행한 국가나 기업이 부도가 되었을 때에 손실을 보상하는 일종의 「보험 성격의 금융 파생상품」이며, 대표적인 부도 위험 지표다. 해당 국가경제의 위험이 커지면 CDS 프리미엄도 오른다.
아직 최악의 국가 부도 위험을 우려하는 수준까지는 아니지만, 한은 자료에 의하면, 금년에 들어와 상반기의 외화보유고가 248억 4 천만 달러도 급감해, 무역수지가 103억 달러의 적자를 기록했다고 하는 점은 결과 놓쳐서는 안 되는 것이라고 볼 수 있다.
특히, 글로벌 경기침체등에서 하반기의 수출 환경이 한층 더 악화될 가능성이 높아져, 경제성장의 전망치가 하부수정되는 등, 경고음이 더욱 더 커지는 님 상이다.